中文X围绕特斯拉Roadster飞行展示的讨论,从推进器创新延伸至喷射持续时间、补气效率和日常使用价值。墓碑科技称,车辆单次全力喷射约能维持五秒,后备箱内放置碳纤维缠绕高压气罐,并称特斯拉目标是把充气时间压到三十分钟以内。Rainier用咖啡倾倒和鸡蛋破碎的玩笑,质疑翻滚展示与日常载物需求的兼容性。Alan Chen则反驳以“意义是什么”否定技术探索的评价方式,强调创新不必立即体现实用价值。相关帖子呈现工程约束、消费场景与创新评价之间的分歧,但没有提供官方技术文件、完整测试记录或独立性能验证,不能据此确认Roadster量产配置、补气速度及实际飞行能力。
参与帖子: 卧槽 卧槽 卧槽!!!!! 真的不是AI, 真的不是AI, 真的飞了, 真的飞了! $TSLA https://t.co/6KE8yuaB6B
#特斯拉 #Roadster #推进器
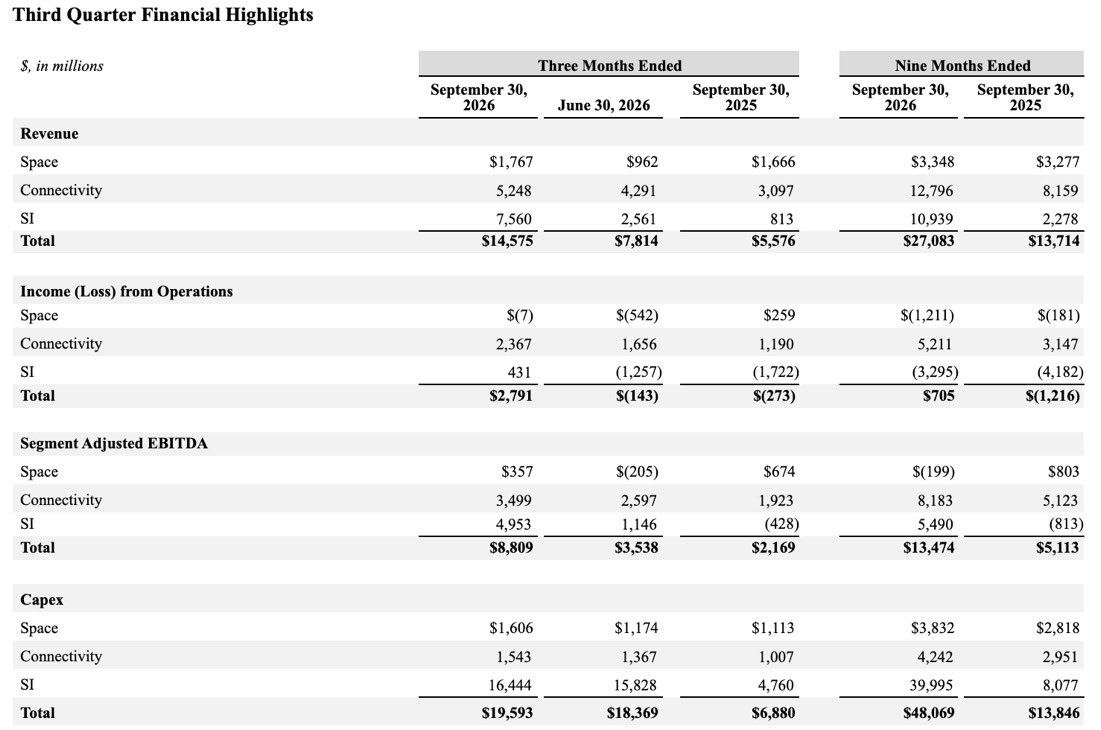
Alan Chen连续发帖讨论SpaceX股价下跌,并将关注点延伸至老股解禁与大额债务融资。他称,六家券商上调目标价后,SpaceX收于144美元出头、下跌逾9%,回吐财报后7.8%的涨幅;按其引用的解禁追踪站口径,约13亿股老股东股票首次可以出售。他同时指出半导体指数和纳指也在下跌,呈现公司解禁与市场调整并存的背景。另一帖称SpaceX正筹借400亿美元,由Apollo和Goldman牵头,部分融资利率约为8.3%和7.75%。相关帖子均来自同一作者,未展示完整行情、解禁文件或融资协议,不能确认解禁是下跌主因,也不能将尚待落实的融资安排写成已完成交易。
参与帖子: 我告诉你,为什么华尔街看完这份财报,得连夜重算SpaceX。
IPO时还被嫌120倍PS贵得离谱,现在按老马提出的2028年一万亿美元营收情景算,约两万亿市值,远期PS只剩2倍。IPO到现在,也才四个多月😂
再看PE。之前亏损,历史PE没法用;现在首次季度盈利,未来12个月PE约100倍。高盛财报前那套盈利预测,按约160美元股价算,2027年约40倍,2028年约23倍——这还没采用老马一万亿营收的情景。
从亏损到盈利,从上百倍PS的争论,到开始算两三年后几十倍PE。几个月,公司往前跑了一大截,分析师的Excel还得一格一格改。华尔街算得过来吗?怕是算得头皮发麻,脑瓜子嗡嗡的。 $SPCX
从我的贴浏览量也能看出来,根本没人看懂哈哈哈,现在刷到的,都有福了,明后年回来记得谢我
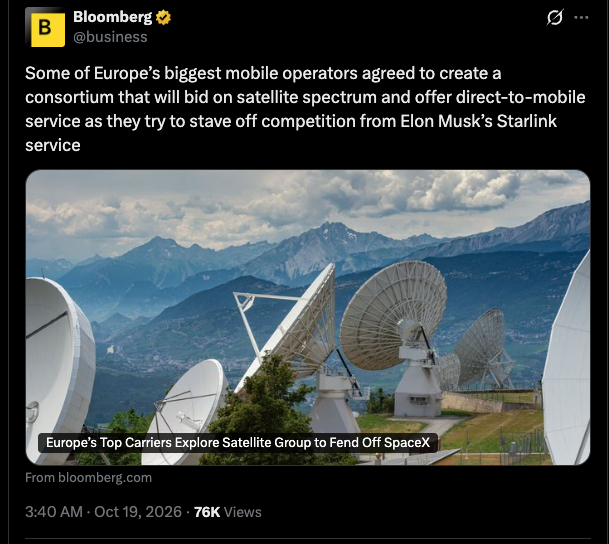
围绕SpaceX旗下星链(Starlink)移动通信扩张,新增推文讨论美国频谱收购的监管条件,以及马斯克与印度电信巨头安巴尼的竞争交锋。Alan Chen回溯800 MHz频谱的流转背景,称T-Mobile收购Sprint时被要求出售该频谱,以保留第四家全国性运营商的位置。Inty News称,SpaceX同意收购无线频谱许可证,交易仍需美国联邦通信委员会批准,并介绍卫星连接与地面网络结合的设想。另一方面,墓碑科技与Alan Chen转述马斯克讽刺安巴尼为印度真正的老板,并要求允许星链参与竞争。讨论延续星链与传统运营商竞争的脉络,但候选材料未附监管文件或完整原帖,不能确认交易获批、室内覆盖实现或印度市场准入结果。
参与帖子: 低频频谱,不是有钱就能买。
再帮大家理解一下:
SpaceX 刚拿下全美 800 MHz 低频牌照(最多 14 MHz 成对频谱),马斯克称之为 Starlink 手机网的“最后一块拼图”。
老马是从私募 Grain 手里接盘。Grain 今年才从 T-Mobile 买来这块,成交价大约 29 亿美元现金加频谱互换。转让还得 FCC 批。
为什么低频这么贵、这么少?
600–900 MHz 穿墙强、覆盖远,几十年前基本被 AT&T、Verizon、T-Mobile 分光了。它们自己要用,几乎不整块出售。新频谱只能等政府拍卖;旧牌照只能二级市场转让,而且每一次过户都要监管批准。
SpaceX 之前花大约 170–196 亿美元从 EchoStar 买的是 2 GHz 中频,负责带宽和容量。这次的低频是覆盖层:让卫星信号更容易穿墙、进室内。
多数现有手机已经支持 800 MHz,不用换卫星手机。
为什么不早点买?
因为以前根本没人卖。全国性低频牌照长期锁在三大运营商手里。卫星直连普通手机要规模化,还得 FCC 认可“卫星用地面频谱”,以及足够的星座。本周 FCC 刚批准最多 1.5 万颗 Gen2 卫星,时间点才凑齐。
有钱只是门票。真正卡住的是:谁愿意卖、监管认不认、卫星侧准备好没有。
引申思考:为什么突然批准买下来了? 评论区猜猜🤨
#SpaceX #Starlink #800 MHz频谱
中文X围绕特斯拉季度财报新增利润下滑、股东对财报会议不满及算力业务布局的讨论。硅谷居士称,特斯拉营收282亿美元、同比持平,汽车销售收入下降3%,净利润7.9亿美元、下降43%,净利润率为2.8%。投资TALK君称看到股东质疑为何数据中心业务不在特斯拉开展,并认为未来两三年投资者可能庆幸相关短租算力投入由SpaceX承担;他另将两家公司财报表达分别评价为宣传与时间表。Alan Chen转述马斯克承诺调整下次财报会议形式,并调侃股东反应。讨论从业绩评价延伸至管理层沟通和业务配置,但材料未附财报原文、会议记录或资本开支方案,不能核实数据及相关承诺,也不能确认业务安排的实际影响。
参与帖子: $TSLA 财报和昨天比起来简直是灾难级别的…
很难想象是同一个老板的两家公司
why?
三条中文X推文介绍被称为白宫新任新闻秘书的Katie Zacharia,其中两条将讨论集中于她首次发布会的时长与现场表现。Alan Chen称,发布会约14分钟结束,只接受三家媒体提问,离场前建议记者到外面向特朗普提问,并表示相关片段已被用于制作网络梗。海阔天空同样描述约14分钟的首秀,批评她低头念稿、语速慢和停顿较多,并提及记者询问如何兼顾四个孩子与高压工作。Inty News另发布新发言人介绍帖,但可见文字未提供更多细节。讨论围绕白宫媒体沟通和新任发言人的履职表现展开。候选材料没有官方任命公告、完整发布会录像或问答记录,不能独立确认人事背景,也不能据一次首秀判断任职前景。
参与帖子: 白宫新发言人第一场发布会,14 分钟就结束了,只接受了三家媒体的提问。临走告诉记者:特朗普要出门了,你们去外面问他吧。这个开局,已经被 X 拿来做梗了😂
她叫 Katie Zacharia,特朗普上周五任命的新白宫新闻秘书。之前的 Karoline Leavitt 在 8 月离任,当时解释,生下第二个孩子、结束产假回来后,发现很难兼顾两个幼儿和这份工作。
Katie 之前是保守派评论��,也为特朗普的社交媒体公司工作过。她上任后说,自己的目标是放大特朗普的声音,总统本人就是自己最好的发言人。听起来很忠诚,不过记者坐在下面,想问的恐怕是:那今天哪些问题由你来回答?
Aaron Rupar 嘲讽:“Katie 一出场,衬得 Leavitt 都像丘吉尔。”这是在损新人的表现,连带把前任也损了一遍。电视上替特朗普说话,可以讲自己准备好的观点;站到白宫这个讲台上,记者偏偏会问你没准备好的那一道题。 https://t.co/830UPtbEAl
在特朗普于白宫力推“超级智能”(SI)倡议并签署巨头合作备忘录后,相关叙事迅速向资本炒作与行业立法垄断争议蔓延。马斯克宣布计划将旗下 AI 业务整合更名为 SpaceX SI,特朗普亦拟筹建超级智能部队,直接引爆了以“.si”为后缀的国家顶级域名的投机狂潮,部分意向转让标价甚至飙升至近70万美元;与此同时,财经与科技观察人士尖锐抨击山姆·奥特曼与达利奥等头部巨头以“AI毁灭人类”为名煽动末日恐慌,质疑其试图绑架美国政府立法建立准入壁垒以实现大模型垄断。事件反映出超级智能叙事正从最初的政商作秀演变为寡头合谋与投机资本跟风的新战场。
参与帖子: 马斯克刚刚在人群后面玩手机,被特朗普叫到身边,又把一个非常激进的判断说了一遍:
AI + 机器人最终不会带来全民贫困,而是“全民高收入”。
他说未来不是 Universal Basic Income,而是 Universal HIGH Income——机器人和超级智能把生产力推到极高,每个人甚至都能获得比今天更好的医疗服务。
如果机器真的替代了大量工作,普通人凭什么分享到机器创造的财富?
AI → 机器人 → 生产力爆炸 → 极度丰富。
真正没讲清楚的是中间三步:
机器人归谁?利润归谁?财富又怎么从机器拥有者流到普通人手里?
所以未来最大的争论,可能根本不是“AI会不会抢工作”。
而是:
当“劳动”不再是财富分配的核心依据,人类要用什么重新分配财富?
https://t.co/bhxX0bgw6v
中文X的个人AI代理应用分享新增NAS视频备份、订餐误操作及接单探索,讨论从能否执行任务延伸至执行可靠性和责任承担。TSLA99T比较Bot与Muse处理视频备份的表现,称Muse要求用户自行操作,而Bot完成了任务,但未展示完整执行日志。Alan Chen转述,一名用户让Grok Bot订餐,却被设置为每四周自动续订,多扣57英镑;其称用户引用马斯克此前的赔偿承诺追讨费用,并得到退款。小明则介绍将Termix相关工具装入Grok Bot、探索让代理自行接活的用法,但正文截断,无法确认具体流程和结果。这些案例反映个人AI代理连接外部服务后的便利与风险,现有材料缺少权限设置、账单及独立测试,不能据此判断产品整体能力或统一赔偿政策。
参与帖子: Grok Bot闯祸,用户直接找马斯克退钱,结果还真退了😂
这哥们让Bot帮忙订一次餐,结果它给办成了每4周自动续订,多扣了£57,约75美元。找它对质,@bot 认错倒挺快:“是我的问题。”
他翻出老马之前的承诺:“Grok Bot搞砸了,我们会赔偿。”直接上X讨钱。老马回了一个“Sure”,如今退款到账,他又专门发帖夸了一遍客服。
75美元,把一次翻车变成了用户主动帮忙打广告。这可比演示一百遍“我们的AI绝不犯错”好使多了。
中文X的美股调整讨论新增半导体逢低加仓与等待市场不确定性消退的判断。Darren北美投资称,半导体板块继上周下跌10%后,本周再跌6%,并自述加仓Lite、Cohr、Nbis和英特尔,认为英伟达、博通、美光等已进入有吸引力的价位。他随后将加息担忧、大科技资本支出和中期选举列为未来两周关注的变量。陈桂林则把近期波动解释为借地缘政治噪音进行清洗,自述现货满仓、机动仓暂停操作,并关注其所述选举和APEC节点。这些观点延续美股震荡中的持仓与择时讨论,但材料没有统一行情、估值模型或成交记录,不能确认相关股票已被低估,也不能将个人列出的时间窗口写成确定的行情转折点。
参与帖子: 高盛给长鑫算了账:DRAM 月产能,2026年底29万片,2028年底51.3万片,多出77%。扩成这样,2028年也只够中国自己一半的 DRAM 需求,HBM 只够四成。
10月1日到15日,三星跌20%,SK海力士跌25%,美光、闪迪各跌11%,铠侠跌26%,长鑫自己也跌了15%。六家市值蒸发约7380亿美元。
高盛说,别全算在 4F² 头上。同期还有 AI 融资、信用市场和通胀数据在压。闪迪、铠侠做 NAND,跟 4F² 关系不大,照样被砸。DRAM 现货价那两周还在涨。长鑫的 4F² 看着还在设计阶段,客户认证、良率、成本都没过关。
今天美股反弹。闪迪收涨5.5%,美光涨3%,纳指100涨1.2%,9月21日以来最好的一天。SK海力士周一在首尔只涨了0.4%。
一周前马斯克说,中国一旦学会造,扩产比全世界加起来还快,锂电池、光伏都是这样。他说得对。可扩到51万片都满足不了国内,拿去抢全球市场还早得很。中国芯片每传一次突破,全球同行先跌一轮,这种恐慌还要来几次?
中文X继续将美伊冲突风险与美股、油价及利率走势联系起来,同时出现押注停战利好的乐观判断。华尔街观察Xtrader认为,美股受到特朗普可能打击伊朗的担忧影响,并预测若再次打击,油价可能达到150且长期难以下降;其对能源设施修复周期的描述未附原始资料。mark则以国债回落、周末停战和不加息的预期表达对下周行情的期待,其中停战与政策安排未获确认。硅谷居士另称十年期国债收益率跌破5%,10月初曾达5.35%。讨论呈现地缘风险持续冲击与潜在利好推动反弹的两种路径,但缺少官方行动公告、政策声明和统一行情数据,不能确认油价目标、停战时点或市场反弹。
参与帖子: 有人替内存股喊冤:“长鑫还没证明能大规模量产,市场跌得太早了。”马斯克却泼了盆冷水:一旦中国摸清怎么造,后面的扩产速度,往往比其他国家加起来还快。锂电池、光伏,他都亲眼见过。
这轮讨论的起因,是长鑫公布了新的 4F² DRAM 架构进展,计划年底推出相关服务器内存产品。简单说,就是争取在同样面积里塞进更多存储单元。不过,技术进展、量产良率、最终成本,仍然得一步步��现。
我觉得马斯克是在提醒大家:今天内存缺货、利润好,不代表这种状态能一直延续。他特意提到,才三年前,RAM 还是低利润的大宗商品。对按统一标准生产的 LPDDR5、LPDDR6,他认为中国追得很快。买方不需要等你成为全球第一,只要产品合格、供应稳定、价格有竞争力,就多了一个选择。
但他也划了条线:新一代 HBM,以及把内存和计算芯片更紧密地堆在一起,还要解决散热,这些更难。追上标准化内存,和拿下最先进的 AI 内存,是两道不同难度的题。所以看美光、三星、海力士,得拆开看它们赚的钱里,多少来自普通内存涨价,多少来自更难替代的产品。
内存股最难受的情况,甚至不用等中国把高端市场全拿走。只要普通产品新增供应够多,客户议价就可能变硬。今天大家争的是“还缺多少”,股价往往会提前开始担心:“这种好价格,还能卖几年?”
围绕马斯克所述中国2028年内存产量预期,中文X新增对时间表可靠性、板块情绪定价和半导体回调买入的讨论。投资TALK君质疑马斯克预测的兑现时间,并另对其所述SpaceX算力扩张计划提出融资疑问。陶瑞认为,马斯克言论造成了板块情绪误判,自述相关交易不到四个交易日上涨约10%,但可见文字没有明确标的。Balder看好英伟达、博通、美光、AMD和Marvell等半导体公司的长期业绩,美股仙人则继续主张逢低买入与长期持有。讨论延续中国内存供给预期与存储股抄底的既有分歧,但未提供产能统计、同口径行情或完整交易记录,不能验证收益,也不能将“不卖就能回来”或必创新高视为确定结论。
参与帖子: 市场突然跳水,FT 这条消息很扎眼:OpenAI 9 月底年化收入接近 500 亿美元,之前广泛报道的是 700 亿。一下差出 200 亿,接近三成。
我觉得这条最容易吓到资金的地方,是大家最近还在按越来越高的 AI 收入预期,往后推算 GPU、数据中心和电力需求。现在最大的买家之一,收入数字先打了折,围着它扩产、借钱的公司也难免被重新算一遍账。
同样的估值,收入从 700 亿换成 500 亿,市销率直接贵了 40%。之前觉得增长能消化的价格,突然就显得没那么便宜了。
据外媒报道,SpaceX 正筹备由阿波罗(Apollo)牵头的 400 亿美元巨额融资,计划采购数十万颗英伟达 GPU 芯片以支持逾 1GW 的新增太空算力部署。该消息直接引发二级市场对太空算力基础设施与马斯克 AI 生态的价值重估,印证了此前市场对轨道级计算成本优势的长期推演。与此同时,美股相关概念标的在经历连续多日上涨后出现交易分歧,部分前期重仓 SPCX 与火箭实验室(RKLB)的投资者选择在账面录得丰厚收益后主动少量止盈,将现金仓位提升至两成以防范追高回调风险。讨论显示市场看好太空算力商业化提速,但短线资金多空博弈亦同步加剧。
参与帖子: Morgan Stanley 的 Adam Jonas 今天这句话挺狠:他问了现场 40 个客户,有没有人持有 $SPCX,居然一个都没举手。可他自己给的目标价是 $300。
很有趣,跟我内部的会员一样:x sub,patreon,discord,我公开奶,内部奶,视频奶,文字奶。居然很多人还是没有配置。我也多次分享我发现我聊SpaceX的流量差到可怜,股价却在慢慢爬升,明显的情绪面背离。
更夸张的是算力这块。华尔街现在按 4.1GW、$17/W 去估,最近短期合同却已经接近 $40/W。这个差距有多大?每多 $10/W,4.1GW 就能多出约 $41B 收入,而且不用多建一瓦产能。
所以现在 SPCX 的估值弹性其实非常大。市场嘴上已经开始给高目标价了,但机构仓位看起来还没真正跟上;如果 AI Compute 后面的合同还能维持现在这种价格,华尔街模型很可能还得继续往上改。
再加上 Starlink、发射和算力本来就能互相喂需求,SpaceX 现在越来越像一家公司里同时塞了几条增长曲线。 $SPCX
路透社爆料大模型独角兽Anthropic计划启动IPO,其寻求的上市估值可能超过2万亿美元,或创人类历史上最高规模IPO纪录。招股书内部数据披露,尽管公司2025年营收暴增约12倍至46亿美元,但同期净亏损高达420亿美元,其中算力和基础设施开销便达73亿美元,未来还将持续承担数千亿美元级别的巨额资本开支。该数据曝光后迅速引爆科技与二级市场圈层争议:部分观点看好其顶级模型商业化潜力,但更多交易员与分析人士警惕上游算力芯片厂商吃尽行业利润,质疑AI巨头试图通过天价估值IPO将庞大财务亏损转嫁给二级市场接盘。
参与帖子: Anthropic招股书泄露:一年亏4200亿,还要再砸5.18万亿
路透看到的Anthropic IPO招股书,数字看完会沉默。
2025年营收涨了约12倍,做到46亿美元。
同期净亏420亿美元。
经营亏损超过80亿美元。
光算力和基础设施就花了73亿美元,占运营开支一半以上。
更狠的是后面:未来几年,云、算力、基础设施承诺支出高达5180亿美元。
对,不是518亿,是五千一百八十亿美金。
估值传闻已经到2万亿美元量级。
一家成立才五年的公司,一边把营收打到12倍,一边把亏损和承诺支出打到天文数字。
420亿净亏里,大约340亿是融资工具估值上升带来的会计处理,不是纯现金烧掉。
但就算剔掉这部分,经营层面照样在大亏,而且客户还高度集中——接近四分之一收入来自两个客户。
这就是现在的前沿AI:
增长快到离谱,烧钱也快到离谱。
还没上市,账单已经按“万亿”在排。
AI公司现在比的不是谁先盈利,是谁先把算力、电力、芯片锁死。
锁住了,故事就能讲下去;锁不住,再漂亮的营收倍数也撑不住。
你们觉得,这种模式最后是改写世界,还是先改写资本市场的定价逻辑?
存储芯片巨头美光科技(Micron, MU)发布强劲季度财报后,二级市场围绕其“业绩大幅超预期但股价波澜不惊”展开新一轮复盘。数据显示,美光当季营收与净利润迈入全新量级,DRAM出货量与均价双双实现环比上涨,前瞻指引显著强于华尔街预期。然而,市场对财报落地后股价原地踏步出现分歧:部分交易员认为利好早已被充分定价,在半导体整体高位震荡背景下资金趋于观望;坚定的多头投资者则强调,美光具备罕见的业绩高可见度与强劲毛利支撑,属于被市场低估的五边形核心资产,短期价格滞涨难掩存储超级周期的长期成长逻辑。
参与帖子: MU 这份财报有点离谱。 $MU
Q4 营收 $54.2B,同比 +379%,毛利率 87%。
下一季营收直接指引 $61.5B,继续高于市场预期。
最关键的不是 beat,而是:
内存这种传统周期行业,正在被 AI 硬生生打成高毛利、高增速生意。
以前看 MU,怕的是周期见顶。
现在要问的是:
87% 的毛利率,到底什么时候才会掉下来?
只要这个数字不掉,市场对 MU 的估值逻辑就还没走完。
随着美国国债收益率突破5.3%关口以及美联储9月议息纪要披露通胀控制分歧,美股市场投资者开始积极重构资产配置模型。资深投资人提出运用经典“杠铃策略”,将95%仓位配置于无风险美债以锁定高确定性息票收益,仅用5%资金配置长周期期权进行非对称博弈;在具体方向上,除持续看涨谷歌与亚马逊等强现金流科技巨头外,投资者倡导买入易被生成式AI颠覆的创意、设计与传统外包公司的长期认跌期权(Put)以实现低成本获利。讨论体现出宏观高利率环境下,资本在防守吃息与押注产业颠覆之间寻求平衡。
参与帖子: 这两天我一直觉得盘面有点怪: $SPCX 连着拉,今天又涨了 7.6%,但 $RKLB $ASTS 这些航天股没怎么跟,连同样吃 AI 算力逻辑的 $NBIS 今天反而跌了 4% 多。
今天看到 NBIS 这份 卖股票filing,大概能解释一部分了。卖的不是 CEO,是 COO 兼董事 Ophir Nave:他提交 Form 144,准备卖 50 万股,价值约 $1.214 亿。
他原来直接持有大约 95.3 万股,卖完只剩约 45.3 万股;不过另外 200 万份、$100 行权价的期权一股没动。
所以这两天 SPCX 这波越来越像是资金在单独给它重估:Morgan Stanley $300 目标价、AI Compute 定价、TSMC/Terafab 这些东西一起发酵。航天板块没一起涨,Neocloud 也没一起涨,钱明显在挑公司。
NBIS 今天这笔内部人减持,是不是他在怕些什么? 你们说他在怕什么?
OpenAI在开发者大会发布个人AI助手Dot后正式开放网页端体验,并同步将Codex客户端资料库重构为全新的Space功能,加速推进云端Personal Agent生态落地。实测反馈显示,Dot支持自定义配置并与桌面代码环境联动,但其在Codex内的创建引导与跨端同步体验仍显割裂。与此同时,科技圈发现顶级域名dot.com已被马斯克买下并定向跳转至旗下Grok Bot下载页,引发巨头抢夺下一代智能体流量入口的戏谑与博弈。行业观察指出,随着Meta推出Muse、Manus推出Cue以及OpenAI推出Dot,2026年云端个人智能体赛道正进入大厂全面卡位的新周期。
参与帖子: OpenAI 今天发布新 Agent:Dots。
然后网友发现一个很离谱的细节:
输入 https://t.co/rEDNE6lfRq,现在会直接跳到 Grok Bot。😂
但先别急着说“马斯克抢注了域名”。
我查了下,https://t.co/rEDNE6lfRq 早在 1994 年就注册了,现在 WHOIS 也是隐私保护,公开信息根本无法确认背后持有人是谁。
所以目前唯一能确认的是:
OpenAI 发布 Dots 的当天,https://t.co/rEDNE6lfRq 的流量入口却指向了竞争对手。
是提前布局、临时改跳转,还是单纯巧合,现在还不知道。
但作为一个产品发布乌龙,节目效果确实拉满了。
不信你点进去看看👀
#OpenAI Dot #Codex #Personal Agent
中文X继续传播马斯克拟于明年向每位美国儿童赠送一股SpaceX股票的说法,新增讨论聚焦赠与规模、股份来源和公众持股的意义。Alan Chen称,股份将来自马斯克个人持仓,按约7200万名未成年人及当时股价估算,总值约106.5亿美元,并转述“这将是许多次中的第一次”。Bean哥介绍了支持与反对意见,包括扩大普通人的未来参与机会,以及作秀、政治动机和财富分配权力等质疑。Jason Z则引用将做空SpaceX与做空美国儿童联系起来的调侃。候选推文未附正式赠股文件、资格条件或兑现机制,估算金额不代表已完成赠与,相关评论也不能证明计划动机或投资价值。
参与帖子: 快生孩子吧,首富发股票了,一人一股 $SPCX !
X新一轮创作者分成发放后,中文博主的讨论从晒收入延伸至收益回落、原创内容策略与账号合规。WolfyXBT自述单期收入由此前一千多美元降至约七百美元,但没有提供完整结算记录或变化原因。王长富认为,吸引眼球的原创文字帖是获取X原创收益的有效形式,未附不同内容类型的收益对照。李新宝提醒,部分账号可能因帖子不合规失去原创资格,并担忧收益截图在国内平台传播后监管趋严;后者属于个人预测,并非已公布的监管变化。这批推文呈现出流量获取、收入波动与长期账号经营之间的张力,不能据此确认平台调整了分成规则,也不能将个别作者的经验推广为普遍收益规律。
参与帖子: 今天 Nikita Bier 正式离开 X。 他说自己的 X 工作电脑终于被断开了,还挺伤感地写了一句:“晚安,我的小应用。” 马斯克亲自回了 “Thanks for everything.”
Nikita 这一年其实挺有意思。创作者嫌收入低、被莫名 demonetized、内容被别人搬走,经常直接 @ 他,他是真的会下场回。碰到有人靠抄帖、搬视频、刷互动赚钱,他也一点不客气,直接把证据贴脸上,收入给原创作者,严重的直接踢出 Creator Program。X 今年把一大批搬运号和 engagement bait 当重点清理对象,他在这件事上很强势。
所以很多人其实一边骂他,一边又会去找他解决问题。至少从创作者生态这块看,他是少数你真的能感觉到“有人在管”的 X 高管。
他 8 月其实就已经卸任 Head of Product,今天更像是彻底交接完。马斯克还能专门出来送一句 “Thanks for everything”,这个待遇已经说明他这一年分量不轻。
祝愿他以后越来越好!
中文开发者分享AI编程与桌面软件操作的新实践,涉及Codex配合REA下载微信视频号视频、研究WorkBuddy读取微信聊天记录,以及Claude Code项目级记忆和Skill规则复用。宝玉称,视频下载需要多步对话,Codex最终通过配置本地代理完成;Andy Stewart自述使用REA配合算力舱研究聊天记录读取方式,但可见帖子没有呈现完整过程。Jason Young认为,项目记忆能够保留设计决策、开发红线和待修复问题,提高更换工具的成本;向阳乔木建议借鉴Skill中的验收、数据和画面控制规则。讨论延续智能体操作软件与开发工作流优化的脉络,但缺少兼容性、数据授权、稳定性及效率对照,不能据此确认普遍适用性。
参与帖子: The Information 爆料:Microsoft 原本今年内部准备花至少 10 亿美元用 Claude,现在砍掉三分之一以上;Meta 那边,Claude Code 的内部用户也从大约 6 万降到 3 万。
我觉得这事很现实。Claude 不是不好用,问题是大公司一算账,发现这么用下去太贵了。简单任务完全可以丢给更便宜的模型,难的再用 Claude,甚至干脆自己做一套。
LLM的护城河,这么浅吗?今年Anthropic IPO 这么看有些困难
中文X围绕法国骚乱的讨论新增商铺遭劫说法,并延伸至福利制度和法国思想传统的评价。王海滨称北非移民攻击、劫掠包括华人商铺在内的店铺,并转述所谓随机采访中的动机解释,但未提供完整视频、地点或警方资料。小宇妈妈将巴黎抗议者的行为归因于高福利和生活压力不足,表达强烈不满;五岳散人则以讽刺语言评价法国思想传统及其社会后果,并提及英国自身面临困境。这些帖子延续既有法国骚乱与欧洲社会风险脉络,但不是针对同一现场的独立交叉验证。候选材料不足以确认涉事者身份、受损商铺范围及事件原因,也不能将个别转述推广为移民群体特征,或据此认定高福利导致骚乱。
参与帖子: 10月17日,法国利摩日市政厅在骚乱中被纵火,钟楼在大火中坍塌,建筑严重损毁。这座1883年启用、站了143年的城市地标,就这样成了抗议生活成本上涨的代价。
工资不够花、公共服务越来越差,当然可以抗议。但把公共建筑烧掉,物价会降吗?学校会变好吗?市政服务还得继续,修复的钱还得有人出,最后买单的依然包括那些正在为生活成本发愁的人。
我能理解普通人的愤怒,也正因为如此,更反感有人借着这种愤怒砸抢纵火。政客可以换,政策可以改,143年的历史烧掉了,给谁换来更好的生活? https://t.co/Y5J4FOrxt1
中文X出现AI基金VARA可能被迫卖出股票的传闻,相关讨论将Nebius、CoreWeave等个股的下跌与潜在清算抛压联系起来。Alan Chen强调消息尚待证实,认为若传闻属实,部分跌幅可能包含不计价格的被动卖盘,而不宜直接归结为看空AI的判断兑现。Art of Speculation则直接声称基金爆仓,并提出关注CRWV、BE、NBIS数日技术性反弹的交易判断。Darren北美投资同期自述加仓NBIS、美光等股票后迎来反弹,但称尚未回到CPI公布前的位置。讨论焦点是短期资金冲击与逢跌买入机会;候选材料没有基金公告、清算记录或完整行情,无法确认VARA爆仓,也不能证明反弹由相关抛压消退推动。
参与帖子: 基金爆仓!? leopard 态势感知重演!?
这两天AI股跌成这样,先别急着给Michael Burry颁奖。市场正在传,AI基金VARA可能出了问题,正在被迫卖股票。如果属实,部分个股的跌幅里,就可能夹着一笔根本不愿意等价格的卖单。
看看流传的历史持仓:Nebius、CoreWeave、Lumentum、Vertiv、Coherent、美光、AMD……从算力租赁、光通信,到散热、电力和存储,一整条AI产业链。这样的组合一旦需要快速变现,砸下来的就会是一篮子股票,看盘的人却容易理解成整个行业同时出事了。
这让我想到Leopold Aschenbrenner此前那轮被迫减仓。重仓同一条主线,再叠加杠杆,股价下跌触发追加保证金,补不上就卖;卖出继续压低价格,又逼其他人减仓。到了这个阶段,基金经理再看好三年后的AI需求,也得先处理今天账户里的资金缺口。
所以我会把这份持仓名单放进接下来的观察范围。如果其中一些公司订单、盈利预期没明显变化,却被集中抛售拖下去,等强制卖压缓解,就可能出现幅度很大的反弹。尤其值得看谁先止跌、谁在板块继续下挫时开始跌不动,而非只看谁已经跌得最多。
VARA爆仓目前仍是传闻,也解释不了这两天所有的下跌。但这条线索值得跟:如果卖方是在筹现金,股票可能被卖到低于他自己认可的价格。接下来要找的机会,就是那些公司还在正常做生意,持有它的基金却已经等不起了的股票。
中文开发者分享Muse与Grokbot接入本地模型的方案,将个人智能体讨论从跨环境协作延伸至持续运行成本。实践哥Li称,有显卡的用户可通过Tailscale组网,让Muse连接本地Qwen 3.8 Next Flash,并以“5毛钱电费”和“无限token”描述使用体验;可见教程在登录步骤处截断。Lonely随后转发“Muse无限token 2.0”方案,强化本地显卡运行的传播。Go学长则提醒,连Muse都无法注册的网络环境,不宜贸然购买Claude服务。讨论呈现本地推理降低云端额度依赖的期待,也涉及网络可达性门槛,但候选材料没有提供硬件配置、耗电周期或稳定性测试,不能确认所述成本及全天候运行效果。
参与帖子: 今天市场消息太多了:
openai FT谎报利润引发市场动荡,随后发现数据有误(我早发现了);
印度又是申奥被嘲讽,H1b绿卡被冻结,被马斯克怒怼starlink无法进入,引发大量水军x上围攻;
SpaceX收购频谱,传统通信行业股票被抛售,Grokbot进步迅速,马斯克直接x上颅内高潮,称未来市值超越整个地球经济。
每个都非常精彩,我该做哪个视频选题啊朋友们?
俄罗斯鼠疫相关传闻在中文X社区继续传播,新增帖子涉及空气传播说法、研究所员工死亡后的信息披露质疑,以及对恐慌扩散的讽刺。王海滨发帖称鼠疫可空气传播,但候选推文没有提供对应证据,也不足以证明俄罗斯出现持续传播的疫情。香港老雷转述一名据称死亡员工母亲的说法,涉及特制试管是否破碎、死亡证明缺失及亲属被隔离,并据此怀疑官方隐瞒信息;这些内容仍属于转述与推测。王长富则以传闻“蔓延到推特中文区”的表述讽刺舆论传播。讨论焦点由公共卫生风险延伸至官方透明度与社交媒体信息可信度,但现有材料无法确认具体疫情范围、传播链条或隐瞒行为。
参与帖子: 为什么每次邻近大选,中期选举,这类的政治事件前后,总是来一些“鼠疫” “瘟疫” “黑死病” “疫情” 的恐慌事件,到底是谁tm写的剧本这么恶心🤮
中文X围绕新一轮创作者收益发放,出现对分成回报、持续发帖动机和爆文积累的讨论。Alan Chen称,看到有人晒账单,也有人因收入不及投入而准备离开平台,进而追问创作究竟是为了领取分成,还是分享内容、认识他人和提供价值。香港老雷则以夸张调侃建议把经营X作为收入与个人活动的结合,并在另一帖回应删帖猜测,称自己几乎未删推文,解释平台显示的7848条包含回复,自述拥有多条百万及五十万阅读量帖子。这些内容延续X创作回报与流量积累的既有脉络,但没有展示完整收益账单、后台统计或投入成本,不能据此认定持续发帖能够稳定赚钱,也不能将爆文数量等同于实际收入。
参与帖子: 今天X又发工资了,看到很多人晒账单,也看到有人说,努力了这么久,费那么多心思写东西,最后就拿这点钱,觉得没意思了,准备退圈、远离这个平台了。我看完其实心情挺复杂的。
我就想问一句,你当时来这个平台,到底是为了什么?就是来领工资,来薅老马羊毛的,还是你本来就有东西想分享,想认识一些人,想给别人提供一点价值?我觉得这个得先想清楚。如果一开始就是冲着钱来的,每天费尽心思写,写完就盯着流量、算收益,最后发现不划算,那你肯定会失望,肯定想走,这个我能理解。
但如果你本来就愿意分享,觉得自己讲的东西能帮到别人,那平台哪怕给你一点点收入,你也会觉得,哎,还不错啊,做自己愿意做的事,居然还有钱拿。都是同一笔钱,出发点不一样,感受真的差很多。赚钱没什么不好,我自己也希望收入多一点,但我不会因为这次少发了,就觉得我之前写的东西都白写了。
我还是相信这个平台长期会筛选出真正提供价值的人。只想着薅羊毛,甚至每天往里面倒垃圾内容,可能一时也能赚到钱,但能做多久呢?所以也跟大家共勉吧,多想想自己有什么值得分享的,多试一点自己的东西。有条件、也愿意长期在这里玩的,可以开个蓝勾,看到喜欢的创作者也可以订阅支持一下。毕竟你愿意认真写,我愿意认真看,这个平台才有意思。 @XCreators