返回话题榜
Finance争议全部数据

美光回调加仓观点与ASML季度财报解读延续

美光与ASML投资讨论继续围绕回调买入、财报表现及长期持有展开。Darren北美投资称,美光最新财报后基本面进一步改善,将其所列800至1000区间视为积累股数的位置,并批评投资者在上涨时追涨、回调时恐慌的行为。硅谷居士转述ASML季度营收117亿欧元、净利润50亿欧元及利润同比增长133%等数字。美股仙人则分享首次在X直播及粉丝突破5万的经历,重申存储多头、逢低买入和长期持有立场。这批帖子延续已有的半导体财报与买入判断脉络,但未提供公司公告、同口径行情或完整持仓记录,不能核实财报数字和报价口径,也不能将创作者的看多立场视为投资回报保证。

#美光#ASML#半导体财报#逢低买入#存储股
话题热度
6344
选题
帖子数
113
曝光
512.5万
参与创作者
37

话题热度趋势

从首次出现到最后更新;不足 7 天时补足 7 天观察窗。

全部关联帖子

共 113 条
1
14.9万 粉丝
曝光62.9万
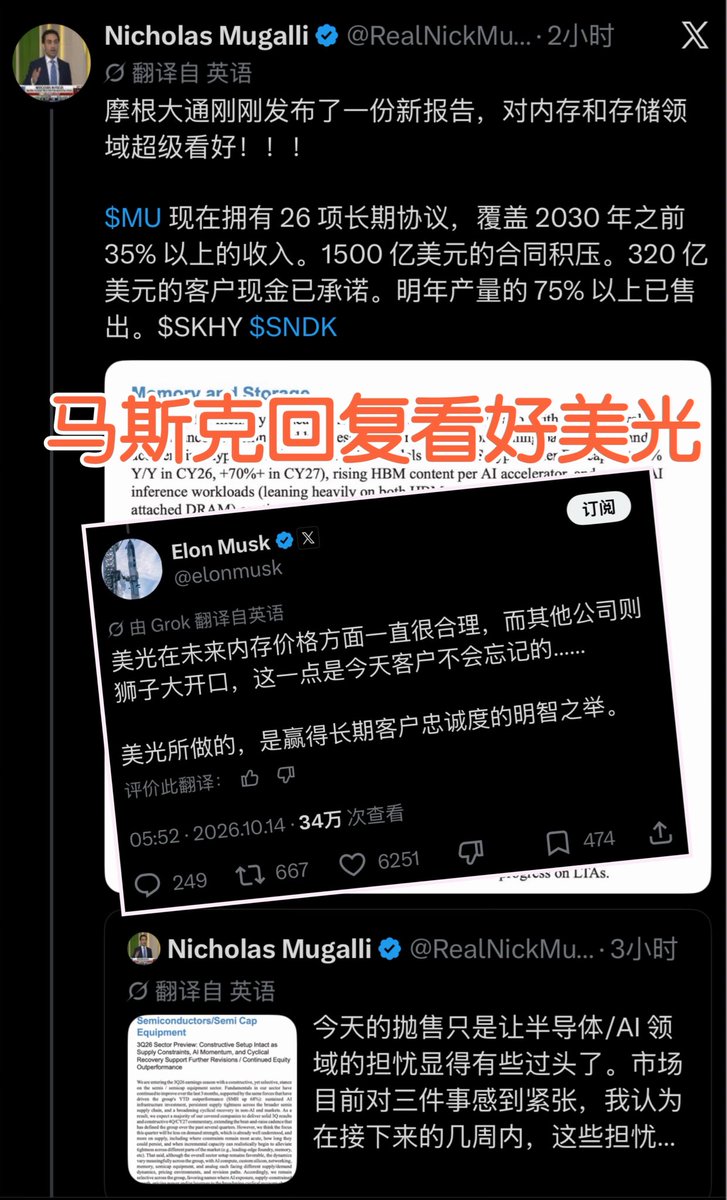
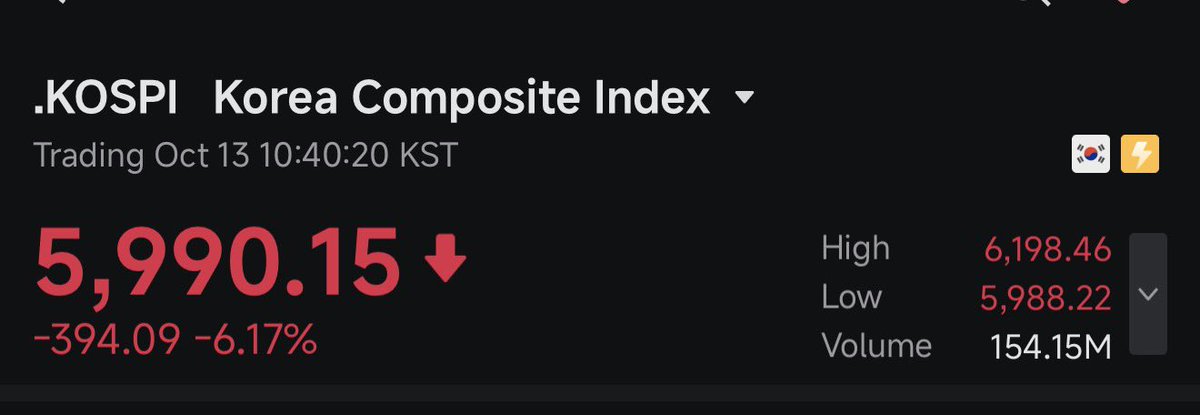
马斯克昨晚这篇小作文,让半导体市场更加恐慌了起来,今天韩国股市又来了个急刹。 而背后原因是最近中国的长鑫存储 CXMT,进步很快,已经占到全球内存 DRAM 收入大概 9 - 10% 左右,就在前几天,他们的总裁宣布新的架构上有进展,计划 2026 年底推出用这种技术的 DDR5 服务器内存。 结果这被英文区解读成,中国可能在服务器 DRAM 上,提前赶上甚至领先,而三星大概 2028 年才推类似技术。 结果美光、闪迪等内存相关股票,当天集体下跌。 有人觉得跌得没道理,因为宣布不等于真能量产,就算良率高、成本低,而且现在 AI 需求太大,多点供给也填不满。毕竟这是普通 DDR5,不是更赚钱的 HBM。 但马斯克则直接泼了个冷水,他认为中国一旦把某个产品的制造工艺搞明白,扩产能力经常比全世界其他地方,加起来还快。锂电池、太阳能板就是案例。 SpaceX 是少有的例外,但现在除了 SpaceX,中国已经占了全球大部分非 SpaceX 的火箭卫星入轨质量。 他预判内存可能也差不多,毕竟 3 年前内存还是低利润的大宗商品,LPDDR5 / 6 这种标准化的普通内存,中国看起来解决得会很快。 但更先进的东西,如 HBM 新架构、逻辑芯片下面放 SRAM 层、内存散热等,会更难搞。
AB Kuai.Dong 的图片 1
AB Kuai.Dong 的图片 2
3
9.7万 粉丝
曝光16.8万
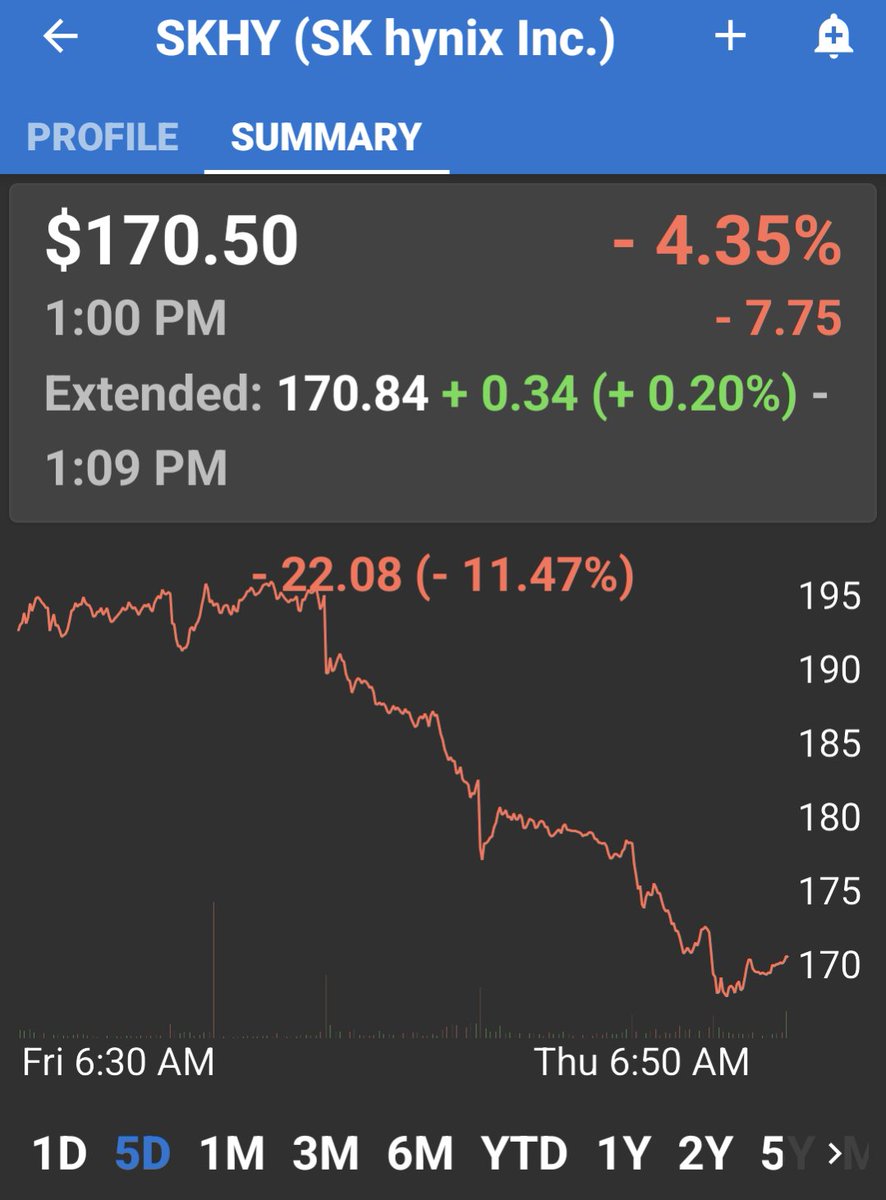
马斯克说,内存迟早会被中国做成白菜价。 两周前刚为了给Optimus量产拿到足够的内存、把成本降下来,把特斯拉AI5芯片的内存砍了一半,第二天又加回去一点。 昨晚存储股全线挨砸。美光跌了3.9%,跌破1000美元,连跌三天;闪迪跌了快6%;三星周一跌了4.4%,今天盘中又跌了6%左右,韩国股市五天跌了一成多。 我手里也有存储的仓位,这两天账户也不好看。 起因是长鑫。周末上海开了个芯片大会,长鑫的总裁说,他们新一代4F²架构的DRAM有了关键进展,计划年底前推出用这个技术的DDR5服务器内存。4F²比现在通行的6F²,单个存储单元小了大约三分之一,同一块硅片能塞下更多内存。 然后马斯克在推上回了一段。他说中国一旦搞明白某样东西怎么造,产能往往比世界其他地方加起来还大,锂电池和光伏都是这样;还说LP5、LP6这种标准化的内存,中国好像解决得很快。 被转得少的是后半段。他说更新的HBM、3D堆叠这些,会难得多。他也没点名美光,没点名任何一家公司。 长鑫我们写过好几次了,它的进步是真的。按TrendForce的数据,它已经是全球第四大DRAM厂,份额一个季度从7.6%涨到9.5%,上海、合肥都在扩产。 可宣布一个新架构,跟能大规模量产,中间还隔着良率、价格、可靠性好几道坎。4F²也不是只有长鑫在做,三星、SK海力士的路线图上都有,三星计划2028年量产。 不过这次跌,我觉得也不全是情绪。 这一轮普通DRAM涨价涨得太猛,现在存储厂最赚钱的,反而不一定是HBM。美光财报里,含HBM的那块业务毛利率是83%,比公司整体的87%还低。美光自己也说过,2027年新签的HBM合同,会缩小HBM跟普通内存的利润差距。 也就是说,长鑫打的服务器DDR5,恰恰是存储厂眼下最赚钱的那块。市场怕的东西,是有道理的。 我的理解是,要分开看。短期的利润,很大一块是普通内存涨价撑起来的,这部分最容易被卷,光伏和锂电池的剧本大概率会重演。长期的护城河在HBM,给AI芯片配的高端内存,美光2027年的HBM已经大部分签掉了,这块马斯克自己也承认更难。 所以我一股没动。我买存储,买的是AI这几年对内存的胃口,尤其是HBM。短期涨价的那部分利润会被卷,这个我心里有数。 拿着存储股的朋友,与其天天刷长鑫的新闻,不如回头看三件事。 第一,这家公司的利润,有多少是靠普通内存涨价撑着的。这部分最怕长鑫,越依赖它,越要小心。 第二,它到底做的是什么。闪迪做的是NAND闪存,跟DRAM不是一条线,这次跟着跌,更多是情绪。 第三,你自己有没有加杠杆。存储是周期股,涨的时候猛,跌的时候也猛,长鑫这条只是又推了一把。 方向看好,仓位你定,杠杆别碰。不构成建议。 马斯克说内存迟早变白菜,UBS说哪怕算上长鑫扩产,DRAM也要缺到2028年。 你信谁?
6
7.0万 粉丝
曝光10.7万
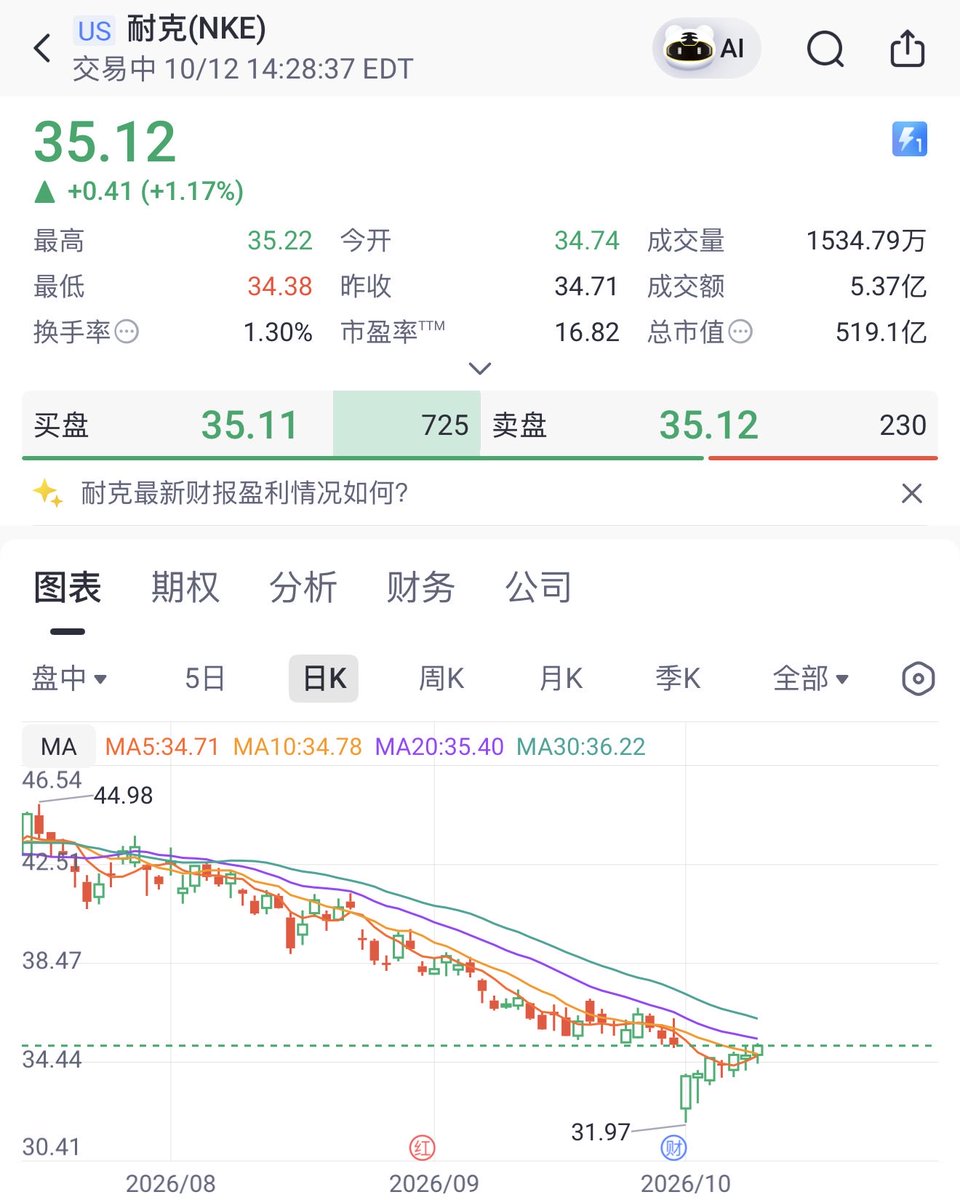
美股巨震在即:这3只神股抓紧抄底,1只垃圾股赶紧清仓 1. 英伟达 $NVDA 现在股价直接被低估了23%左右,我觉得它今天就值300刀。营收和利润增长都很硬核,护城河极深。短期市场波动不可怕,只要耐心拿住,逢低买入现货或做两年后的远期看涨期权,长期看依然是AI浪潮里的真核心。 2. 博通 $AVGO 估值和增长跟英伟达类似,近期越来越有吸引力。虽然市场在担心它跟Anthropic的融资循环传闻,但只要芯片能赚到钱就没毛病。股价回调就是送机会,适合同时买现货、卖Put吃现金流以及买两年后的看涨期权。 3. 美光 $MU AI需求稳得很,但因为自身周期性太强,市场老担心它未来的业绩会冲高回落。股价确实被低估了,可因为波动太大导致期权费太贵,千万别买Call,老老实实拿现货或者卖Put才是明智之举。 4. 纳斯达克100 $QQQ 与标普500 $SPY 大盘表面上看高估了5%到8%,但根本不用慌。按照企业每年20%的业绩增速算,这就相当于提前跑了三个月的行情而已。大盘哪怕横盘三个月,业绩一跟上估值立马回归正常,波动就是送钱的机会。 5. 谷歌 $GOOGL 已经进入打折促销区,性价比相当不错,是当前市场里非常值得关注和布局的优质标的。 6. 亚马逊 $AMZN 整体看好,目前处于小幅打折状态,但还没便宜到让人想疯狂加杠杆买Call的地步。稳健策略就是拿一部分现货,配合卖卖Put赚点收益。 7. 台积电 $TSM 公司绝对是一等一的好公司,但当前价格稍微贵了15%左右。现在只适合握紧手里的现货,不建议在这个位置上期权杠杆。 8. Meta $META 之前涨幅太猛,当前性价比已经大幅下降,不再适合用期权去放大看涨收益,建议分批止盈、降低风险。 9. 耐克 $NKE 别听别人忽悠什么抄底黄金期,这就是个没有护城河的标的。每股收益一路向下滑落,根本没有业绩支撑,属于千万别碰的类型。 u1s1,耐克的鞋还是一顶一的好的 👍
10
10.7万 粉丝
曝光8.8万
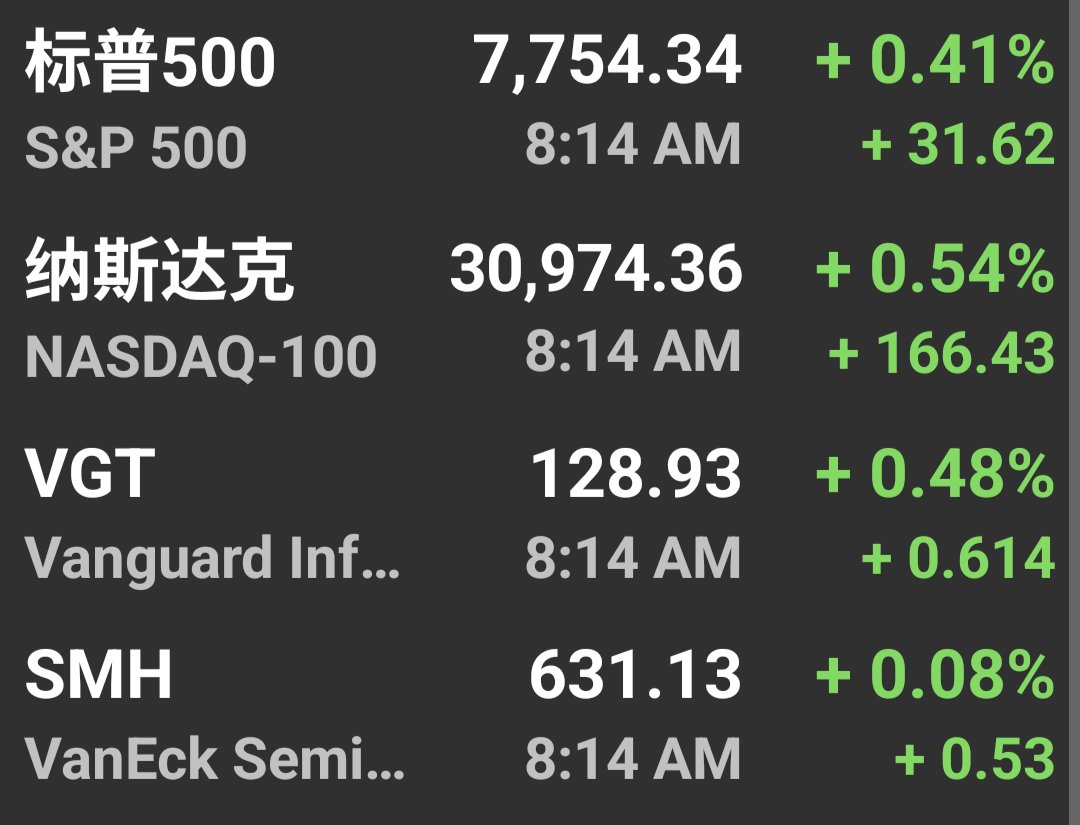
2026前9个月,哪些基金最亮眼? 2026年已经过去了9个月,你的投资收益率还好吗? 今天,我就列出了几个主流指数今年以来的表现,给大家做个参考。 指数基金 收益率 全市场 VTI 13.7% 标普500 13.8% 纳斯达克100 22.5% 信息技术 VGT 36.7% 半导体 SMH 75.1% 国际股市 VXUS 14.1% 短期国债 VBIL 2.8% 黄金 GLD -4.1% 过去15年,上��几个主流ETF的平均年化收益率如下。 ETF 收益率 全市场 VTI 15.3% 标普500 15.7% 纳斯达克100 20.5% 信息技术 VGT 22.5% 半导体 SMH 30.2% 国际股市 VXUS 8.4% 黄金 GLD 6.0%
12
7.0万 粉丝
曝光8.3万
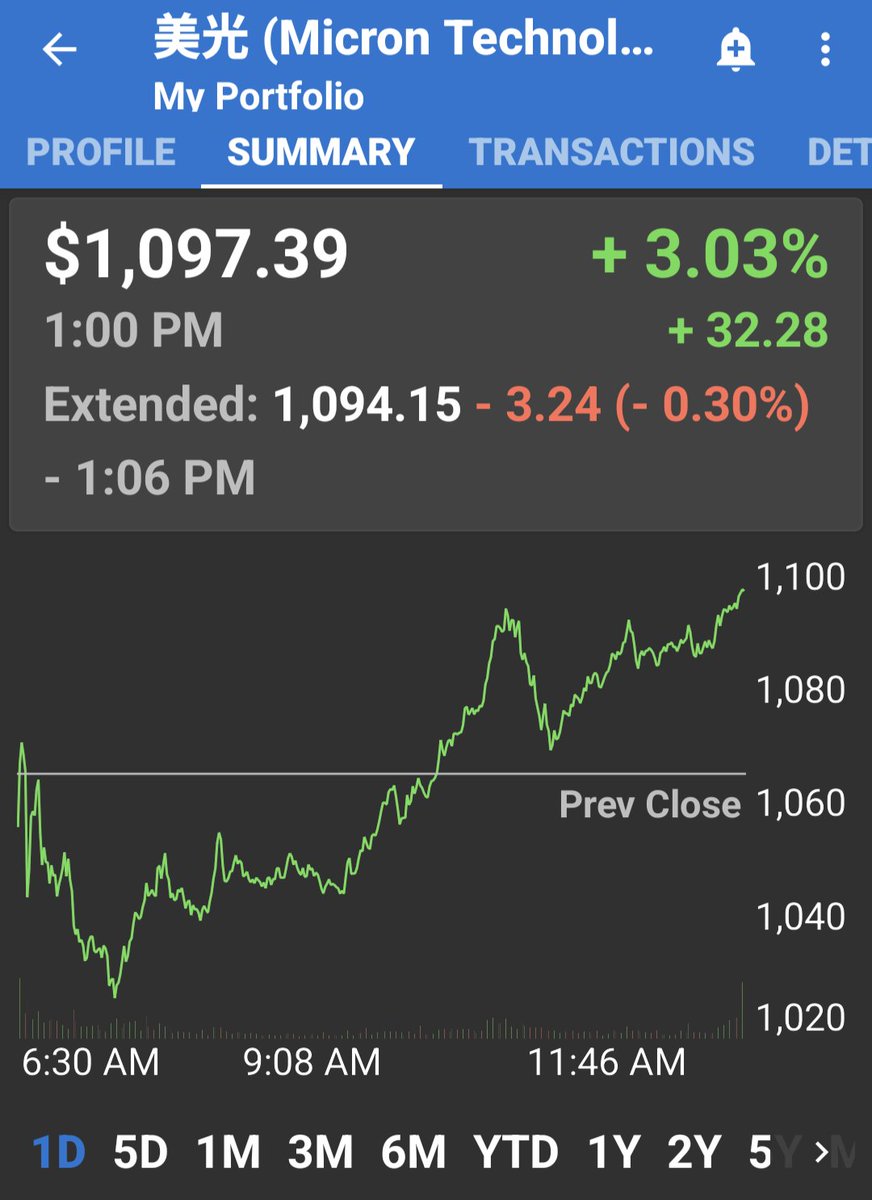
最担心的事儿,还是发生了! $MU 盘中跳水,直接砸穿了1000,现在979,离52周高点1255已经-20%,就因为长鑫放了个消息。 长鑫存储总裁在上海一个芯片会议上说,年底前要发布下一代服务器内存,DDR5的RDIMM,用的是4F²单元结构。就是同样一块硅片能塞进去更多存储,成本更低密度更高,这直指美光三星海力士最赚钱的服务器市场。 短期HBM业务完全不受影响,长鑫离这个还隔着两代技术。HBM均价2027年预计还要涨120%,这个基本盘今天一根阴线改变不了。 可怕的是,这个故事让多少人开始怀疑:这个周期股,是不是要见顶了?
15曝光7.8万
比特币 8.5W,美股纳斯达克也新高附近,但为什么圈子里不热闹呢? 相比于俩月前的存储大行情,圈子里热闹非凡,现在圈子里显得非常冷清。 因为普通人,基本只能在连续的趋势大行情里赚钱。 现在的市场什么情况? 比特币拉一波 10%~20% 之后,能震荡一两个月,简直畜生。 美股是开盘前涨,开盘后跌,然后又涨,然后又跌。 这对做交易的人来说,简直是地狱行情。 所以看似价格还在高位,但财富效应真的不行,所以 X上连讨论行情的都少了。 我在等回调,无论是比特币还是美股,到时候我会带兄弟们再冲一波,梭一把大的,放心!😀😀😀
17
1.9万 粉丝
曝光6.9万
今晚存储的小崩,马斯克也推了一把。 在马斯克看来,有统一标准的成熟产品,中国迟早能用规模化把它做成白菜价,普通内存可能就是下一个。只有像 HBM、3D 堆叠这类目前的前沿技术,才可能像 SpaceX 一样成为例外。 任何有标准答案的问题��对中国来说,都不是问题。 如果从投资角度看,他的潜台词是:标准内存这轮涨价周期未必能持续,真正的长期壁垒在先进封装和下一代存储架构上。 夹带的 SpaceX 自夸还是有点用的,今晚目前还在微涨。
对冲积鲸Reason 的图片 1
19
2.1万 粉丝
曝光6.5万
今年存储,已经是第三次被"利空"砸了。 3月,谷歌发布了一个能省内存的压缩技术,加上美光上调资本开支,美光8个交易日跌了三成。 7月,长鑫上市,又传出苹果在找长鑫买内存,再赶上韩国芯片股大跌,美光从1255的高点跌了近三成。 这周,长鑫发布新一代DRAM架构,马斯克补了一句"内存三年前还是低利润的大路货",美光、海力士、闪迪三家一天蒸发1080亿美元,美光跌回1000以下。 再看同一段时间美光的营收:239亿、415亿、542亿,下个季度指引615亿。 股价一次次被砸,营收一个季度比一个季度高。 这次的担心有它合理的地方。这一轮涨价最猛的是普通内存,长鑫冲的正好是这块,涨价带来的那部分超额利润,迟早会被挤掉一些,这点我认。 但要说内存需求没了、行业要回到三年前,财报里看不到这个迹象,马斯克自己也说了,HBM这类高端内存"会更难"。 所以我对存储的看法一直没变,像上半年那种一个月涨八九成的单边爆拉行情,基本不会再有了。 接下来更可能是震荡上升的同时被各种消息来回洗,每隔一两个月就来一次"这次真的到顶了"。 这种走势,考验的是能不能拿���住。 看好、也拿得住的人,这些消息就是噪音。 拿不住的,每次都在利空里割掉,回头一看,营收又创新高了。
21
5.7万 粉丝
曝光6.3万
有人替内存股喊冤:“长鑫还没证明能大规模量产,市场跌得太早了。”马斯克却泼了盆冷水:一旦中国摸清怎么造,后面的扩产速度,往往比其他国家加起来还快。锂电池、光伏,他都亲眼见过。 这轮讨论的起因,是长鑫公布了新的 4F² DRAM 架构进展,计划年底推出相关服务器内存产品。简单说,就是争取在同样面积里塞进更多存储单元。不过,技术进展、量产良率、最终成本,仍然得一步步��现。 我觉得马斯克是在提醒大家:今天内存缺货、利润好,不代表这种状态能一直延续。他特意提到,才三年前,RAM 还是低利润的大宗商品。对按统一标准生产的 LPDDR5、LPDDR6,他认为中国追得很快。买方不需要等你成为全球第一,只要产品合格、供应稳定、价格有竞争力,就多了一个选择。 但他也划了条线:新一代 HBM,以及把内存和计算芯片更紧密地堆在一起,还要解决散热,这些更难。追上标准化内存,和拿下最先进的 AI 内存,是两道不同难度的题。所以看美光、三星、海力士,得拆开看它们赚的钱里,多少来自普通内存涨价,多少来自更难替代的产品。 内存股最难受的情况,甚至不用等中国把高端市场全拿走。只要普通产品新增供应够多,客户议价就可能变硬。今天大家争的是“还缺多少”,股价往往会提前开始担心:“这种好价格,还能卖几年?”
22
8.7万 粉丝
曝光5.7万
摩根士丹利刚发布了一年一度的选股名单Vintage Values 2027,去年淘汰得只剩3只,又新增12只 我总结了一下变化(相比2026): 保留: $AMZN(亚马逊)电商+云算力 $MCK(McKesson)医药分销$V(Visa)支付清算 移出: $MSFT(微软)软件+云服务 $META(Meta)社交+AI模型 $PANW(Palo Alto Networks)网络安全 $WDC(西部数据)存储硬件 $SPGI(标普全球)金融指数与数据 $KKR(KKR)私募股权 $BSX(波士顿科学)医疗设备 $THC(Tenet Healthcare)医院运营 $WMT(沃尔玛)零售超市 $RTX(雷神技术)航空防务 $ETN(伊顿Eaton)工业电气 $NEE(NextEra Energy)公用事业+新能源 $EQT(EQT)油气开采 新进: $GOOGL(Alphabet谷歌)互联网+AI算力 $AAPL(苹果)消费电子 $DT(Dynatrace)软件可观测性 $EQIX(Equinix)数据中心+算力基建 $KEYS(是德科技Keysight)电子测试测量仪器 $LPLA(LPL Financial)独立券商平台 $TRU(TransUnion)个人征信 $LLY(礼来)生物医药 $KO(可口可乐)消费饮料 $FWONK(Liberty Formula One)F1赛车+传媒 $HONA(霍尼韦尔航空航天)航空航天防务 $WMB(Williams)天然气管道
24
3.0万 粉丝
曝光5.6万
我知道这波做空美光,不少兄弟没跟上。但我不会说你,你也别懊恼,因为,我开仓的那刻,也不能保证100%赚钱。 我能做到的就是:真实。开仓了就发出来,包括单子和逻辑。 我认为,看我开单,一方面是模仿,更重要的应该是启发。那些启发?就是开仓的判断和逻辑。包括我持仓的过程,最后的结果我认为不是最重要的,我一直认为:没有过程就没有结果。 兄弟们,要抓紧成长,模仿-实践-总结-超越!依旧爱你的鱼哥!
25
16.0万 粉丝
曝光5.4万
今天Lite创了新高,上周末聊Cohr会有补涨、昨天聊AAOI的ATM增发完成也会有一波行情。光互连板块这一波引领半导体产业链的大逻辑还是八月这篇文推文聊的逻辑,核心是数据中心建设的滞后效应的体现: CapEx公告 → 土建/电力(2025)→ 服务器部署(2026)→ 光模块密集消耗。然后AI集群规模从万卡向十万卡级扩展,进一步放大光学需求。 简单说数据中心建设潮到了光互连需求兑现的阶段了。
33曝光4.8万
美光大概率会在剩下几个月的时间里涨的让人惊掉下巴。他几乎具备了一只暴涨股的所有条件… 便宜的价格,确定性的业绩,客户的认可,超高的热度,长时间的积蓄调整,川普的支持。 也许马上要开始的财报季将会成为启动这个引擎的一把钥匙。 我无比看好热巴(mu)最后三月的表现。 别跟我提什么 price in !price个毛线,就这个 pe,你还跟我谈 price?谁提我就送他三个🐸🐸🐸 Buy the dip,长期持有,Discord在个人资料。
35
9.0万 粉丝
曝光4.5万
做长线投资安全边际极其重要,都知道ai未来牛逼,也都知道btc未来牛逼,但同样的资产在不同价格你的安全边际完全不一样,安全边际又直接定义了收益和持仓体验。你在存储最热的时候6w买的btc和在crypto最热的时候12w买的btc,现在持仓体验完全不同。 到了今天也是一样,你问我ai牛逼不,我会说非常牛逼,但你让我allin ai标的长拿我下不去手,最多做做短线。但这个价格crypto的beta标的就算慢一些震荡多一些,我也是愿意长期拿的,因为就算最极端情况再往下,btc去个5w?eth回个1300?但ai标获利盘这么重,万一出现个基本面的反转,真套住了就不知道猴年马月解套了。 如果把crypto这个大资产类别拆的更细说安全边际,btc在低位,币股在低位,eth sol还行,几个defi蓝筹标稍差一些,hype zec安全边际最差(类似ai的逻辑,我也知道hype zec牛逼,我也有hype,但高了就是安全边际差,而crypto最不缺的就是反转) 越到了牛市后期越得多想安全边际这个问题,因为绝大部分crypto项目的基本面都是建立在流动性之上的,流动性又建立在周期上,btc一跌,流动性撤退就是一瞬间的事情,而你以为夯实的基本面也只是流动性溢出的结果罢了(最直观的例子就是最近的pons和stonk这俩launchpad) 所以今天再回看一下引用的这三个筛选标准,手里拿的长期仓位是否符合? 1. 持仓周期是至少放心拿3-5年(这个“放心”很重要,因为我自己要足够懂它的周期,或者它自身已经有足够长的时间证明自己,比如qqq) 2. 标的在一个快速增长的市场里,有至少5-10年的可预见增长(有足够的成长股安全垫),且有足够好的护城河 3. 现在价格相对低价(因为如果是长拿就不怕等建仓机会,短线则无所谓,今天追了,下周平了我也无所谓什么估值高低,主要还是看情绪)
36
16.0万 粉丝
曝光4.4万
有谁还记得老马在9月底还说美光值1.2~2万亿甚至更高市值的公司。这两天老马先是整体给了存储一巴掌,然后今天再单独塞给美光一颗甜枣。 前天晚上谈到长鑫计划年底推出DDR5服务器还研发了新技术时老马说:内存一旦中国搞定某种产品的制造工艺,扩产速度能超过全球其他地区总和——锂电池、太阳能板都是先例。导致存储板块大跌。今天又把美光单独拎出来表扬:未来内存价格谈得很合理,其他一些厂商比较狠。 个人角度这两天存储跌也不都是老马导致,上周就能看出来https://t.co/rYYQn4BuQL市场走的不稳容易引发调整📉特别是高Beta、老马的言论最多算是助推了一把:市场本身已经在调整,任何负面言论都容易被放大,特别是供给突然能大幅增加这样的观点(半导体底层逻辑就是持续数年的紧缺)。 怎么看老马的观点: 1)他确实见识过中国制造的威力,对此很重视。当时也要看产品类型特别是DDR5和HBM的区别,生产工艺、良率爬坡等; 2)今天给美光的甜枣暴露了老马说意图。 老马说美光定价很合理,美光所做是赢得长期客户忠诚度的明智之举。这就是向几大存储厂商喊话: “产能不会一直紧缺下去,不仅你们自己扩产、中国的产能威胁始终存在; 现在不要在价格上涨的那么狠,合理涨价对大家都好,还能形成长期客户忠诚” 老马的SpaceX现在疯狂建数据中心,算力计划比其他几家都要激进,老马比谁都要想买更多价格更合理的存储产品。 嘴上说的都是批评、心里想的都是生意。 市场又被调教了一次、想起来上周还聊到现在的美股就是各种被调教https://t.co/cQvoZUq0Kw。 最早7月底这里https://t.co/yvib8Vawf4有聊过,存储还有空间,但是过去一年涨幅最暴力的阶段也过去。然后8月初这里https://t.co/C7ZFWKs8Sh也聊到存储最暴力丝滑的阶段过去了,未来就像大科技,甚至可能跟英伟达近两年走势很像了。大科技什么走势?不就是慢慢悠悠,近三退一进三退二。 所以今天老马对美光的甜枣应该会是存储情绪的一个拐点。就像月初有聊到,存储暂时还看不到估值扩张、只能是靠盈利增长。因为要估值扩张得是有很严苛的前提条件。 再多说一点, AI不是只有半导体、半导体也不是只有存储。AI一直在迭代演进,每一波的行情引领的板块可能都不一样: 1)上半年毫无疑问存储板块在引领; 2)但8月到上周引领的板块无疑是光互连和软件,Lumentum月初还创了新高,核心逻辑之前有聊过:https://t.co/tyv9Hyy77w 3)当然还有大科技和软件,微软和meta领衔,微软和meta逻辑之前这里https://t.co/QYKGHiLBSi和https://t.co/1duiK3z20r都有聊过。 软件最早还是7月底“8月是最好的夏天推文”里聊:非通用型的软件和SaaS会成为AI的业务执行层。 未来应该还会有新的板块出来: Agent、端侧AI、智能硬件(AI手机、AI眼镜、AI手表等)、AI科学发现等等都可能是之后的行情的主线板块
qinbafrank 的图片 1
qinbafrank 的图片 2
37
1.8万 粉丝
曝光4.3万
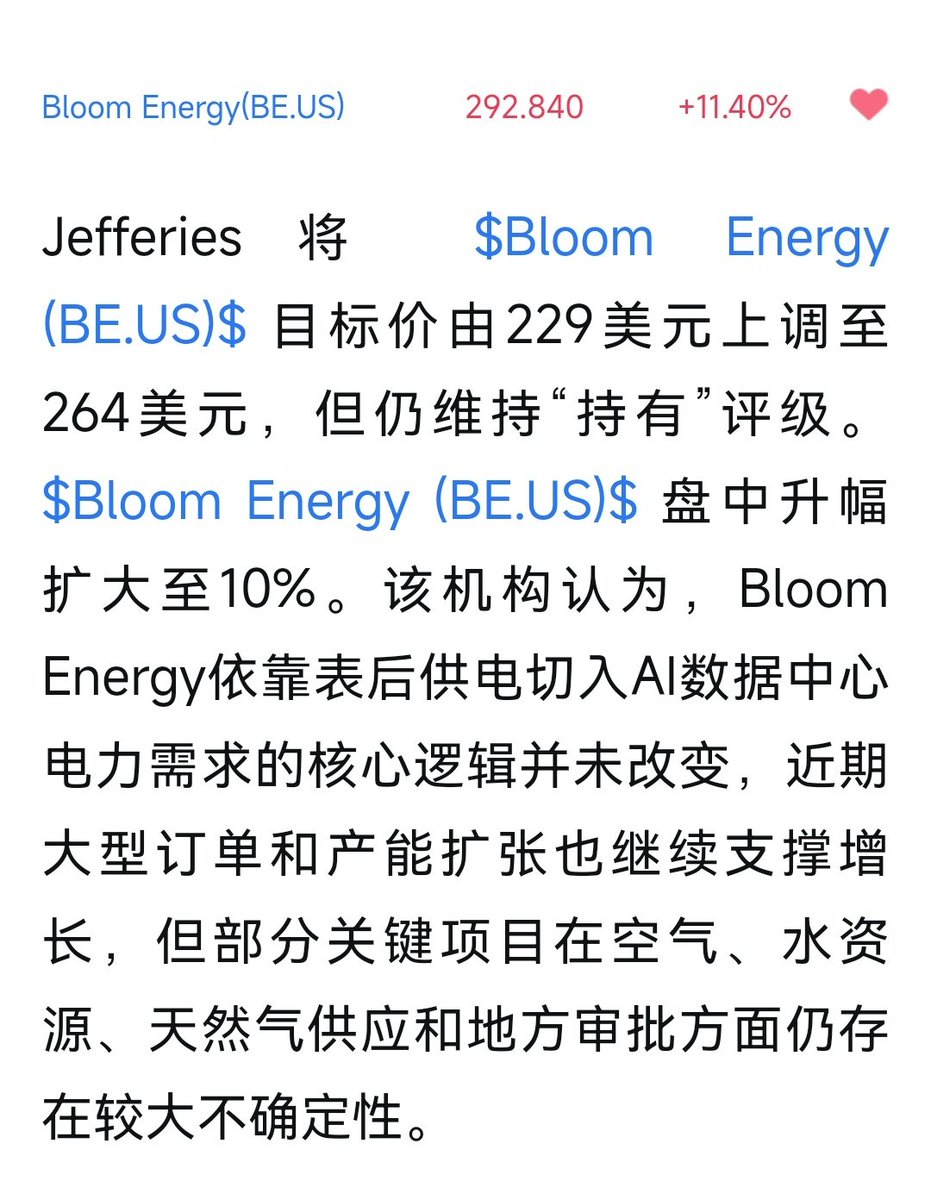
在经历了昨天的下跌之后,今天迎来了反弹,目前还不能说反转,需要等后续的情况,但至少大部分股票都站上了上沿, $BE 更是10.8%的涨幅收尾, $AXTI 也是来到了78,上涨6%,其他都不错,没有的点位也已经更新,mu给了俩套,一个盘中,一个盘后财报: INTC:87 → 115.930,+33.25% NBIS:195 → 237.355,+21.72% DELL:428.4 → 539.590,+25.95% LITE:830 → 973.490,+17.29% ORCL:140 → 137.790,-1.58% MRVL:227 → 263.270,+15.98% AAOI:106 → 100.670,-5.03% MU:932 → 1065.080,+14.28% SNDK:1537 → 1729.760,+12.54% COHR: 315(均值)→ 292.210,-7.23% 261 → 292.210,+11.96% AXTI:62.42 → 78.180,+25.25% CCXI:13.2 → 12.330,-6.59% AEHR:94 → 100.780,+7.21% FN:480 → 424.120,-11.64% SIVEF: 按3.5 → 3.185,-9.00% 按4 → 3.185,-20.38%
39曝光4.3万
每次说交易,都有人逼逼赖赖,这个有风险,这个成功率低, 地球online 这个游戏 到底有啥是没风险,成功率高,回报率高的啊? 就单单上个大学,我小学一年级大概有 100 人左右,最后只有 5 个人上了大学,连简单上个大学都只有 5% 1/20 的概率,20 个才出一个啊? 上了大学就发财了吗?额,大学毕业啥样你们也知道。 我父母从小只会跟我说,好好读书,考上大学,以后不要回来了, 从没跟我说过, 读书有啥用,成功率那么低,赶紧初中毕业了出去打工。 是的,我们那因为太穷太落后,很多父母都是跟子女这么说的:读书有啥用,初中毕业就出去打工赶紧挣钱。 河南人的成人礼,是一张通往江浙沪的车票。 我父母没有这么跟我们说,不是因为他们多有眼见,纯粹是身边有榜样驱动, 因为一个大伯的孩子是村里第一个大学生,90 年代初上的大学,毕业后就分配到县医院去了,过上了他们眼里不用辛苦种地的舒服日子。 交易最坏能咋样?亏点本金,对吧,这是最坏结果了, 如果你负债累累,借了各种网贷,那是你自己的问题。 除了做交易,普通人任何逆天改命的机会,基本都涉嫌违法犯罪,是可能要坐牢的,你懂吗??? 在中国,没写在刑法里的,普通人压根没机会,普通人赚钱的路子都写在刑法里。 我身边所有认识 白手起家 从 0 做到 1000W 的,没有一个不在违法犯罪,全都都走犯罪的边缘上, 基本都涉嫌,洗钱,盗版,走私,非法经营…… 无一例外。 一个潮汕的朋友,走私香烟的,被抓了, 有走私手表的,至今还做的很大, 有走私 iPhone 的,就是华强北二手机那些当年很赚钱,后来太卷了就不做了, 有做礼品卡的,因为赚到大钱就不做了,怕被抓…… 对比一下,做交易有啥风险?起码没有坐牢的风险吧?! 有些人啊,就想 躺着舒舒服服的赚确定性的大钱,可惜你没有个好爹,你爹不姓赵,这种好事轮不到你, 普通人,就是踏马的去卖逼,还有感染艾滋梅毒的风险呢?👊👊👊
40
3.7万 粉丝
曝光4.2万
光模块一条线今天全砸了:LITE -10.7%、CIEN -10%、AAOI -9.1%、COHR -9%,SOXS +7.8%。而 X 上最热的还是 AI datacenter 和电力,两边像在说两件事。 整条 AI 链基本都是美国、台湾、韩国掐着中国,光模块这层是少数反过来的——800G 模块中国厂商本来就是主供,不是追赶的那一边。所以「中国竞争加剧」的标题一出来,先流血的是美股这几家光器件公司。 模块越便宜,hyperscaler 的 capex 越好看。持有 LITE、COHR 的是另一回事。
41
16.0万 粉丝
曝光4.2万
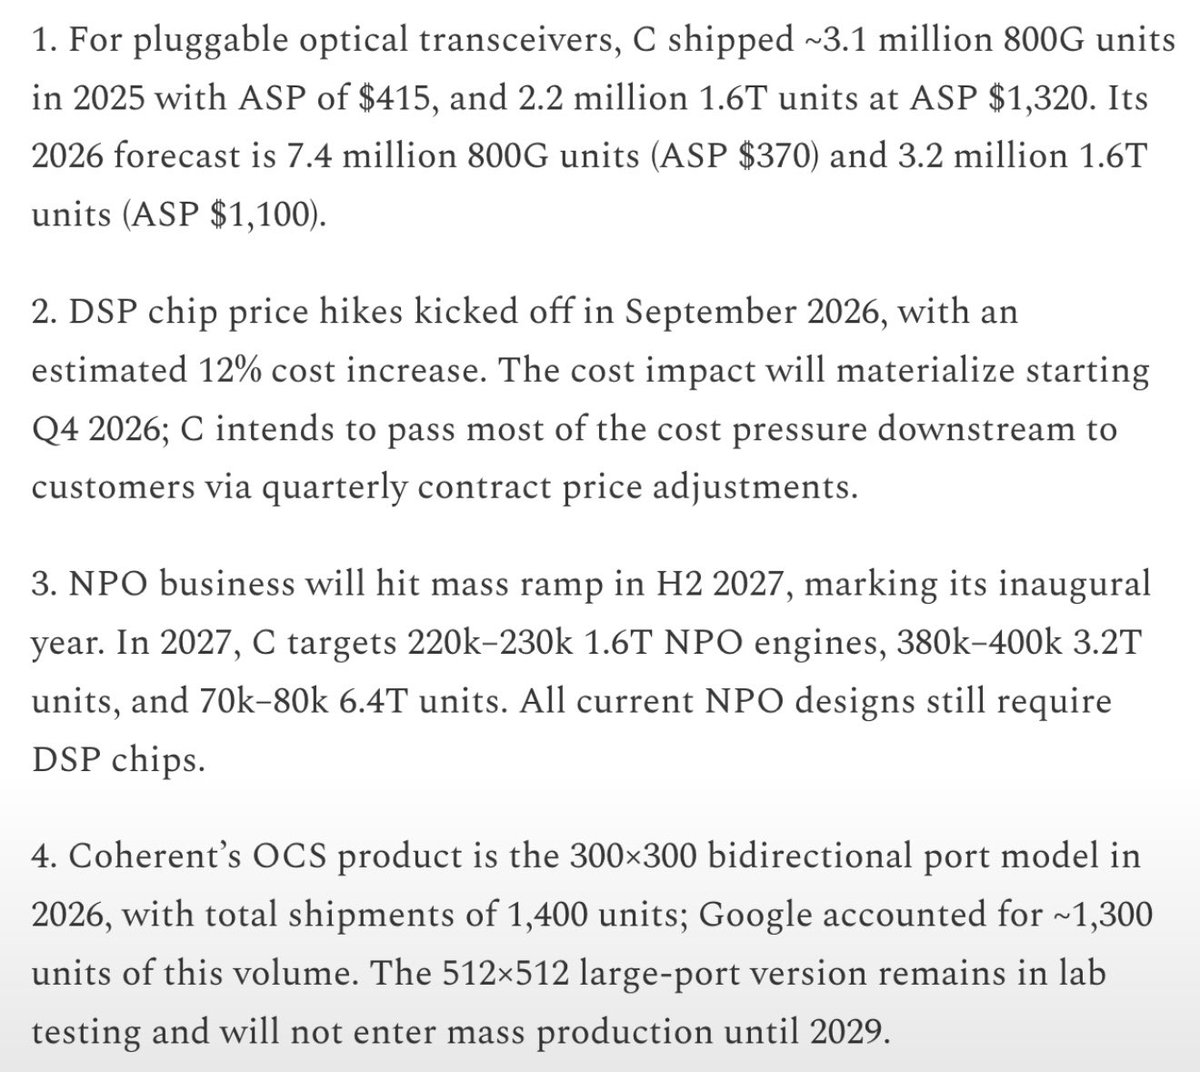
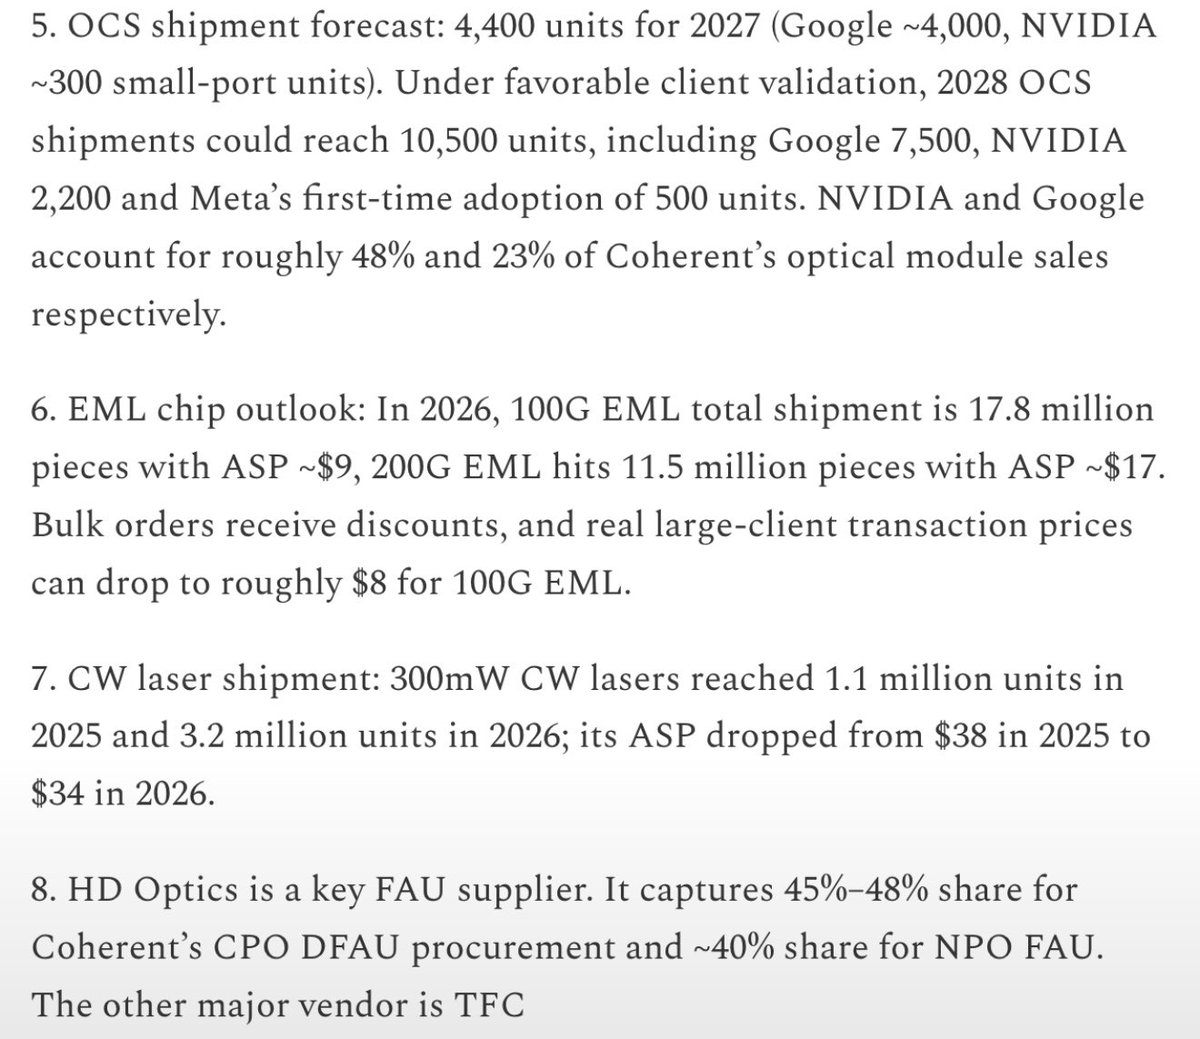
基于Coherenr的专家访谈内容,来估算COHR的业绩。 1、可插拔光模块(访谈给出量和 ASP): 800G产品 2025年 310 万只 × $415 = $12.9 亿 2026E 740 万只 × $370 = $27.4 亿 1.6T产品 2025年220 万只 × $1,320 = $29.0 亿 2026E 320 万只 × $1,100 = $35.2 亿 合计 2025年$41.9亿美金,2026E预计62.6 亿美金(+49%同比增长)。量在涨、单价在跌,收入增量几乎全靠出货。 注意这里是自然年,cohr财报年差两个季度(FY2027年 26年7月到27年6月底)。 2、工业业务 访谈内容直接给了收入: $22.1 亿(2025)→ $23.2 亿(2026)→ $24.8 亿(2027)→ $27 亿(2028),毛利率参考 2025 年的 34.2%。这块是慢变量。 3、两部分相加、不重复计算激光: 2025:模块 $41.9 亿 + 工业 $22.1 亿 ≈ $64 亿 2026:模块 $62.6 亿 + 工业 $23.2 亿 ≈ $86 亿 这还不是公司总收入。缺电信相干、存量低速模块、对外卖的激光/芯片,以及 OCS。 Cohr公司财年FY2026(截至 2026 年 6 月)实际收入约 $71 亿,和上面 2025 年的 $64 亿底盘是对得上的。 4、组件单独看很小,而且大概率是内部配套: 2026 年 100G EML 1780 万颗 × 约 $9 ≈ $1.6 亿200G EML 1150 万颗 × 约 $17 ≈ $2.0 亿300mW CW 激光 320 万只 × $34 ≈ $1.1 亿。 大客户成交价还能再低(帖子说 100G EML 可到约 $8)。这些支撑的是模块毛利和产能瓶颈,不是另一块可加总的收入。 5、2026 年业绩怎么落到 EPS 帖子给的利润率路径是:2026 年净利率约 17.8%,2027 年约 19%,2028–2030 年长期目标 22%–25%。这更接近 non-GAAP,不是 GAAP。 公司 FY2026 non-GAAP EPS 是 $5.61,对应净利率大概在 15% 出头,17.8% 是向上的斜率。 把缺口补上之后,自然年2026 年总收入更合理的区间是 $95–105 亿($86 亿底盘 + 电信/其他/OCS 约 $10–20 亿)。按 17.8% 净利率、稀释股本约 2.0–2.1 亿股: 1)收入 $100 亿 → 净利润约 $17.8 亿 → EPS 大约 $8.5–9.0 2)收入只有 $90 亿 → EPS 大约 $7.6–8.0 3)收入到 $105 亿 → EPS 大约 $9.0–9.4 这和华尔街对 FY2027(2026 年 7 月–2027 年 6 月)预期大约 $106 亿收入、$8.6–9.4 EPS 的共识是同一量级。当然也要注意日历zirsnnian和财年错一季,不能直接对比。 6、Cohr公司自己 8 月的口径是: FY2027 Q1 收入 $22–24 亿、non-GAAP EPS $1.85–2.05,并预计到 FY2027 结束前(2027 年 6 月当季)首次做出单季 $30 亿以上收入。 若 2027 年中已经跑到单季 $30 亿,FY2027 全年落在 $105–115 亿是说得通的。 8、2027 年 帖子没给模块量,只能用结构推 工业 $24.8 亿几乎可以锁定。 弹性在三块,帖子都没有 ASP: 1)OCS: 2026 年 1,400 台(Google 约 1,300); 2027 年 4,400 台(Google 约 4,000,NVIDIA 约 300 台小端口); 2028 年若验证顺利可到 10,500 台(Google 7,500、NVIDIA 2,200、Meta 首批 500)。 300×300 交换机单价若在几十万美元,2026 年只是几亿收入; 2027 年翻到三倍以上才开始影响总盘。512×512 要到 2029 年才量产。 2)NPO 2027 年下半年放量,目标 1.6T 引擎 22–23 万、3.2T 38–40 万、6.4T 7–8 万,且现有方案仍要 DSP。这是 2027 年下半年以后的增量,不是 2026 年的数。 3)InP 6 英寸产能 2026 年上半年已翻倍,2027 年再翻一倍,对应 CW、EML、NPO、CPO。 若 2027 年收入做到 $115–125 亿、净利率 19%:净利润约 $22–24 亿,EPS 大约 $11–12。这要模块继续放量,并且 NPO/OCS 开始贡献,访谈数据还不能直接加出来的。 9、需注意的几个点 1)客户很集中:NVIDIA 约占光模块销售 48%,Google 约 23%。 OCS 2026–2027 年几乎就是 Google。 2)DSP 2026 年 9 月起涨价,成本大约 +12%,从 2026 年四季度开始体现;公司打算按季度合同把大部分转嫁出去。转嫁若滞后一季,毛利率会先被压。 明确一点,这组数字是专家访谈笔记,不是公司指引。和已披露的 FY2026 大约 $71 亿、Q4 收入 $20.5 亿(数通 $16.2 亿、工业 $4.3 亿)方向一致,但日历年和财年错位,直接同比会偏。 Cohr专家访谈内容原帖: https://t.co/9fEyoH8FbP
qinbafrank 的图片 1
qinbafrank 的图片 2
46曝光3.6万
我有很大仓位的存储,非常大,为了对冲半导体的风险,我买了 30%仓位的谷歌做对冲,这部分谷歌今天发挥了作用,虽然仓位不大,但是对内心的安慰作用还是非常巨大的。我也强烈建议拥有半导体的朋友,同时买入大科技(nvda 特斯拉除外),这类大科技能平滑你的收益曲线,对你长期持有半导体会非常有帮助。 Buy the dip,长期持有,Discord在个人资料。
57
7.4万 粉丝
曝光2.9万
其实A9、A10的重点在于资产“质量”,是否是productive assets (制造现金流的资产), 房子不出租,要维修、管理费、地税,其实是支出。国内即使一线城市的豪宅也价格砍半了,流动性极差。 反而即使只有两千万美金的流动性强的金融资产,制造16%的年回报,也有3.2百万美金的回报(在离岸0赋税)。 每年2.14千万人民币/2.5千万港币的现金流,大部分家庭也用不完,过得不错。 回报砍一半也不赖。 我有个接近A10(大部分是金融资产)的好兄弟,40多了岁,可惜还是没法找到合适的人。我问他有什么要求,他说想要有感觉的,存粹、简单、善良的。 他唯一还有的念想是有自己的孩子。本想劝他代孕两个,自己养,但想想孩子还是要有妈妈的。 他有见识、阅历,就是“剩下”没太多时间试错了,也小心翼翼。之前朋友介绍了几个女生,都没能开花结果。 其实适合他的女生要配合他,懂得聆听,以建立家庭为主,而不是强调新时代的独立女性(什么要工作,不靠男方,有时候真不明白,都成立家庭了,为何又分彼此),钱、资源都不缺,建立信任和共识更重要。 其实我认识的大部分有quality assets 的A9、A10朋友,需要女生最主要还是要人品好、善良,不需要什么特殊背景,他们都有自己一套成功方程式,也不需要,政治/商务连姻,他知道科技的力量,钱够用就可以, 每年增值20%以上其实足够了。 但不少女生接触他反而表现“过度的精明”,甚至,之前,有一位,直接问他身家有多少,另外有一位更问婚前婚后财产的分享,他虽然脾气好,但也苦笑不得 (这是奔着离婚分财产来的?),之后,把帮他介绍的朋友臭骂了一顿,说没做尽调。 他主要时间用在健身、锻炼、看书、坐禅,每天4-5个人照顾自己,现金流每月到账… 圈子也越来越小, 自己也越来越简单了。 唯一的遗憾,就是还没完成他父母和自己的心愿,有下一代。 他概叹时光流逝,之前把青春努力一心一意的扑在事业上,没结婚生子。 他也概叹时间过去了,也没法追回,上天都是公平的,有得必有失。 “随缘吧…” 这是他口头禅,是一种无奈和期待。
65
3.3万 粉丝
曝光2.5万
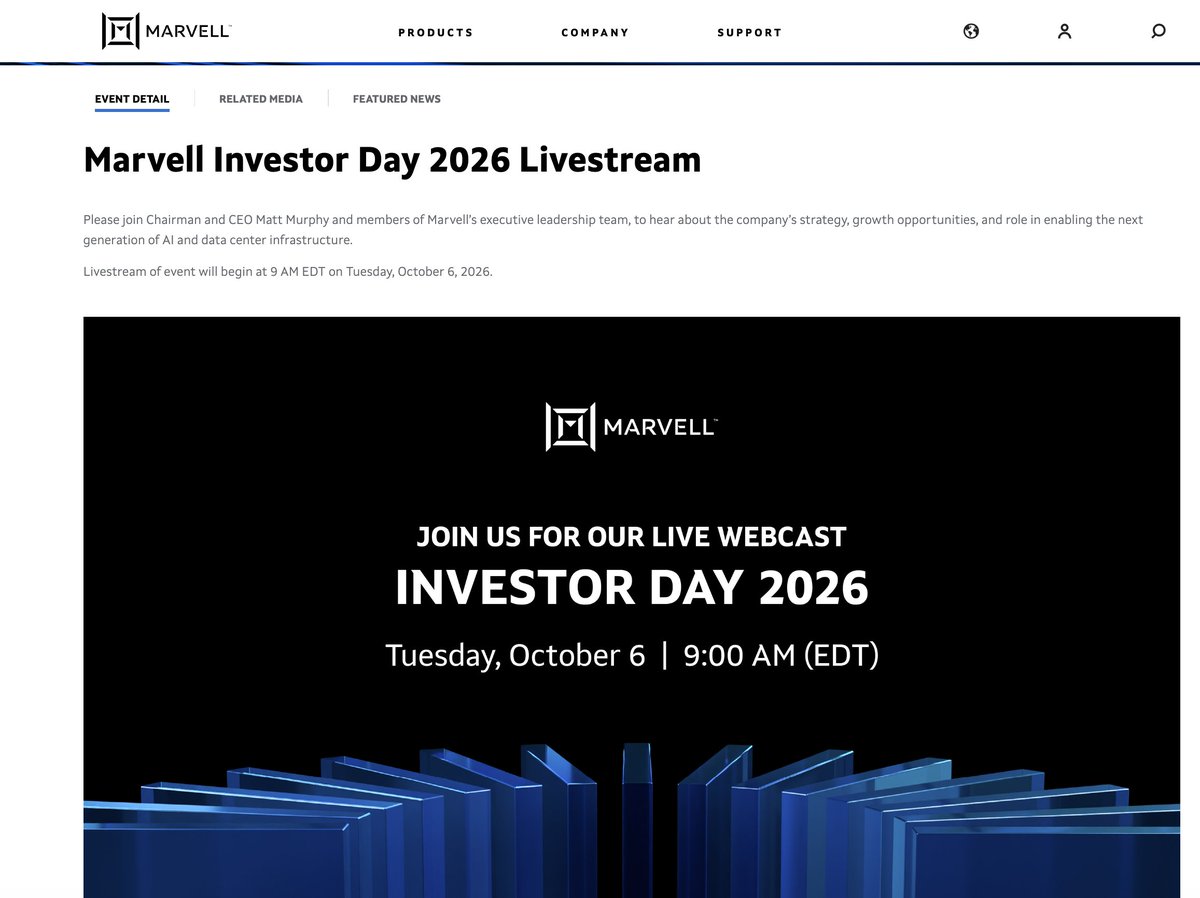
$MRVL我投资了三年,投资者日正式倒计时 5 天,这是我 10 月最期待的一天,我最期待内存墙、谷歌合作、scale up市场的答案,这会指导我们整个 27 年的投资路线和选择 我在评论区放了直播的链接,一起收看 🫡 1/ 如果你相信 AI,那你应该相信 MRVL 互联是瓶颈,是机会,是打破内存墙的重要途径,是定义下一代基础设施的关键线索 芯片算得越来越快,真正卡住的常常是数据,内存装不下,芯片之间传不快。MRVL 的很多产品,做的就是把数据搬得更多、更快 为什么偏偏是这一天?8 月底财报会上,分析师连着追问谷歌那份合作到底有多大。CEO Matt Murphy 的回答是,按全部门槛算满,确实是个 monster number,但要等投资者日放进语境里讲 2/ 我最想听到这 3 个答案 > 谷歌这份长期合作,钱什么时候来?合作围绕 TPU 生态,覆盖推理芯片、存储控制器、网卡、内存接口等多类定制芯片 > 内存墙MRVL怎么打破?Murphy 说,CXL 内存扩展(让服务器在自带内存之外再多挂一大块)已经在多家云厂大批量部署,投资者日会专门有完整的一节讲它 > 互联需求能长多大?Scale-up 网络是把几十上百颗芯片连成一台大机器,规模一大,铜线的距离和带宽不够,就开始换成光 让我们一起来听听公司的策略、增长机会,以及它在下一代 AI 和数据中心基础设施中扮演的角色。美东 10/6 周二早上 9 点直播,北京时间当晚 9 点。 届时我一定会为大家带来我的深度解读 3/ 非常谢谢@MarvellTech 公司的愿景和提供的技术,这是真真切切在推动行业的进步 出处 [1] Marvell FY27 Q2 财报电话会,2026-08-27,官方录音 https://t.co/UFro9qwu8a [2] Marvell 8-K,与谷歌的合作及权证,2026-08-19 https://t.co/fvUjyrMMhC [3] Marvell 投资者日 2026 https://t.co/sXcB4NYHzE
美研芒格君 的图片 1
68
2.8万 粉丝
曝光2.4万
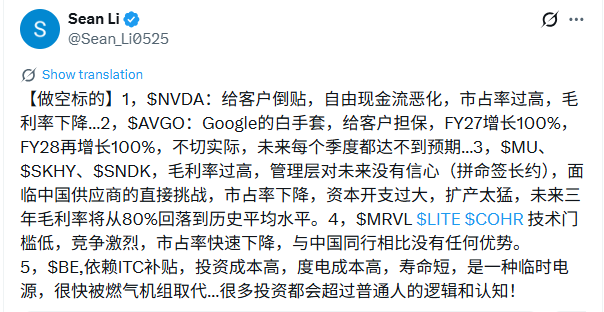
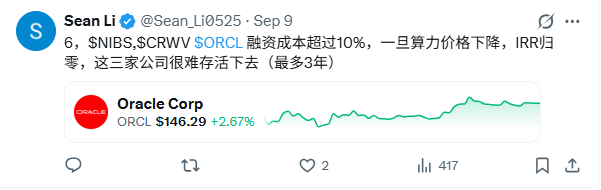
我本来懒得搭理你了,你还没完没了的在这恶心人,别怪我嘲讽你了。 你九月初发的贴,做空几大科技公司, 基本大部分是我的持仓。一个月过去了,脸被打肿了吗?能不能承认是自己错了,还是继续嘴硬?另外你说做空,真的拿出真金白银去做空吗?还是只是嘴炮? 被你嘴上做空的有,英伟达,博通,MU, MRVL, LITE, COHR, BE, NBIS, CRWV, 甲骨文。 如果反着跟你买的话,一个月下来应该至少有20%以上收益,实在是太“准”了!
Darren北美投资 的图片 1
Darren北美投资 的图片 2
72曝光2.3万
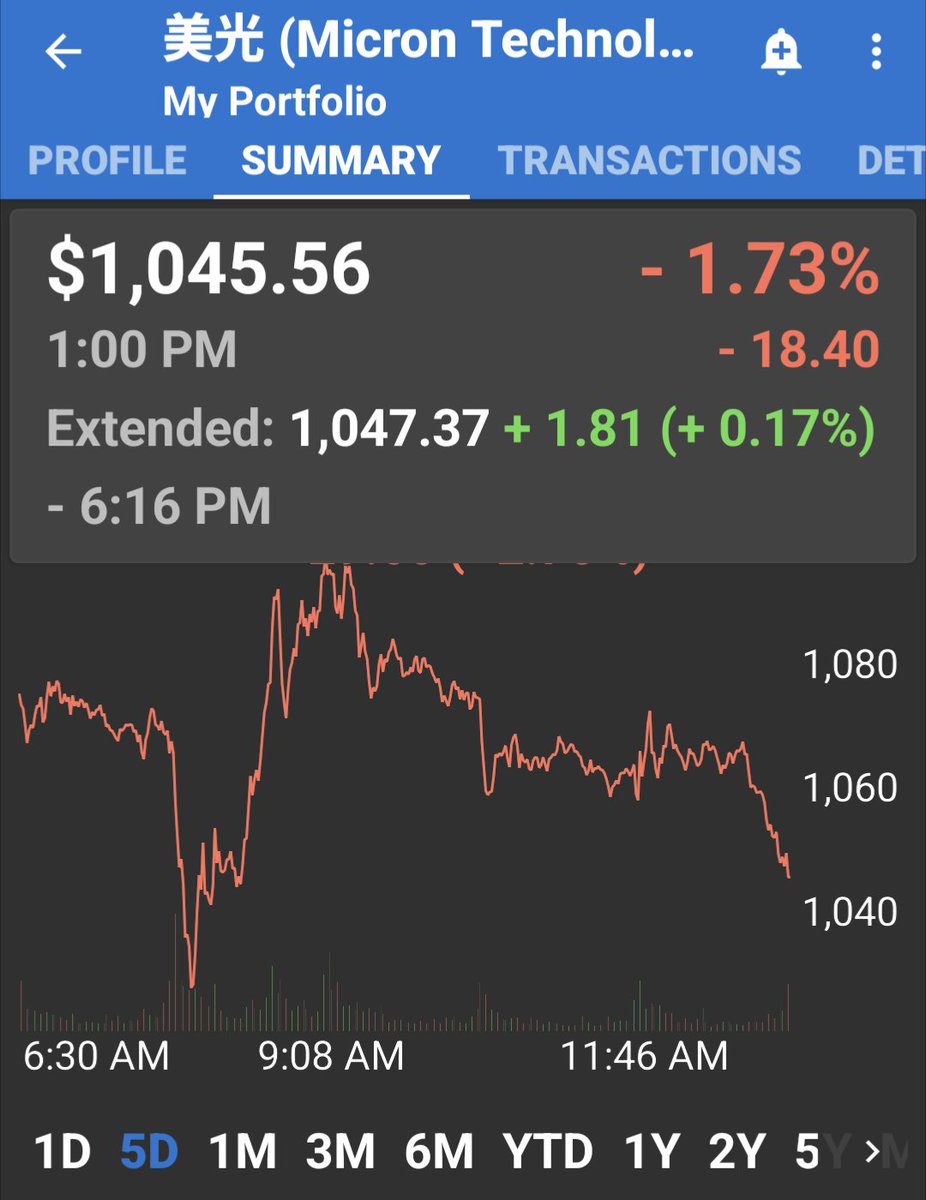
关于美光的买点,今天 980 是一个,这是美光 60 日均线支撑,日内已经四次试探反弹。 然后接下去就是 930,930 是一个非常强的支撑,这里至少聚集了三周的筹码,我不认为美光这波回调能够跌破这个位置,除非出现实质性的利空。 目前消息面上看不出有啥坏消息,有人说长鑫的突破,但是长鑫自己跌的妈都不认了,怎么看都是跟长鑫没关系。😅 汇报完毕了,你们爱买不买…我已尽力🥰 Buy the dip,长期持有,Discord在个人资料。
81
2.5万 粉丝
曝光1.9万
想一想小美女前天问我378还能买avgo被我无情拒绝 太棒了 不然今天x上能给我骂惨了。以后我直接改成精确点位 你没买到你的问题 与我无关。我买完了 开始涨 任何人追涨出问题 别找我 懂吧。太墨迹 第一缺乏耐心 第二屁事太多 第三犹豫到不行。 都是跌了不敢买 涨了能买吗。效率一点谢谢OK?我是最讨厌效率低下的。无法接受。股价不可能永远涨 暴跌横盘是经常性发生的。
82曝光1.9万
上周末YouTube复盘笨猫专门详细分析过:存储近期手感非常不好,务必谨慎,这周继续下砸,马斯克发文的事情只是导火索 核心是中线抛压,新资金要等获利盘落袋出完才会进场。 接下来盯三点:1,是否缩量下跌、放量收复,2,关键点位能否站回,3,龙头海力士,美股SNDK是否���企稳,4,力度和持续性
83
11.1万 粉丝
曝光1.9万
ASML发布季度财报,利润暴涨133% 2026年10月14日,全球最重要的半导体公司之一,荷兰的ASML,发布季度财报。 营收为117亿欧元,同比增长55%。 净利润为50亿欧元,同比增长133%。毛利率达到58%。 该公司约有4.6万名员工。 目前,ASML的总市值约为 6500 亿美元,在欧洲排名第一。 ASML是世界上高端光刻机的最重要制造商。 ASML是纳斯达克100指数、半导体指数成分股公司。
84
2.5万 粉丝
曝光1.9万
对啊 你们可以自己操作 但是babybus推荐买入是非常明确的 从最初下跌看跌334 然后335推荐买入芝麻仓以免踏空 结果avgo开始拉盘 马上买入 明确表态350以内334是底部 我觉得 没有比我更清晰 我335买的 芝麻仓那几张leaps 还在呢。都已经40%收益了。而且我还推荐 bull put 策略 360的。你不要看avgo才涨了一点我的 bull put涨了50%。双波交易 买股票波段 bull put波动。
86曝光1.8万
过度研究是一种陷阱,永远不要忘了我们只是炒股的。 如果你在市场传出长鑫上市进展顺利的时候,就充满偏见的认为中国产能最终将摧毁当前的定价,然后选择跑路 $dram ,半导体专家们一定会苦口婆心地跟你讲各种道理,为什么不会这样。 但是就结果来说,朴素的偏见胜过精妙的行业分析。
88
1.7万 粉丝
曝光1.8万
AI龙头跌10%、20%根本不可怕,真正可怕的是华尔街开始修改Excel。 判断$NVDA、$AVGO、$MU、$SNDK、$LITE这类AI核心股到底只是正常回撤,还是行情真的结束,我基本只看5个信号。 第一,订单开始下修。 股价可以因为利率、获利盘、市场恐慌跌20%,但只要订单继续增加,资金迟早会重新计算价值。真正危险的是公司第一次开始说客户延迟部署、订单能见度下降或者需求低于此前预期。 第二,CapEx开始拐头。 现在整条AI产业链最大的发动机就是$GOOG、$MSFT、META、Amazon这些Hyperscaler每年疯狂砸钱建设AI基础设施。一旦几家公司同时降低资本开支增速,从GPU、ASIC、网络、光模块、Memory到电力都会受到影响。 第三,EPS预期开始连续下修。 这个比股价本身重要得多。股价跌、EPS继续上修,我会理解成估值压缩;股价跌、EPS也跟着连续下修,那就是基本面和估值同时杀。 第四,毛利率出现拐点。 AI产业链现在很多公司享受的是供不应求带来的超级利润率。一旦竞争增加、客户议价能力提高或者供给恢复,毛利率连续下降,说明行业最赚钱的阶段可能已经过去。 第五,也是我最重视的:利好不涨。 财报Beat、订单增加、分析师上调目标价,结果股票高开低走甚至直接收跌,这种走势比一根大阴线更加值得警惕。因为这说明所有想买的人可能已经买完了。 所以我从来不会因为$NVDA跌15%、$AVGO跌20%、$MU或者$SNDK突然大幅回撤就直接判断AI行情结束。 我真正会改变判断,是看到: 订单↓ + CapEx↓ + EPS预期↓ + 毛利率↓ + 利好不涨。 如果五个里面开始连续出现三个甚至四个,那时候哪怕Twitter上所有人还在喊AI超级周期,我都会明显提高警惕。 反过来,如果股价暴跌30%,订单继续增长、EPS继续上修、客户继续增加CapEx,那种下跌反而可能是我最喜欢看到的行情。 股价下跌只是价格发生变化。 华尔街真正抛弃一家公司,是从盈利模型开始下调的那一天。
91曝光1.6万
ASML 财报中规中矩,不算好,按照目前对半导体财报的要求,这个财报怎么都应该暴跌的(放过去至少-10%)🙀不过目前看,ASML倒还好,股价下跌幅度不大,如果能保持住,那按照“一份平庸的财报但是股价却跌不下去就是触底信号”的标准来看,那半导体真的有可能触底了🤔 还是那句话,市场已经提前跌过了,那财报季出现 sell the news 的概率就会大大降低。🥰 Buy the dip,长期持有,Discord在个人资料。
94曝光1.6万
都转灯了,感谢川普,就剩谷弟了。 很多人问为什么谷弟不涨,我找了一圈,也没看到原因,我只能说,模型发布了,可是大家用不了?我只能想到这个了😅😅 炒股一定要看的远,不然真的很累,突然涨了,觉得趋势来了。突然跌了,又觉得趋势没了。很容易神经衰弱的。看得远一点,就没有这种烦恼。涨了跌了,跟你其实没有多大关系。看对基本面,看准方向。相信川普,相信科技,只要拿住,最后胜利的一定是你的。 Buy the dip,长期持有,Discord在个人资料。
95曝光1.6万
存今天继续疲软,但是基本面,消息面依旧没啥问题,依旧越来越好,我看了一下,站上 1000 以后,存又开始了新的横盘区间震荡,有可能需要等 20 日均线上来,碰一下 20 日再继续向上,这属于正常的健康调整,类似 9 月 15 日,但比那天强很多。 存储���在趋向越走越稳的状态,空间依然巨大,定价完全不合理,结合这些看,存储有可能走出慢牛行情,也就是又长又稳,但是波动很小的长线行情。 Buy the dip,长期持有,Discord在个人资料。
96
10.1万 粉丝
曝光1.5万
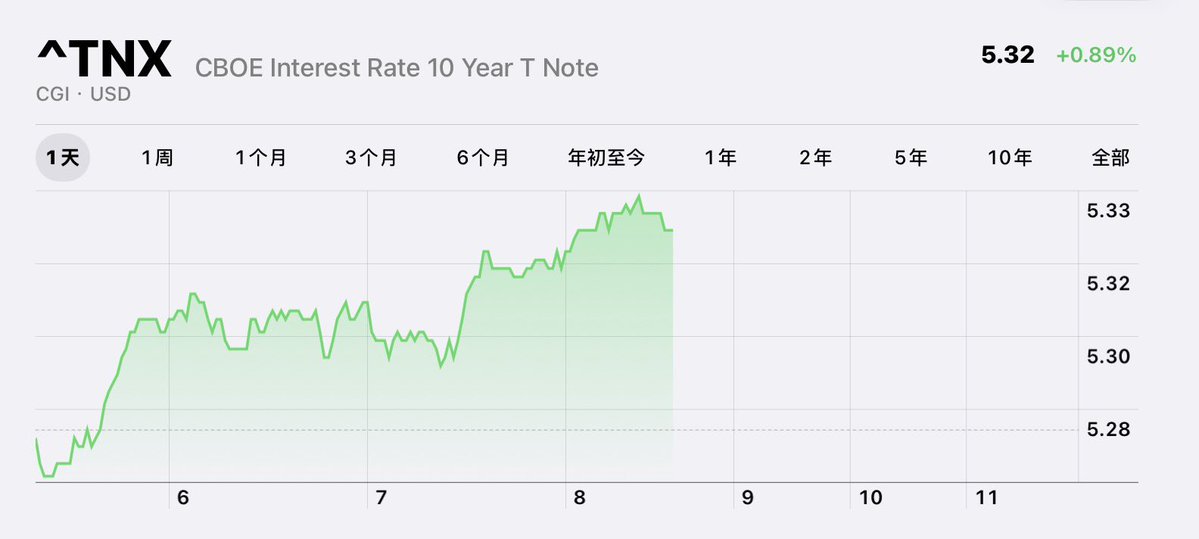
美股下一个财报季 就是十月底了 闪迪、谷歌、微软、亚马逊、spaceX... 这次就是看资本开支到底怎么说了 美债收益率这么高 很大部分原因就是大家都在借钱搞AI 而且因为AI预期回报率非常高 所以科技板块整体对利率都不是非常敏感 相反是麦当劳这类消费企业被干趴下了 真几把惨啊 约等于ai吸血全行业 反正ai管你利率5还是6 主升浪模式之下都无所谓 如果10月底之后资本开支是预期要减少 美债收益率很快也就下来了 如果还是对未来预期非常高 加大投入 那Q4 和 Q1 也只能玩科技股 其他行业都得暂时趴着了
97曝光1.5万
怎么应对…说实话我觉得真的挺难的。 1. 关于做空,首先我既不喜欢也不熟悉做空,愚见我觉得当前做空不是一个好选择,原因在于: 如果你空指数,当前市场涨跌分布极为扭曲,虽然集中血洗高beta,但是指数通常跌的不多。 如果空高beta,最近一周从Bio开始到光模块,已经血洗一遍了,追空高beta和高位追高高beta性质可能差不多,当然我很菜…这不是投资建议。 2. 高beta板块的期权是一个大坑,就纯买方而言,需要严苛的仓位管理纪律。我清楚的保存着记录,在今年7月份的 $Dram 30天IV一度超过100%,27年LEAPS的IV也超过了80%,而当今的27年一月IV只有49%。 如果是买近期的期权,运气不好遇到清算高beta,严格的仓位管理能保证不死,但是非常的昂贵。 如果是买所谓LEAPS,因为近期期权你仓位小而且砍仓更果断,Leaps你的仓位会更大,还会有一种自己要做长线的想法,对于亏损容忍度更大,崩盘的行情配合近乎腰斩的IV简直是灭顶之灾。 3. 我们要注意到,这个市场存在类似养蜂人的“换王”行为。 抄底过去崩盘过的旧王是风险巨大的行为,大家去看25年崩盘的Neocloud,当时特别多的KOL疯狂鼓吹Neocloud, $Iren $Cifr $crwv $nbis ,如果我们以当前结果来看,一年以来,只有 $nbis 算是走了出来。 其他的, $cifr $Iren $crwv 如果你们在他们崩盘之后低点抄底一年的LEAPS,如果没有在反弹过程中逃顶,你们已经死了,从零到零,不信你们自己去看K线。 26年7月崩盘的存储也有这个换王倾向,崩盘过的旧王很可能是大坑。 我建议目前,去关注要么之前没怎么涨起来过的,要么在7月之后新高的。 如果市场选出了新王,一定是在7月之后破新高的标的里,而不是挣扎在过去的标的里。
Manchurius Hao — Greeks.live 首席赌狗 的图片 1
102曝光1.4万
如果不买存储你想买啥?我真挺想问问各位的🤣有啥只涨不跌的股票也推荐我一下,我看了一圈下来,除了光板块异常强势外,别的真的有几个能比美光还好的?😅 你连拿个美光都要嫌弃这嫌弃那,你换成别的,你早就崩溃了,买美光至少还有我给你心灵马杀鸡,你买个别的,真的你就自己默默守护吧😅 Buy the dip,长期持有,Discord在个人资料。
104曝光1.2万
如果你玩短线别关注我,真的…我不适合你们。我是超级长线,超级超级长线,可以走完几个周期的那种,你跟我抱怨涨跌真的没意义😅我完全不关心的。 我越来越觉得,炒股真的好寂寞,身边都是短线,想赚快钱,我跟他讲基本面,他跟我讲跌了😅感觉跟跨服聊天没区别😂 天天坐着一夜暴富梦,每天盯个 k 线看,一天情绪全被股票拿捏,日子过不好,股票赚不到,何苦呢😅 Buy the dip,长期持有,Discord在个人资料。
110曝光9.2K
现实: 没有任何证据证明 AI 硬件需求放缓! 市场: 不!2028 年一定会放缓!😅 现实: 没有任何证据证明金主爸爸资本开支在减少! 市场: 不!他们迟早会没钱烧的!😅 现实: 没有证据证明AI 应用需求在减弱,市场规模在缩小。 市场: 不!AI 泡沫马上就要破了!🤣 反正我看不到任何证据,看到的全是鬼故事。 Buy the dip,长期持有,Discord在个人资料。
112
1.0万 粉丝
曝光7.1K
聊点投资。 人生就是一场无法退出的资产配置游戏。无论你是否意识到,你每时每刻都在持有某种头寸。 对于只存现金的人,其实是重仓做空了整个世界的发展。你赌的是未来会通货紧缩,所有资产的价格都会下跌。只要社会在进步,通胀在继续,你的购买力就在被无情地稀释。这是一种风险极高的被动赌博。 对于重仓房产的人,你将70%-80%甚至更高的资产配置在房子上。这意味着你用极高的杠杆,重仓做多了特定城市的特定区域的房地产,你赌的是这个区域的经济会持续繁人口会持续流入,政策会持续利好。用一生积蓄下了一个巨大的赌注。 对于体制内稳定工作的人,你的资产是未来几十年的稳定现金流。你重仓做多的是国家信用和体制稳定性。你赌的是这个体系会一直平稳运行下去,不会有大的变革或衰退。 问题在哪里?绝大多数人是无意识地、被动地、且极度集中地持有了这些头寸。他们没有主动管理的概念,更没有风险对冲的意识。他们就像一个梦游的赌徒,在一个巨大的赌场里押上了全部身家,却浑然不知自己已经下注。 股市的意义在于通过一个高频、高强度、即时反馈的模拟沙盘,让你提前觉醒,意识到你的人生本就是一场资产配置游戏。