返回话题榜
Finance利好全部数据

摩根士丹利看高SPCX至300美元:太空算力低成本前景引爆持仓博弈

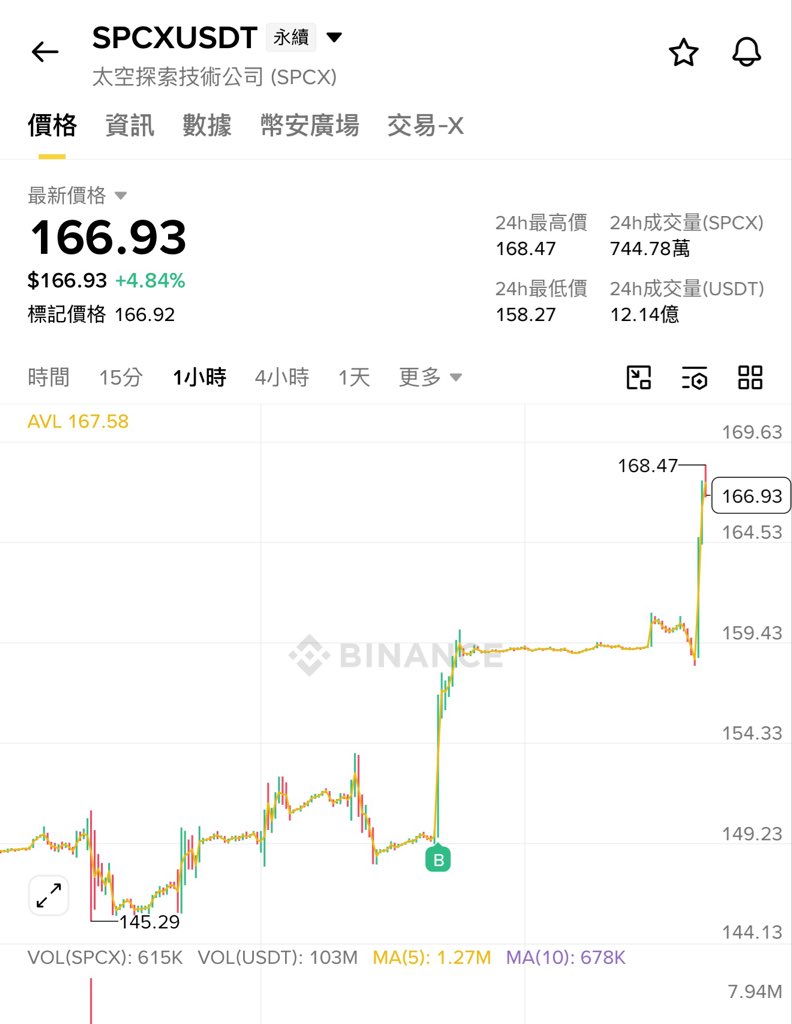
随着埃隆·马斯克(Elon Musk)旗下航天技术商业化加速,美股 SpaceX 概念关联标的 SPCX 出现暴力拉升行情,二级市场投资者围绕其真实估值与太空算力前景展开集中讨论。摩根士丹利(Morgan Stanley)知名分析师亚当·乔纳斯(Adam Jonas)给出 300 美元目标价,并指出当前公开机构客户持仓仍极度冷门,引发美股投资圈对其筹码结构的关注。看多者指出,依托星舰(Starship)将轨道运力成本大幅削减至每公斤数十美元,太空轨道算力部署将具备不可替代的成本护城河,2027 年更将成为关键催化节点;但亦有交易员警示该标的短线涨势过猛,建议在市场从冷门走向狂热 FOMO 的阶段分批兑现利润,防范非理性追高风险。

#SPCX#SpaceX#太空算力#摩根士丹利#马斯克
话题热度
112
选题
帖子数
4
曝光
7.8万
参与创作者
4

话题热度趋势

从首次出现到最后更新;不足 7 天时补足 7 天观察窗。

全部关联帖子

共 4 条

2曝光2.3万
Morgan Stanley 的 Adam Jonas 今天这句话挺狠:他问了现场 40 个客户,有没有人持有 $SPCX,居然一个都没举手。可他自己给的目标价是 $300。 很有趣,跟我内部的会员一样:x sub,patreon,discord,我公开奶,内部奶,视频奶,文字奶。居然很多人还是没有配置。我也多次分享我发现我聊SpaceX的流量差到可怜,股价却在慢慢爬升,明显的情绪面背离。 更夸张的是算力这块。华尔街现在按 4.1GW、$17/W 去估,最近短期合同却已经接近 $40/W。这个差距有多大?每多 $10/W,4.1GW 就能多出约 $41B 收入,而且不用多建一瓦产能。 所以现在 SPCX 的估值弹性其实非常大。市场嘴上已经开始给高目标价了,但机构仓位看起来还没真正跟上;如果 AI Compute 后面的合同还能维持现在这种价格,华尔街模型很可能还得继续往上改。 再加上 Starlink、发射和算力本来就能互相喂需求,SpaceX 现在越来越像一家公司里同时塞了几条增长曲线。 $SPCX