
返回话题榜部分兄弟说的挺好的。我认为以当前的情绪,很难带动整体半���体板块,叠加当前反弹高位,我空单拿着等盘后财报了。
我希望行情验证自己的观点,对错都认。 盘后美光财报
今天大盘挺强,但依旧处于无效的波动区间。相较于大盘,半导体有点弱。今晚盘后有美光的财报,这是大家不看好抢跑吗?
1、上次美光财报,财报前下跌,财报当日财报公布,盘后拉了一个大阳线,但次日就砸下来了。
2、逻辑上,上次的美光财报应该是叠加了各种热钱打出来的高点,很难突破。
3、现在美光1070,从低点反弹了20%高位盘整,昨天相对强势。
就今天半导体的表现,避险的多,那么财报后如果大超预期,这部分资金会冲吗,我感觉比较难。兄弟们认同吗? 也聊聊美光的财报,为何财报很爆股价波澜不惊?1、先看下财报要点:
1)财报依然很强劲,营收和利润规模已进入全新量级,毛利率达到传统半导体难以想象的水平,SCA+押金大幅提升业绩可见度。对下一季的指引也很乐观(营收、EPS大幅超预期)。
DRAM出货量环比增长中个位数,均价(ASP)环比上涨高teen%。
NAND位元出货环比约+10%,价格环比增长约+30%。量价齐升,当然价还是远远跑过量的。
2)长期业绩确定性
未履约订单1500亿美金(上季度1000亿美金);
累计签26份SCA(长协),覆盖至2030年约35%以上收入(目标仍约50%);客户财务承诺约 320亿美元(绝大部分为现金押金),超过 75% 的2027年出货已承诺;
客户讨论已转向2028年,部分协议延长至2031年;
即使按地板价,毛利率也显著高于以往周期峰值
2、怎么看财报和市场的反应
1)回到8月中对存储的判断,当时认为“空存性价比不高,向上还有空间,但走势不会那么丝滑,更像是大科技/英伟达的走势”,现在回看过去一个半月存储基本就是这么走的、慢慢往上挪。
就是大家也都清楚存储现在还在短缺卡脖子,二季度财报AI商业化也在加速,那就意味着存储需求没有减弱。未来扩产后需求是不是能保持大家依然还有怀疑。导致了现在美光、海力士等基本上都是依托盈利驱动、估值基本没动过。
2)但为什么股价没有大动?
周一跟朋友有聊过“美光财报会很好,但对市场不是决定性的。因为他是受益方、不是支出方、不是商业化最下游”(下图一)
这里的逻辑在于
(1)美光财报很好、但是它是产业链上游,它把通过长协把这种受益做成了合同和押金,通过押金、多年协议把未来业绩的可见度进一步打开,实质上就是把波动率往下压、把利润持续性往上抬。业绩走高是当下股价的安全基石和驱动。
(2)但它验证不了商业化的强弱。最终AI商业化可需求的开关仍在云厂商和应用变现手里。所以美光财报能提振情绪和板块叙事,但决定不了AI交易的主矛盾。其实半导体产业链上的业绩扩张现在更像产业温度计,不是行情发动机。
(3)钱有没有从训练/推理花出去之后赚回来?这是市场一直在追问的问题(当然个人角度认为未来是能赚回来的)
美光再强也回答不了这个问题。所以它很难单独成为“AI交易是否成立”的决定性验证。如果明天微软或Meta砍 capex、或者推理侧商业化数据难看,美光再好的指引也会被一起杀估值。反过来,只要支出方还在加码,美光这种供给刚性标的就会继续享受定价权。
3、什么情况下、美光、海力士等会迎来估值扩张?
1)当下市场自然还是有部分担心,担心高毛利不可持续、担心需求未来会走弱、担心扩产后价格回落。核心市场的关注点已从“能高到哪”转到“能维持多久”。
当代美光股价1065美金上下,
FY2026 Non-GAAP EPS 75.52 → 约14倍当年盈利
预期FY2027 EPS约 160 → 约 6.5–7倍 远期盈利
看很多投行分析师给的最新目标价中枢大约 1500 附近,隐含逻辑仍然是“盈利上修”,不是“倍数大幅打开”
2)什么情景下美光才会估值扩张?
(1)下游商业化数据好到让市场愿意给存储更高倍数,商业化进展超预期而且让市场确认持续性很强,这是最有力的支撑、能支撑需求。
(2)供给比现在预期更紧
今天在财报电话会议上,美光管理层认为2027、2028年存储供需将比2026年更紧,看不到平衡时点。但貌似市场还没那么接受。
供给比预期更紧、要么是需求爆发更强、要么是扩产新厂爬坡慢于市场害怕的速度(管理层已经在说:出片后还要几个季度才有实质影响)
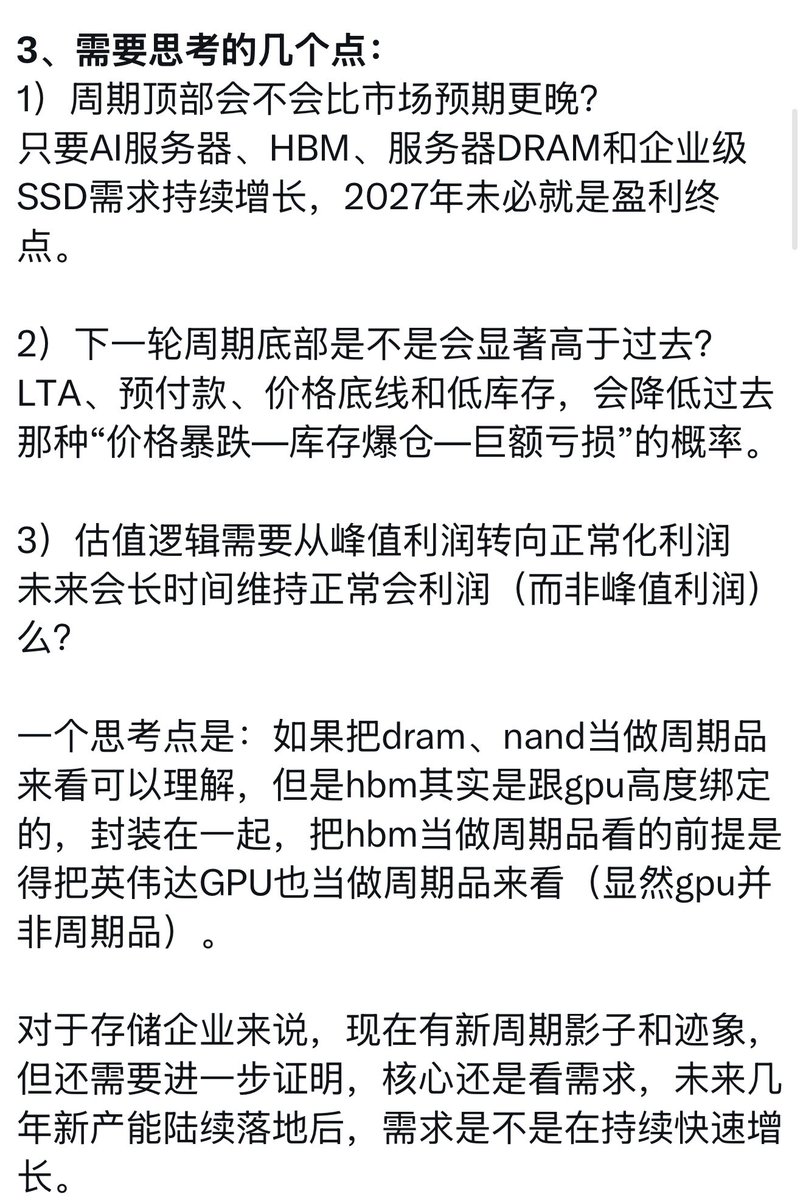
还是在8月初提到的3个思考(下图二):
1)周期顶部会不会比市场预期更晚?
只要AI服务器、HBM、服务器DRAM和企业级SSD需求持续增长,2027年未必就是盈利终点。
2)下一轮周期底部是不是会显著高于过去?
LTA、预付款、价格底线和低库存,会降低过去那种“价格暴跌—库存爆仓—巨额亏损”的概率。
3)估值逻辑需要从峰值利润转向正常化利润
未来会长时间维持正常会利润率(而非峰值利润),那么意味着营收利润的体量能稳步向上。
这三点被确认,估值扩张也就来了。当然即使没有估值扩张,单纯盈利增长也能把股价慢慢往上推,只是说估值扩张才会带来暴力行情。8月初关于存储的思考推文:
https://t.co/0T6uwtpCc2
本条由@bitget_zh赞助,「Bitget 买美股:秒级入场,丝滑交易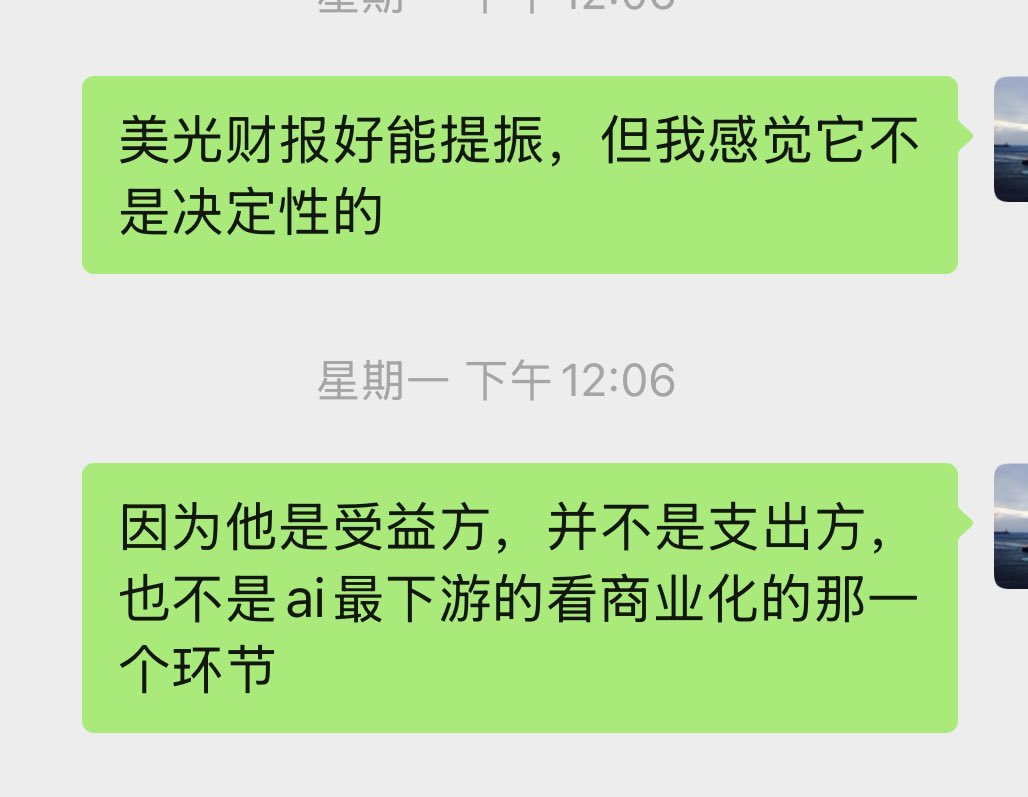
AI就像癌症,会不停吸收体系性养料,AI“生长快”ROI高远高于传统
市场将来会因为AI制造出新的就业岗位,但在这之前,必须经历大规模失业,经济萧条
所以这轮周期阶段性结束不是AI需求降低,而“癌细胞杀死宿主”导致整体经济衰退
@BabybusFL 我非常同意你说的,不要怕加息,等降息了才会悲剧 存储板块的前景一片光明
在今天的财报电话会议上,美光的高管说:存储芯片的供应不足问题在2027和2028年将会更加突出;他们根本看不到供应何时能赶上需求。
这说明:存储板块的超级周期远未结束,至少还要持续几年。 MU 这份财报有点离谱。 $MU
Q4 营收 $54.2B,同比 +379%,毛利率 87%。
下一季营收直接指引 $61.5B,继续高于市场预期。
最关键的不是 beat,而是:
内存这种传统周期行业,正在被 AI 硬生生打成高毛利、高增速生意。
以前看 MU,怕的是周期见顶。
现在要问的是:
87% 的毛利率,到底什么时候才会掉下来?
只要这个数字不掉,市场对 MU 的估值逻辑就还没走完。 热巴(mu)安全渡劫,87%毛利,100 分的卷子成功考出 120 分好成绩,各位股东请放心,不会跌了!!现在的问题是涨多少!10%起步吧🤭🤭
Buy the dip,长期持有,Discord在个人资料。 9月是美股历史上表现最差的一个月。今年的9月是个特例。
纳指、VGT、SMH涨幅惊人。
观望或者踏空的投资者,是不是会追悔莫及呢? 美光发布惊天财报,利润暴涨1007%!
2026年9月30日,美国重要的半导体公司美光公司 (Micron) 发布季度财报。
营收为542亿美元,同比大幅增长346%,环比增长33%。
净利润为384亿美元,同比暴增1007%。净利润率为不可思议的71%。
与此同时,公司预计下个季度的营收约为615亿美元,同比增速为352%。
美光是标普500指数、纳斯达克100指数、信息科技指数基金 VGT、半导体指数基金 SMH 的成分公司。
#财务自由 #财富自由 #投资理财 #美股 #美国 #股票 #基金 #投资 #ai #纳斯达克 夜盘,半导体和夜盘挺强的。一般新高会反复下,我等开盘看看。 下面是昨晚视频里对美光财报的看法
刚刚听完财报会议,SCA的占比还不够高到让市场rerating to higher PE,但27,28财年非常确定,利润率一季度低,接下去会越来越高,订单是上年签的,所以几乎确定毛利会破新高。美光缺乏一些想象空间,但确定性很高,6.7倍的前瞻市盈率有一些扩展的空间,加上EPS的增速,挺好的
油价上涨,交易的是通胀逻辑。
美债上涨,交易的是风险逻辑。
美股本身,交易的是风险定价。
归根到底都是美元,都在抢钱:AI在抢,美债在抢,加密在抢,黄金在抢,油也在抢。美元变得更值钱了,风险定价更高了。
今晚又是PCE又是美光财报,真几把刺激! 不要说我没提醒大家 $MU 哦,可以关注起来 盘前微涨,按照计划来,不纠结不内耗。尊重市场,而不是自我演戏。开盘看! 美光美东今天盘后出财报,北京时间明天凌晨4点半开电话会。
国庆第一天,大概率是要定个闹钟了。
这两天好几个朋友问我美光能不能超预期。说实话,超是肯定超的,市场预期510亿,有分析师已经喊到524亿。问题是大家都知道它会超,这事早就在股价里了。
我自己更想听两句话。
第一句是新签的合同怎么定价。那几份大长约的价格上限,上次就说过了,锚的是今年二季度的市价。可之后云厂商还在排队抢货,新签的量、还没锁价的那部分DRAM,价格只会更高才对。管理层要是在这含糊其辞,我会有点警惕。
第二句是明年打算花多少钱扩产。这个我是真有点担心。做存储的都知道,这行好日子一般是自己扩产扩没的。瑞银估明年资本开支510亿,有人说过了520亿,2028年供给就要真放出来了。就差这么一点,所以我挺想听它怎么说。
12月9号回购限制就解了。这次要是顺嘴提一句回购,算是意外之喜。 市场的反身性。
高息导致传统经济无利可图,拥堵在狭窄通道,散户高度押注AI赛道,托升股价脱离基本面。
在螺旋崩塌出现前,筹码堆积,但AI的大板块中小板块轮动,应该是机构掩护自己出货了。 国庆期间,发言会变少。但是今天是决战日,所以在还空的时候提前发帖说下最终看法。
1.财报当天的涨跌永远是五五开,谁都不知道的,不如自己扔一个硬币猜正反,可能还比问别人准一点。
2.美光的财报本身是不会差的,因为前面有海力士、三星、闪迪、英特尔、英伟达、台积电给他打过样,所以不可能隔壁的庄稼大丰收,我一个地里的庄稼不丰收。
3.好财报就是好财报,好消息就是好消息。
4.我无法排除会不会出现sell the news,这个东西说实话都是后视镜看的,跌了就是说sell the news,涨了就说超预期。新闻都是根据结果去套的,不用太在意当天的波动。
5.综上所述,如果财报出现下跌,一定要持有,不要卖出,后面一定会涨回去,甚至新高。如果涨了,那恭喜你,你赌对了。
6.如果心里没底,大家可以去看一下我上面提到的半导体个股,财报发布后当天是跌了多少?现在涨到了多少?
7.一定要让我说个答案,那就是盘后大涨!(我扔硬币的结果)
好了,今晚不会有直播,下次直播就是10月8号了。祝各位国庆假期愉快,祝热巴旗开得胜(MU),祝各位美光战士凯旋而归。
Buy the dip,长期持有,Discord在个人资料。 美光人均创造利润157万美元,接近一千万元
过去一年里,美光创造的净利润约为850亿美元。
美光的员工总数约为5.4万人。平均下来,每个员工每年创造的净利润高达157万美元,合958万元人民币。
硬件行业的从业人员,终于可以扬眉吐气了! 美光CEO刚刚放狠话:
2027、2028年的存储供需,会比2026年还要紧。
不是紧一点,是“much tighter”。
AI还在狂吃内存,HBM、DRAM、NAND全线供不应求。
工厂扩建跟不上,产能不是开关,是几年才能落地的事。
2026年已经够疯了。
美光刚交卷:营收、利润创纪录,下季指引还超预期。
CEO现在告诉市场:后面两年更缺。
$MU
盯着MU的人,记住这句话。 $MU 再一次全面beat本已经高得离谱的预期,其收入将在后年超过 $NVDA $MU 美光财报超预期,这是预料之中。大空头伯里(Michael Burry)早成为华尔街笑料,他的基金已解散。虽然 $MU $SNDK 也是我们重仓,但仓位低于 $INTC 因特尔,一个次要因素是:MU市值已过万亿美元,而INTC仅6300亿美元,还有更大上升通道。美光CEO刚放狠话:2027、2028年存储供需,会比2026年还要紧… https://t.co/nCKjkS2RKr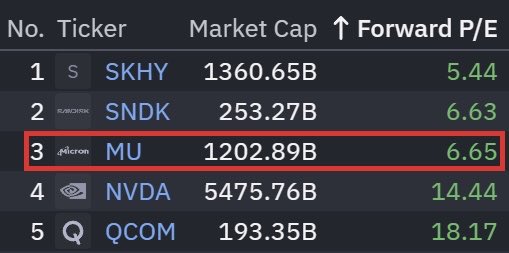
祝大家,周三MU财报成功,美股新高,财富翻倍!
���谢大家
祝福所有人
祝福所有相信美国,相信AI,相信半导体的
多头! 财报创新高,股价为什么还会跌?确实是大家都想知道的问题。
昨天 Beca老师 @Beca_bn 与 Nikki老师 @zytx666 在币安广场的直播里,就聊得非常透彻,关键点就是业绩好不好,要放到市场预期里看。
围绕美光和 AI 热潮,Nikki老师提到了三个值得关注的角度:
财报与预期的差距。 当季成绩亮眼,也可能因为下一季指引不够强,让市场失望。
存储行业的周期性。 她用“猪肉周期”作比喻:价格上涨吸引扩产,新增供给经过一段时间集中释放,又可能压低价格。高利润能维持多久,比某一季赚得多更值得追问。
AI 巨头的竞争压力。 在她看来,大厂持续投入,也有“不敢停”的因素——放慢建设,可能意味着客户流失或技术落后。
这场直播真的给我一个非常大的启发,看财报,要把当季业绩、未来指引和市场已经计入的期待放在一起。 AI 投入能给供应链带来需求,但需求能延续多久、扩产会不会改变供需,还需要持续观察。
期待明天财报发布,接下来再看科技股的财报,除了营收和利润,还要多看预期差、后续指引,以及眼前的增长到底能持续多久。否则很容易看对了业绩,却没看懂股价。
现在币安广场美股内容也开始丰富起来了,经常玩美股的可以在广场讨论起来了!
完整视频回放: https://t.co/tujhujV03t
@heyibinance @yingbinance
#美股财报季 #美光 #AI #币安广场 IWM,XLU,KRE超跌反弹补涨要来了?市场宽度我认为会在10月初得到改善。大盘会创新高,半导体和大科技领涨,小盘股和之前被利率压制的板块会补涨。 美股崩不掉了
因为Agent ,即将彻底包围整个世界
创造出20万亿的价值! 9月30日早盘,美股普涨。
收盘后,存储巨头美光将发布财报。这可能是本年度存储板块最重要的财报。 https://t.co/eoxyYttB94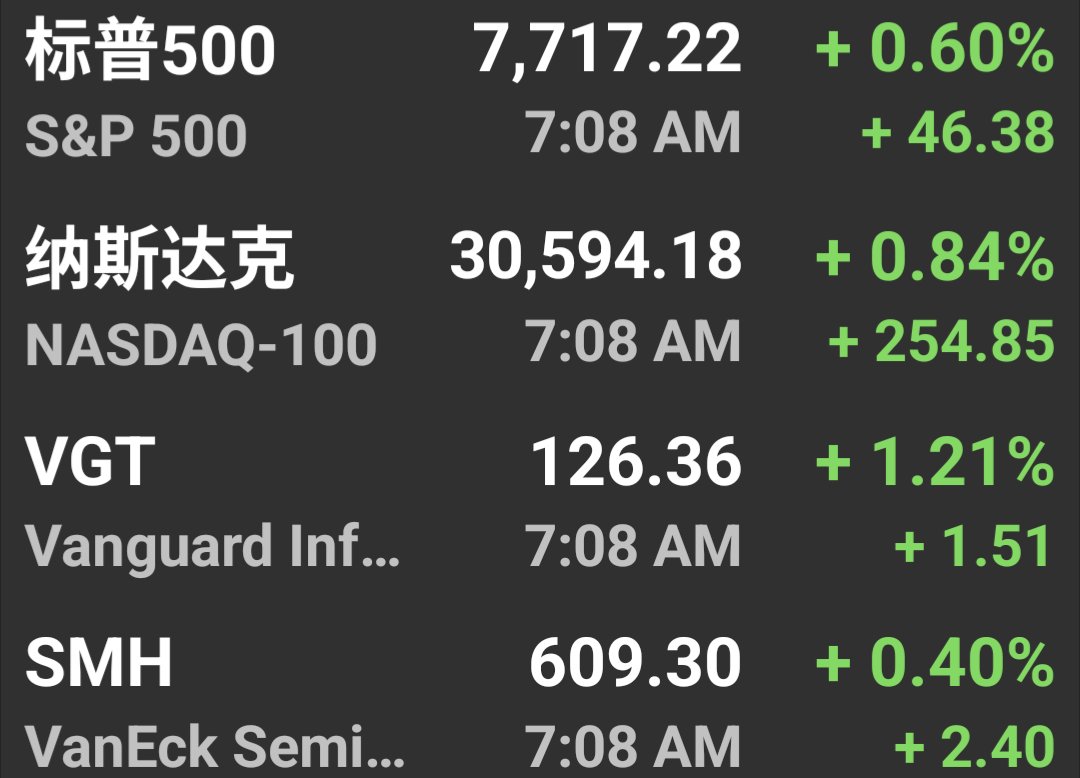
热巴(mu)很好,非常好,目前没怎么涨,几乎原地不动,所以我会说,在市场里很难找出基本面如此之强,确定性如此之高,五边形无死角的战士,股价还严重低估,你却只会问怎么还不涨🤣
不要听别人怎么分析为什么不涨、长篇大论都是马后炮,都是从结果出发找原因。如果现在大涨,你会发现这些文章又会是另一种版本。
而我觉得目前存储越来越性感,现在的不温不火只是不温不火,什么都不代表,也许晚上就能爆拉了,也许明天就爆拉了,也许下周,下月。
这次财报公布之后,美光的空间已经完全打开,剩下交给时间,跌是跌不下去了,看空的收手吧,现在就是新征程的起点。我对热巴(mu)有 1000%的信心,现在如果不买,我不知道这个世界还有什么股票值得买?谷歌?intc?苹果?在热巴面前说实话都是垃圾…
Buy the dip,长期持有,Discord在个人资料。 这个风险已经price in在相对较低的估值倍数里了,不然一家年度增长超过60%的公司,而且是连续多年,peg不到0.5, 市场只给它30倍PE,已经是压缩估值了 希望明天,能成为半导体2030年爆发前夜
真正的
巅峰! Micron $MU :
市場展望(1/2)
- 我們預期記憶體與儲存的供需狀況,在 2027 與 2028 年曆年會比 2026 年明顯更緊。
- NAND 方面,2026 年曆年我們預期產業位元出貨量成長約落在低 20% 區間,略高於先前預期。
- 我們預期美光 NAND 供給成長,在 2026 年曆年會低於產業供給成長。
- 2027 與 2028 年曆年,我們預期產業 NAND 位元出貨量成長約落在中 20% 區間,且這兩年產業都會維持供給受限。
- DRAM 方面,2026 年曆年我們預期產業位元出貨量成長約落在中 20% 區間。
- 我們預期美光 DRAM 供給成長,大致與產業供給成長同步。
- 2027 與 2028 年曆年,我們預期產業 DRAM 位元出貨量成長約落在低 20% 區間,且這兩年產業都會維持供給受限。
- 我們預期產業 HBM 位元出貨量,到 2028 年曆年都會比傳統 DRAM 成長更快。
市場展望(2/2)
- DRAM 供給與需求成長率之間的結構性差距,正造成持續供給緊俏;需要新增無塵室,才能補強製程轉換帶來的供給成長,並協助縮小這個缺口。
- 即使產業已有新增 DRAM 無塵室空間的規劃,加上包含客戶新上修需求在內的強勁需求趨勢,我們仍看不到供給與需求何時能重回平衡。
- 考量對 DRAM 無塵室空間的需求,以及 SCA 對我們需求能見度已延伸至本十年末甚至更後,我們計畫在 2027 會計年度提高資本支出(capex),高於先前規劃。
- 增加部分多數用於建設資本支出,其中大部分是為了加快 2028 年曆年末及之後無塵室空間的到位。
- 我們也正設法優化現有無塵室空間的產能,這會使部分設備支出提前。Mark 會再補充 capex 細節。
- 進行這些無塵室空間投資時,我們會維持紀律,並預期依需求與市場環境,適度拉升設備產能。
Finance争议全部数据
美光科技财报超预期后股价震荡蓄势:高毛利支撑与半导体估值分歧
存储芯片巨头美光科技(Micron, MU)发布强劲季度财报后,二级市场围绕其“业绩大幅超预期但股价波澜不惊”展开新一轮复盘。数据显示,美光当季营收与净利润迈入全新量级,DRAM出货量与均价双双实现环比上涨,前瞻指引显著强于华尔街预期。然而,市场对财报落地后股价原地踏步出现分歧:部分交易员认为利好早已被充分定价,在半导体整体高位震荡背景下资金趋于观望;坚定的多头投资者则强调,美光具备罕见的业绩高可见度与强劲毛利支撑,属于被市场低估的五边形核心资产,短期价格滞涨难掩存储超级周期的长期成长逻辑。
#美光科技#MU财报#DRAM出货#半导体夜盘#存储周期
话题热度
766
帖子数
30
曝光
90.8万
参与创作者
17
话题热度趋势
从首次出现到最后更新;不足 7 天时补足 7 天观察窗。
全部关联帖子
共 30 条


