美股市场在结构性分化与高位震荡中加剧资金多空博弈,交易员围绕防守调仓与大宗周期品配置展开密集操作。短线交易员针对三倍做空纳指ETF(SQQQ)执行获利止盈,资金逐步加仓美盛(MOS)等化肥周期股,并计划逢低通过期权做多黄金白银与矿业标的;与此同时,针对CRWV与VST等核电及高弹性算力概念股,部分投资者在价格深幅回调后尝试寻找性价比买点。此外,市场分析进一步聚焦能源基本面,指出北美与南美充沛的原油产能对冲了中东地缘扰动,交易员在防守对冲、大宗周期与高波科技板块之间展现出鲜明的结构性轮动特征。
Participated post: 美国 9 月非农就业报告:
非农就业新增:2.9 万人,预期 9 万人
失业率:4.2%,预期 4.1%
无敌
Posts 4 Views 136KHeat 6.1K #美股调仓#SQQQ止盈#大宗商品
AMD 董事长苏姿丰再度抵台密集走访供应链争取代工产能,叠加 OpenAI 算力大单刺激,全球先进封装与制程供不应求态势持续凸显。与此同时,美系大行发布研报全面上修台积电全年营收增速至 46.7%,预估其第三季度毛利率触及 67.5% 上限,并在明年制程涨价驱动下向 70% 迈进,资本支出预计达 750 亿至 800 亿美元。二级市场投资人分析指出,VGT 等核心科技 ETF 中半导体巨头权重占比极高,算力基础设施的强劲盈利能力正进一步夯实硬件产业链的长期多头共识。
Participated post: 这几天真是喊大家buy the dip喊了太多次了!!希望大家都有赚到🫡 https://t.co/yub5rpnWoW
Posts 3 Views 57.3KHeat 328 #台积电#苏姿丰#先进制程
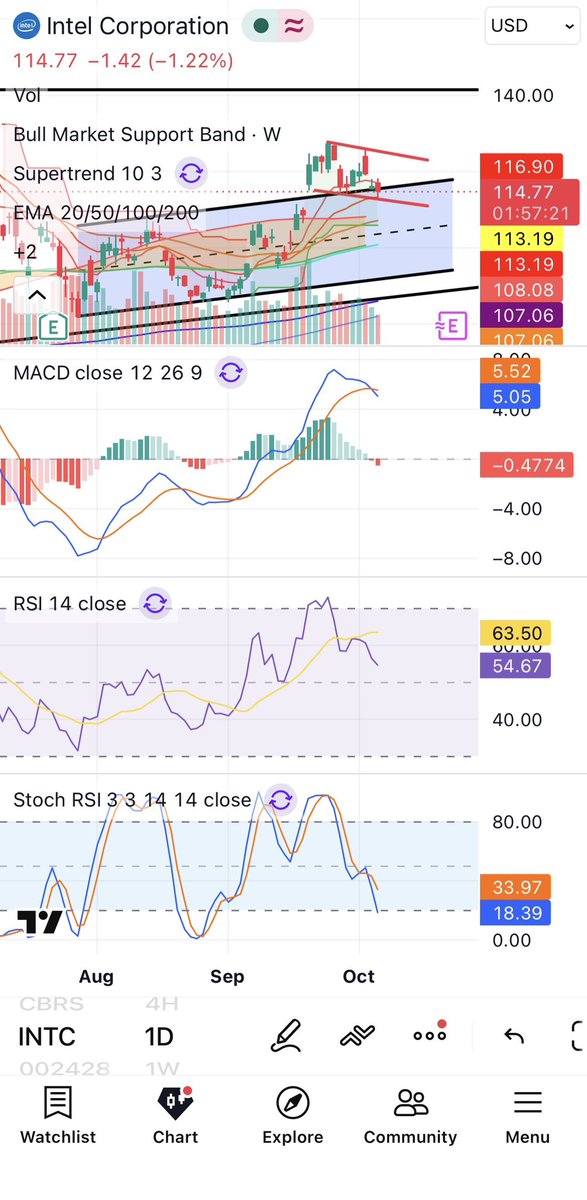
美股硬件与半导体板块在市场震荡中显露估值分化特征,多空资金围绕个股性价比展开交锋。投资者极度看好美光科技(MU)在即将到来的财报季迎来爆发性行情,认为其低估值、业绩确定性及长周期调整已具备强劲上涨条件;与此同时,分析师指出美股大盘市盈率回调至 21 倍左右,虽然指数性价比不及前期,但英特尔(INTC)等个股依然维持便宜估值。此外,戴尔(DELL)与惠普(HPQ)等传统硬件股逆势走强,促使事件驱动型交易员进一步布局强势板块。
Participated post: 这个MU财报后是不是按剧本在走🤭,假跌破然后被买回
Posts 2 Views 41.6KHeat 1.8K #美光科技#英特尔#芯片股估值
随着美股科技股震荡与宏观流动性拉锯,半导体产业链周期、先进制程竞争与估值定价成为核心博弈焦点。资深行业分析师指出,明年半导体产业将迎来先进封装与测试(Packaging & Testing)的关键大年,但眼前坚实的基本面正遭遇市场去杠杆与流动性匮乏的混合冲击,呈现典型的K型分化;英特尔股价受马斯克与台积电潜在合作影响出现波动,分析认为英特尔与台积电在满足制程与IP共享需求上各具利弊;此外针对英伟达下一代Vera Rubin芯片,市场所谓延期传闻已在去杠杆中被充分定价,流动性企稳后将迎来重估。
Participated post: 喊了半个月看多拿住semi,希望你有听进去,SOXX下一个call wall在600,再往上就看640了。
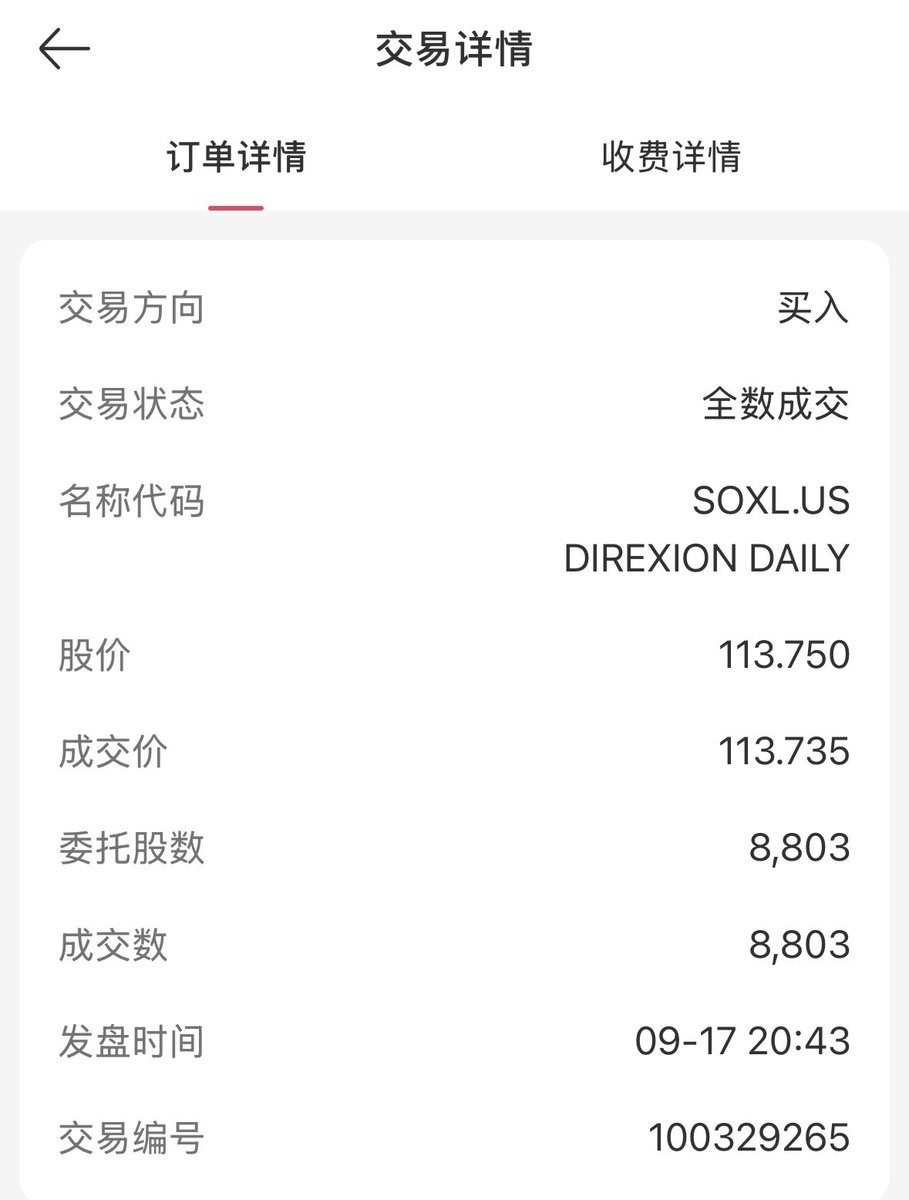
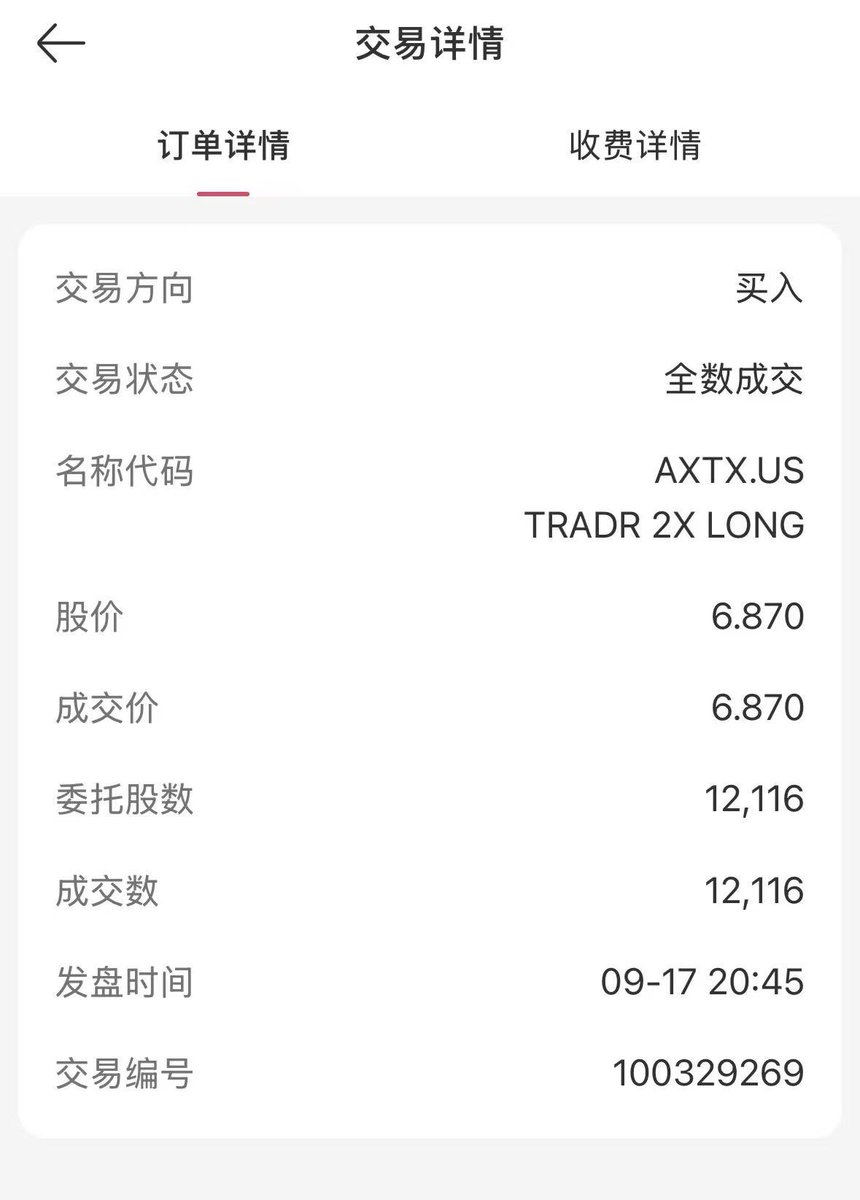
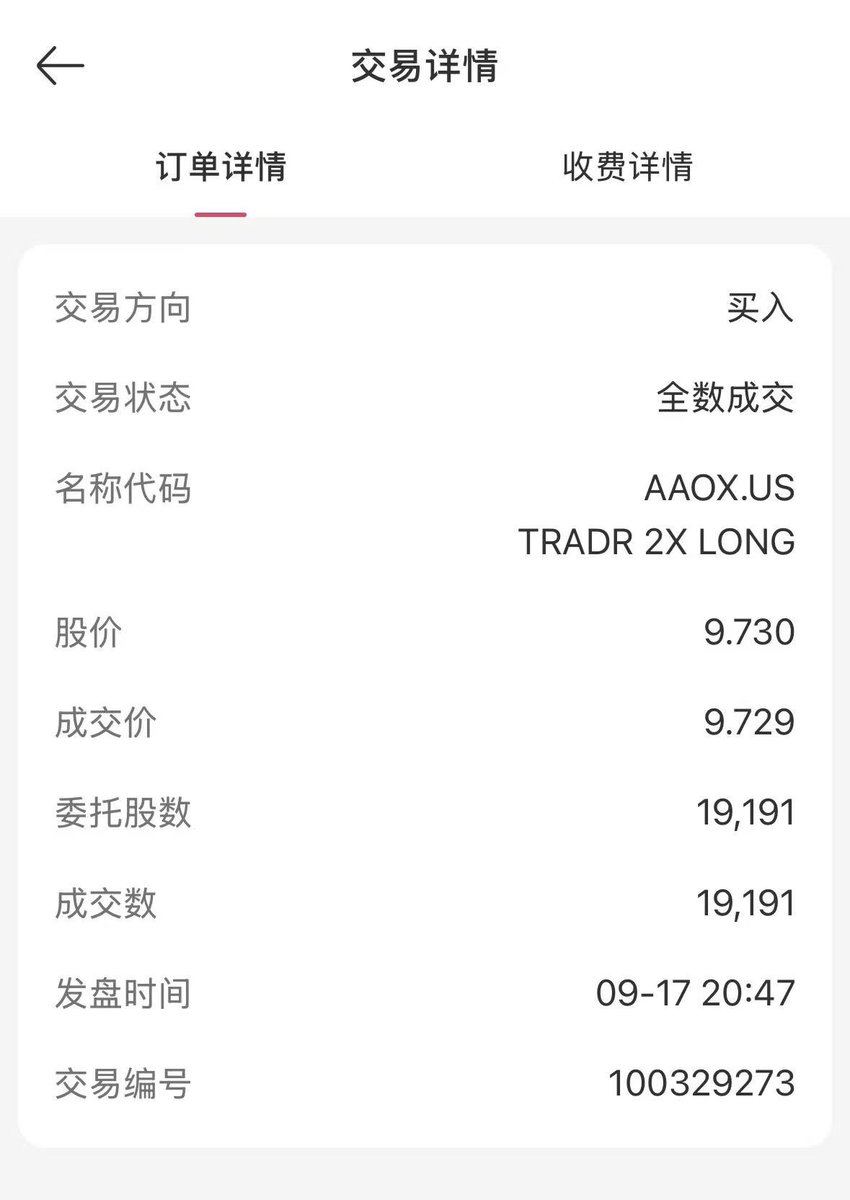
9月中抄底完一个都没卖,这里只能放4张图,还抄底了不少比如半导体设备,光检测,NVTS和数据中心。
这些所有的都根据10年期美债5-5.1%,soxx call wall和anthropic上市时间线来减仓。 https://t.co/2eISGaeGn2
Posts 2 Views 33.4KHeat 275 #半导体#先进封装#英特尔
北美光通信板块出现集体拉升行情,核心催化源于市场对美国联邦通信委员会(FCC)及国会拟出台新规限制中国光收发器进入本土AI数据中心的预期升温。摩根士丹利调研显示,潜在限制最可能从下一代3.2T光模块开始落地。行业分析指出,若政策要求物料清单(BOM)中美国成分超过65%,中国光模块厂商或被倒逼采购Marvell的DSP芯片及Lumentum、Coherent等美系激光器,对中际旭创等组装龙头的实际份额冲击有限,但国产激光器等上游环节将面临被挤出的严峻考验。
Participated post: 今天光通信板块上涨,核心催化来自美国进一步限制中国光模块进入本土 AI 数据中心的预期升温。摩根士丹利最新调研认为,FCC 潜在新规最可能从下一代 3.2T 光模块开始实施限制,而美国国会近期也已提出针对中国制造光收发器的限制法案。
$LITE $COHR $AAOI $AXTI
Posts 1 Views 23.1KHeat 94 #光通信#FCC限制#3.2T光模块
美国最新核心PCE物价指数超预期下行后,财经舆论围绕数据真实性与统计口径调整展开激烈争论。媒体披露统计部门通过重大方法调整拉低了核心PCE同比读数,引发市场关于行政手段粉饰通胀的质疑。与此同时,大宗商品市场上原油价格在关键信息发布前出现异常走势,交易员质疑内幕资金提前抢跑布局;宏观分析师进一步指出,9月至10月长端美债收益率的核心变量仍在于油价走势,高企的原油成本正持续向通胀预期施压,促使长端国债与风险资产在多空交织中加剧博弈。
Participated post: 8 月油价都这么高了,结果 PCE 还能往下掉,今天刚好又碰上 BEA 年度数据修订,历史数据和部分 PCE 计算方法一起更新。
本来市场还在担心通胀压不下来,结果前值直接跟着新口径一起重算。只能说这波属于是通胀太高怎么办?先别急,Excel 打开,公式更新一下。
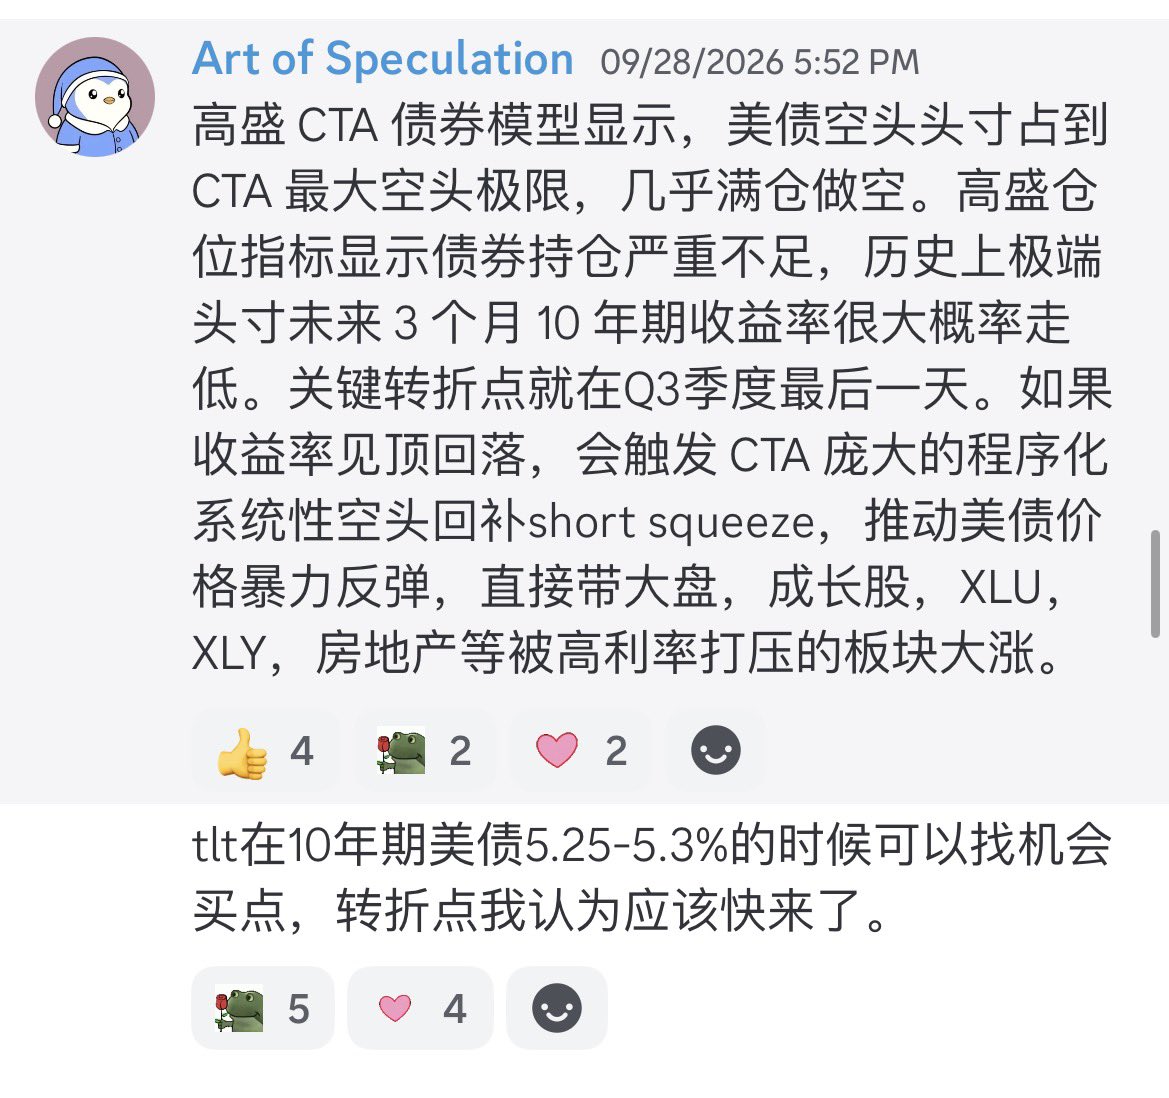
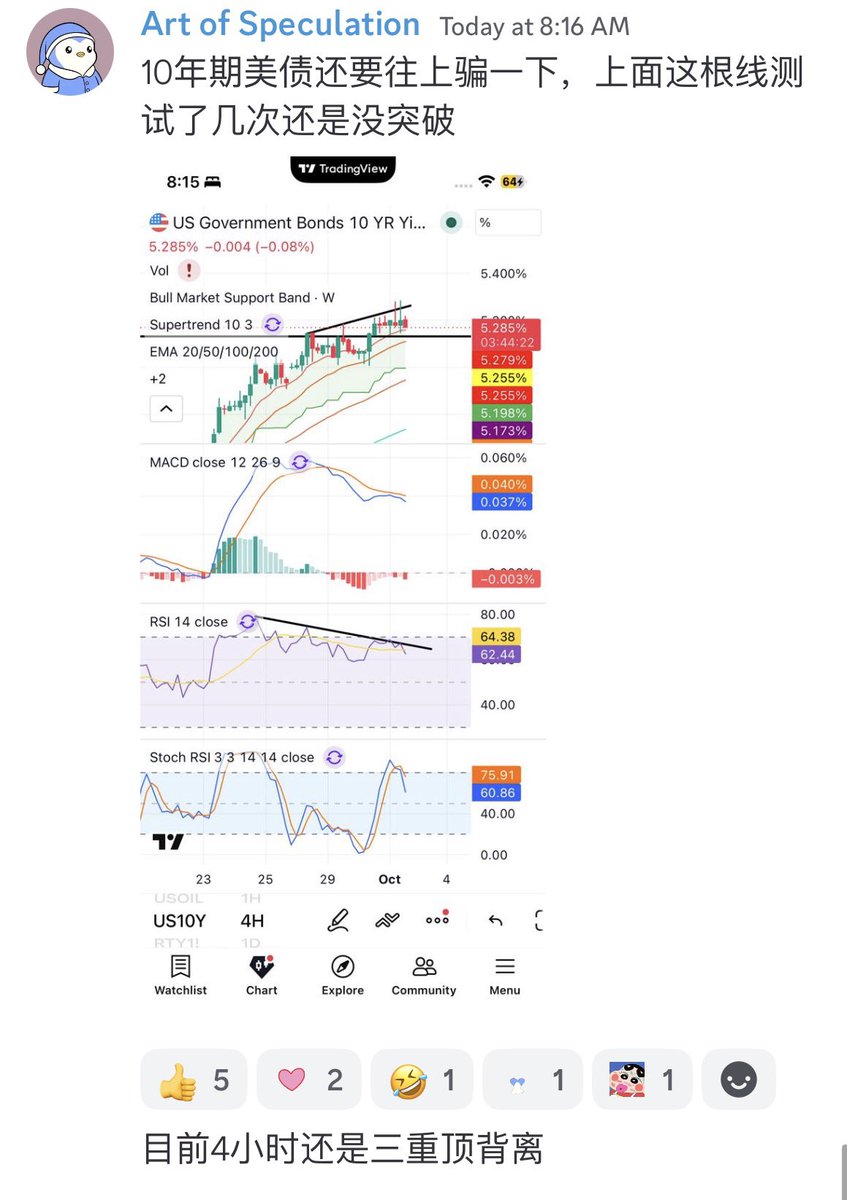
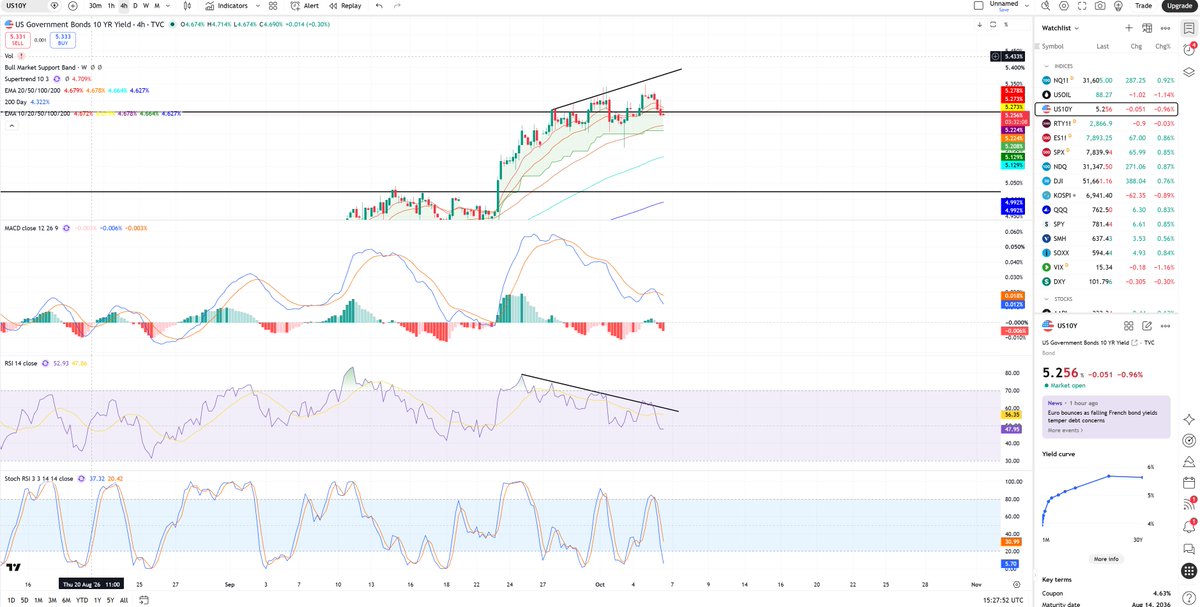
川皇还是牛逼,通胀降不下来,那就直接改PCE算法。不管怎样,加密和股市先涨为敬,是利好就对了。10月份加息预期下来,10年期美债收益率4小时有三重顶背离也看跌,起码看涨到10月中,咱们9月中美联储会议后抄底的半导体拿住了。
Posts 1 Views 21.5KHeat 625 #核心PCE#统计口径修改#原油价格
存储芯片巨头美光科技(Micron, MU)发布强劲季度财报后,二级市场围绕其“业绩大幅超预期但股价波澜不惊”展开新一轮复盘。数据显示,美光当季营收与净利润迈入全新量级,DRAM出货量与均价双双实现环比上涨,前瞻指引显著强于华尔街预期。然而,市场对财报落地后股价原地踏步出现分歧:部分交易员认为利好早已被充分定价,在半导体整体高位震荡背景下资金趋于观望;坚定的多头投资者则强调,美光具备罕见的业绩高可见度与强劲毛利支撑,属于被市场低估的五边形核心资产,短期价格滞涨难掩存储超级周期的长期成长逻辑。
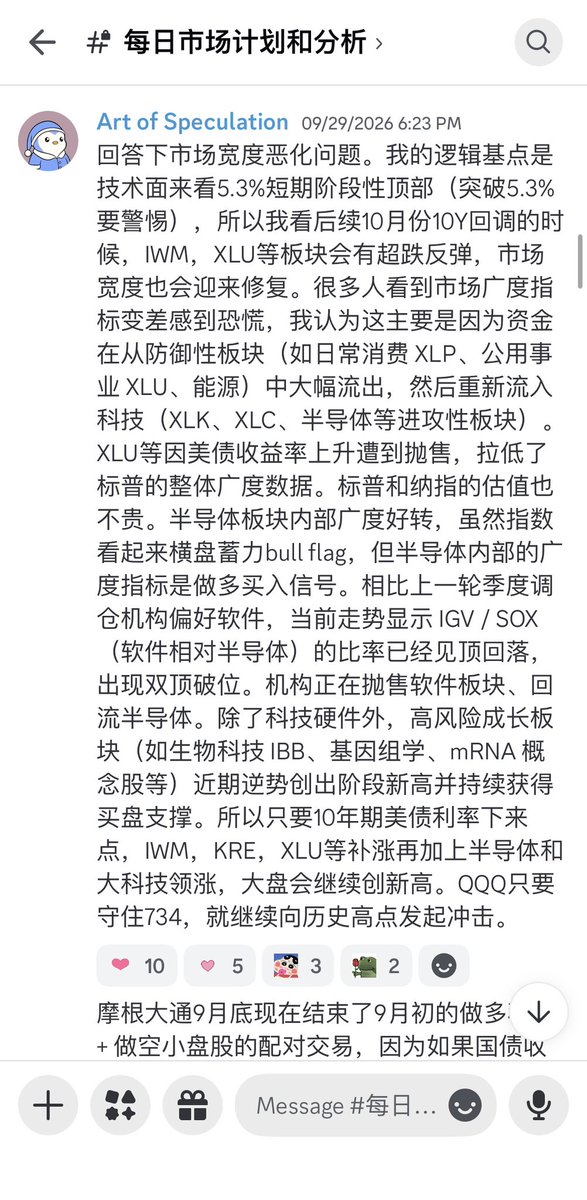
Participated post: IWM,XLU,KRE超跌反弹补涨要来了?市场宽度我认为会在10月初得到改善。大盘会创新高,半导体和大科技领涨,小盘股和之前被利率压制的板块会补涨。
Posts 1 Views 13.8KHeat 766 #美光科技#MU财报#DRAM出货