
返回话题榜经过宏观压制和基本面强劲的9月,如何看10月?之前一直聊9月宏观的核心是油价,油价走高-推动通胀预期-推动长债收益率走高,当然并不是说油价走高是长债收益率走高的唯一因素,但是长债收益率走高三个因素中唯一能有变化的,之前这里https://t.co/q1UZkAkB5V有聊过,财政赤字和AI大科技发债不可逆,能做文章的就是只有油价。整个9月油价基本上一路走高,十年美债收益率最高也摸到了5.2%多,高长端收益率压制下,之前这里https://t.co/NryaVctrRh也有聊过是AI和大型科技扛住指数,标普500等权、罗素2000小盘和道琼斯指数传统行业承受高利率压力持续走弱。
1、先复盘9月份的行情,
1)最早在8月底提到一个“秋衣渐凉”的框架核心逻辑是:十年美债收益率越往上,市场就进入了估值摩擦区,市场进入震荡,难有大行情。9月上半个月里,美股所有板块都是受到压制,AI和大科技也是受到宏观的压制陷入震荡;
2)9月15号这里https://t.co/41UUKiplmA有一个复盘聊到: “油价,是宏观的阵眼。AI基本面没有任何问题、有问题的是宏观。宏观逆风过去,会有大级别行情”;
3)一直到9月16号https://t.co/D0AzM1aO8G中国入局斡旋市场才开始认为对美伊博弈真正有影响力的力量入场AI和科技股才摆脱震荡,开始9月后半个月的强势上行;
9月17号这里https://t.co/udEHZoGAFK这里也有聊到“未来一周局势平静自然油价回落,利好资产上行”;
4)另外一个维度,AI产业
9月初,GPT astra的发布,带来的模型能力的突破而不仅仅是提升, 这里有聊到https://t.co/tJv8Bkyj5u;
9月中,Meta mus发布表现突出,用户数增真快https://t.co/hiyJMCE3Ww
到前天9月底,OpenAI又发布自己的agent dots,同时被曝出最新的年化ARR也快速飙升到了700亿美金。 这些都意味着AI的发展还在快速演进,并没有停滞。
所以也是基本面的强劲,才让AI和大科技在9月前半月宏观压制的时候能抗住只是震荡,9与后半月压制稍有放缓的时候就能快速向上弹。
2、那么十月应该怎么看?
还是回到影响市场的核心几个驱动因素上
1)油价
当下油价依然是阵眼,美伊博弈的态势影响油价的走势。但近期相比9月最大的变量是:沙特、阿联酋、卡特尔等国家用接驳油轮在美军的护航下集中时间段通过霍尔木兹海峡南部航道,到阿曼湾再转移到远洋油轮上。已经恢复了战争之前至少六成的原油运输量。
相当于说伊朗用快艇、水雷和岸基火力维持全面封闭的能力,已经被美军的护航窗口、南线改道和持续打击压下去大半了,油能够成批出来。当然伊朗应该还还保有把某一批船打停、把保险和船东吓退、让流量再掉一截的能力。
但对于市场来说,边际变化是最关键。如果护航持续进行,那么对于油价来说向上的动力就会越来越弱,而下行趋势可能会显现出来。
2)长债收益率
今天十年美债收益率已经到了5.33%,在过去二十年里这对股市绝对是致命性的,最近的一次是23年10月十年美债收益率到5.1%左右,标普和纳指都是十几个点中级别的跌幅,这次不一样的核心还是之前说的AI基本面强劲。
换一个角度,收益率大幅回升改变了债券的风险收益结构。根据彭博汇编的数据,如果以当前水平买入10年期美债,未来一年收益率需要升至约6%,价格损失才会抵消债券获得的收益。所以当前这个位置上应该会有一批债市资金开始重新逐步买入长债,因为性价比开始显现了。例如Bianco Research创始人吉姆·比安科(Jim Bianco)时隔六年重新看多美国国债。
如果之后油价能持续回落,带动长债收益率也能往下走,当然长债收益率很难大幅回落,毕竟财政赤字国债超发,AI大科技发债潮都是结构性的,但股票市场真正怕的是收益率持续加速上行:
(1)快速往上飙升,小盘股、价值股还得继续泄,AI和大科技也会被压制;
(2)5.3%的收益率当然高,但如果5.2~5.3%开始成为新的均衡水平,只要能小幅回落,估值受到的边际压力会明显减弱。
10年美债收益率可能进入高位稳定阶段。
3)9月非农、cpi和10月fomc
从对市场的影响权重来看,
现在非农对市场影响的重要性是低于通胀cpi的 ,
cpi是低于油价的(油价是先行指��)。
明晚的9月非农应该是符合预期或者略高于预期(对市场影响没那么大),9月的cpi应该也不弱。 核心还是看油价以及长债收益率的走势:
cpi之前油价回落,cpi对市场的影响就没那么大了;
油价没回落,那么cpi在弱市场还是会有担心的。
4)美国经济韧性很强 消费者韧性仍在。
过去一年市场反复交易美国消费走弱,但到目前为止,还没有弱到足以打断盈利周期。 美国经济还是比市场预期更强。就业、消费和商业活动没有出现明显断裂。只要名义GDP保持较高增速,企业收入和盈利就有支撑。
5)AI基本面仍然强劲,这是一直在强调的
前面已经聊到9月AI产业层面出现的几个大的进展,这些都是AI在快速演进的证明。
十月最大的驱动力可能是中旬开始的三季度财报季,个人角度最核心最关键就是几家云厂商的财报,这是衡量AI商业化的核心指标,倾向于三季度的财报季会很爆(一是本来指引就很强,二是趋势还在加速非coding场景和个人agent又能带动一波)。
所以10月整体思路:
1)如果us10Y不能稳定下来,那还是继续蹲在AI半导体和大科技里,逻辑最硬的标的上,碰到有波动调整逢低买。
2)如果US10Y能稳定甚至小幅回落,油价回落,那么资金可能开始从少数半导体、AI科技龙头向银行、周期和部分中小盘扩散。
再叠加10月下旬大科技的三季度财报陆续出来,市场应该会看到AI商业化进程还是元超预期的。
还有一个点,经过三季度的AI、Momentum和利率敏感资产调整,市场拥挤程度在下降,四季度应该会有一个季节性改善。 600万美金做空纳指、半导体逻辑思考
1、交易角度:纳指、半导体新高附近,止损好设置,也就是亏损有限;
2、资金角度:资金明显出现断档,此轮反弹道琼斯<标普<纳指<半导体,资金选择的背后是情绪和资金的共振,半导体是最后一棒;
3、加息预期:美联储今天鸽明天鹰,但通胀下不来,且已经加息一次的情况下,就如潘多拉盒子打开;
4、油价:昨晚还有一个重要现象,油价大幅下跌,但纳指却涨不太动了,利好不涨不是好现象;
5、再说估值:无风险利率、风险溢价和增长率,除了无风险利率(加息)外,我认为还有一个风险考量,不是不增长,而是无风险利率和风险溢价在增大分母。
交易嘛,方向对了拿住,方向错了止损。而我只是找到了自己相信的角度。让市场验证!👏🏻 刚才提示看涨
直接涨2000点
跟上了吗
小赚450万
❤️谢谢空狗 bitcoin:native https://t.co/Z8ridgVN0B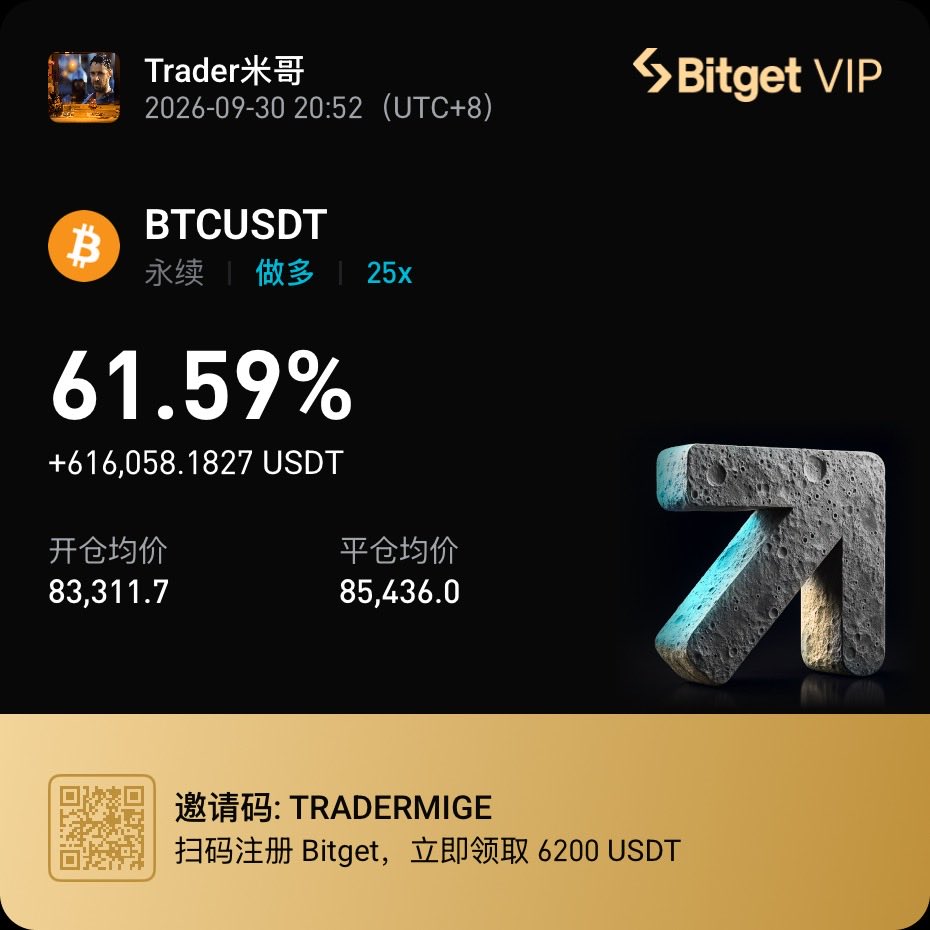
完蛋了 超预期 加息 美股崩盘啦!!! 估计时代周刊下午就录好了,也就是美国时间大早上。原油异常走势太明显了。
这会美国时间中午再把话放出来,该建仓原油的都89上车了。
信息差的钱真让这些内幕狗赚麻了。 https://t.co/iYoNByQioZ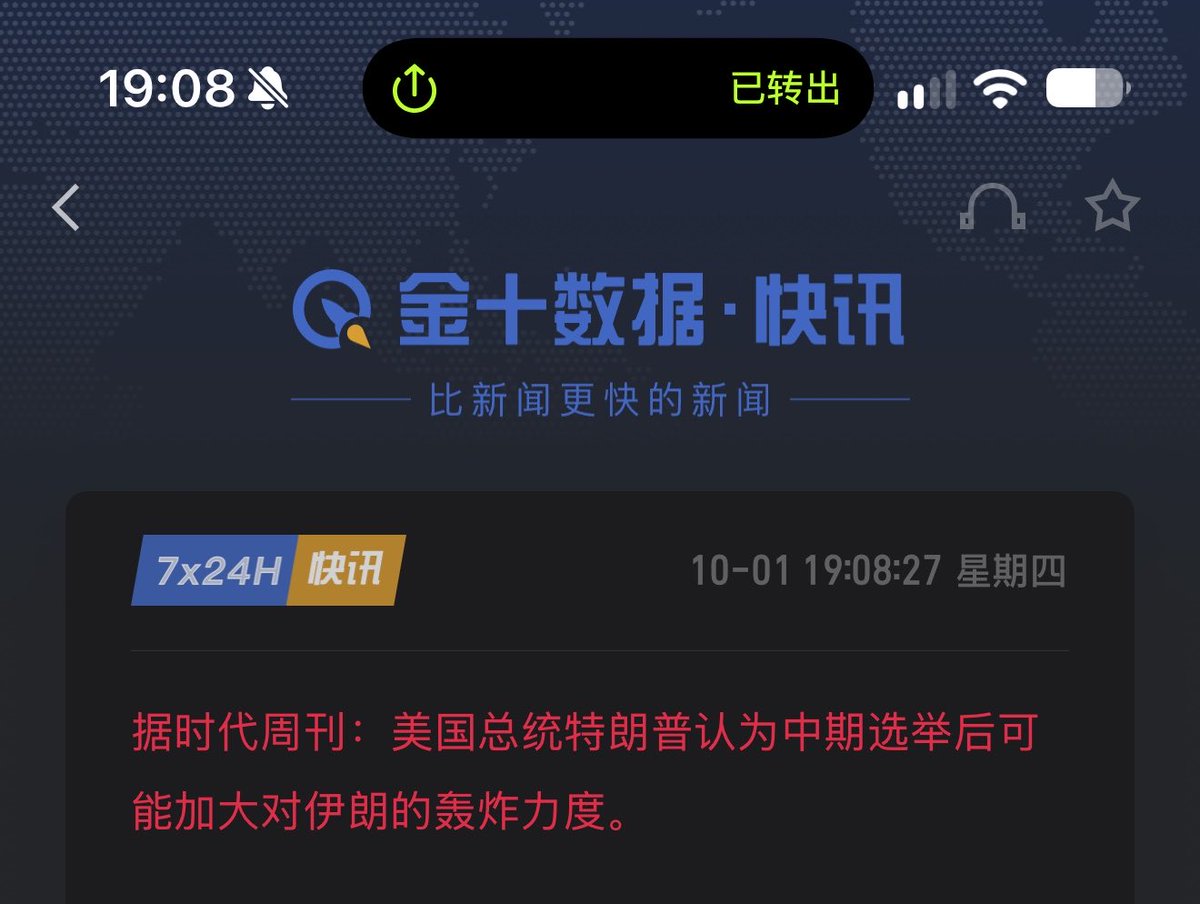
不得不说威廉姆斯真是市场的好盆友,过去一年内已经是第三次在关键时刻出来释放鸽派信号。昨晚纽约联储主席约翰·威廉姆斯在布法罗大学讲话,他并未否定年内可能再加息,但明确反对“赶紧再加一次”的紧迫性,直接压低了10月加息预期(概率从约70%降至50%左右)。
威廉姆斯的讲话要点:
1)政策立场,9月会议已加息25个基点至3.75%-4.00%,“没有必要急于行动”(no need for urgency),有时间收集更多数据。
2)“如果经济走势大体符合我的预测,年底前再上调一次联邦基金利率目标区间可能是合适的,以支持通胀更及时回到2%目标。但这只是我的预测,时间和全部数据会给出答案。”
3)当前通胀3.7%“毫无疑问过高”,必须防止冲击固化或出现二次效应,但尚未看到广泛溢出到持续性通胀。就业市场稳健且边际有所加强,没有通胀压力。
今年整体通胀约3.5%(受能源和AI相关商品价格影响);明年降至略高于2%;2028年回到2%目标。关税影响已进入后视镜,能源价格将正常化,AI相关商品供需将更好平衡。
4)经济增长:今年和明年实际GDP增速约2.25%,略高于长期趋势。失业率:未来一年将逐步降至约4%。
威廉姆斯作为纽约联储主席,FOMC副主席、永久票委,相当于美联储三把手,通常代表委员会中枢立场,发言权重高。过去一年市场对利率路径分歧较大时,他至少有3次在关键场合释放相对鸽派信号,并明显影响定价。
梳理下:
1)2025年11月21日(智利央行百年庆演讲)
当时FOMC内部对25年12月是否连续第三次降息分歧很大(10月纪要显示不少官员倾向暂停),市场12月降息概率一度降至35%-40%。
威廉姆斯明确表示:“我仍然认为短期内联邦基金利率目标区间有进一步调整的空间,以使政策立场更接近中性区间。”同时指出就业下行风险上升、通胀上行风险有所减轻。
市场反应强烈,12月降息概率迅速升至约70%。这是过去一年他最明确的一次“近端鸽派指引”;
2)2026年7月15日(《Stability of Thy Times》演讲)
当时通胀因中东冲突和AI投资重新走高,市场开始定价下半年可能加息,部分官员态度转鹰。
威廉姆斯表示当前政策“定位良好”(well positioned),暗示7月会议无需加息,并称有理由认为通胀已见顶(预计年底降至约3.25%)。他强调关税、房租、工资等压力可能不会持续,油价或已见顶。
这被市场解读为对近期加息预期的降温。
第三次就是昨晚了
当然也是因为威廉姆斯很少极端鹰派,关键分歧节点更倾向于用“数据依赖+无紧迫性+时间窗口后移”来平衡委员会内部和市场价格。昨晚这次与2025年11月那次较为相似——都是在市场已大幅定价“下一步行动”时,出来踩一脚刹车。
关键他之前两次关键时刻的表态,其表态之后那一次FOMC会议结果跟他的观点基本一致,这已经算是历经市场考验的忠诚同志了!
本条由@bitget_zh赞助,「Bitget 买美股:秒级入场,丝滑交易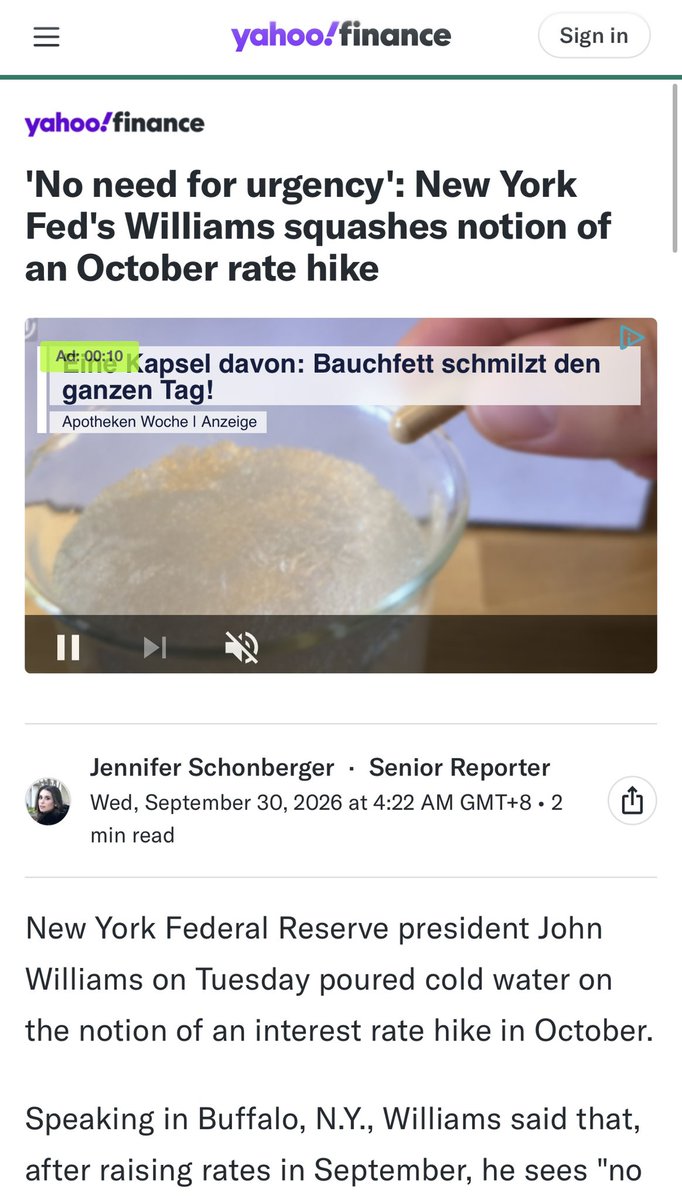
经济学奇迹啊,这么高的油价 PCE 居然能新低,大幅低于预期。
加息可以滚一边去咯。 https://t.co/B4QDfBOh7K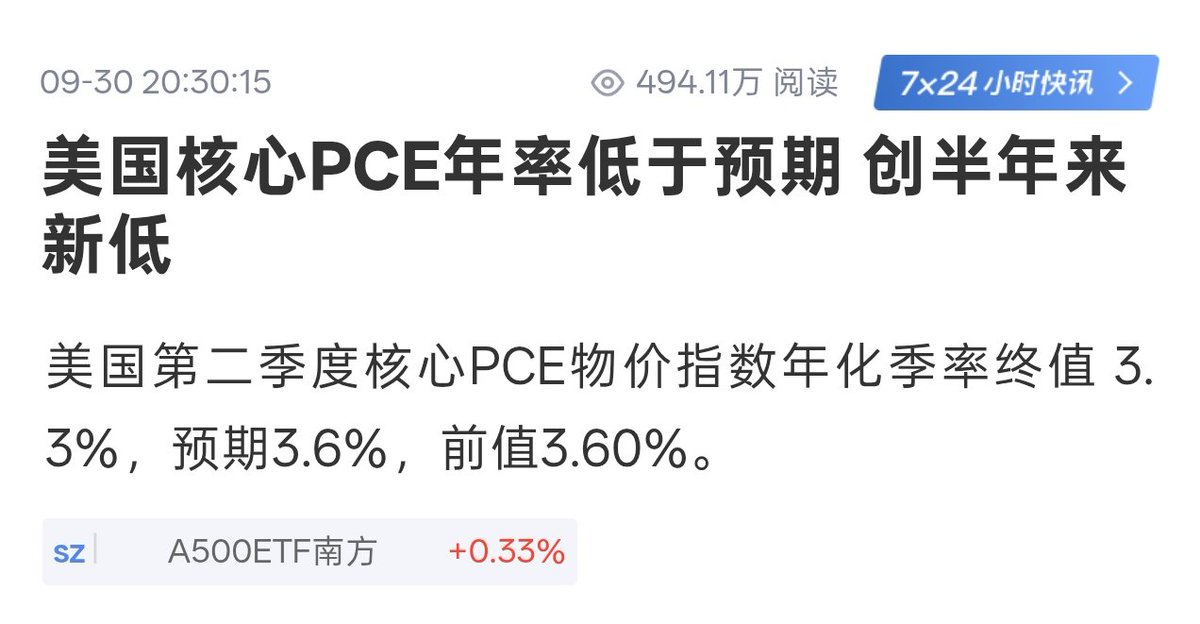
统计口径的问题 不要fomo。加息路径不变。暴跌就买入 大跌大买 小跌小买 不跌不买 https://t.co/SWoNBrWdXH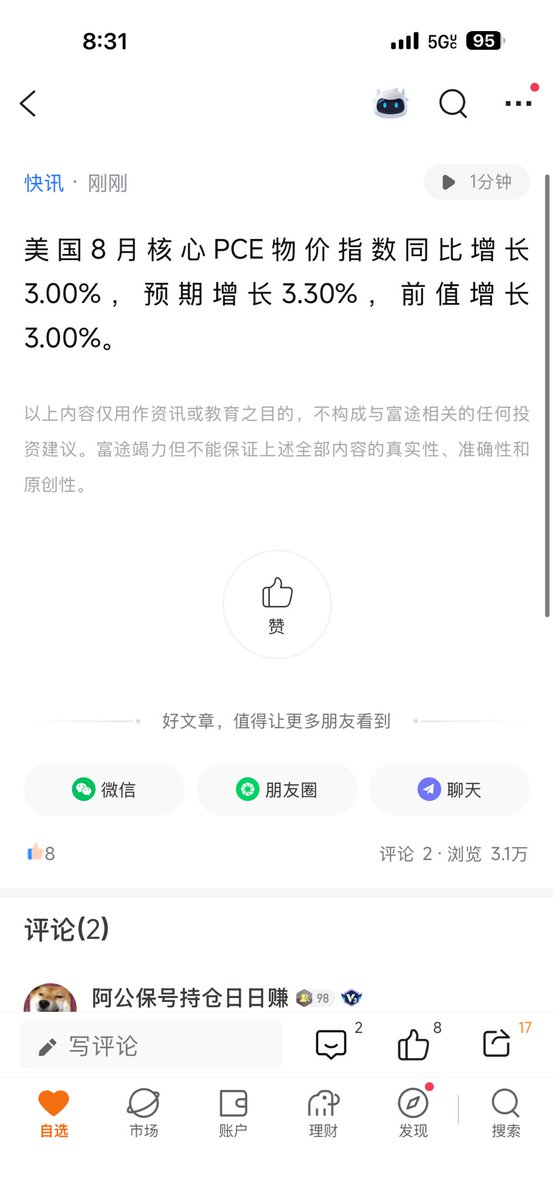
全球市场都在缩量, 美股昨晚冲高回落,利率和地缘是唯二的影响因素,昨晚美联储官员出来放鸽,
10月加息预期概率下去了,我认为10月没有必要再加息,即使年内再加息一次,也会在12月,目前30年期美债收益率已经比政策利率区间上沿还高出约 160 个基点,市场显然过度计价加息次数和幅度了,
从目前市场结构看,除了AI板块和医药领域,其他都惨不忍睹,高利率环境下也就这两个板块能具备结构性行情了,目前 $SOX 技术图形似乎正在酝酿下一个主升浪行情,
今晚迎来8月核心PCE数据,我觉得这次数据大概率是低于市场预期的,至少在数据上缓解目前过度计价加息的压力,盘后美光财报是AI硬件板块的拐点,
上次美光财报带崩了市场,这次财报业绩层面机构预期很高,业绩方面肯定无可挑剔,彩蛋就是管理层什么时候回购股票,这部分信息释放出来,那美光就是带领硬件反攻的骑士…… 可以看到市场PCE预期环比0.27,同比3.3。最终今天的数据出来后,环比0.25,同比3.0。
为何同比能好那么多?因为数据修改了,修改我认为是合理的,不然和核心CPI差太多了。回过头去看我昨天的推,我就已经说到核心PCE3.0%,我并非瞎说,而是已经把数据的修正幅度计算入内。
有没有超预期,有,环比好了0.02。 刚才核心 PCE 出炉,US10y 收益率快速回调,BTC 直接拉盘,真心以为这波可以走出强反弹了...
然后吃了个饭回来一看,现货溢价还在阴跌,4H线出现长上影,真心有点失望...
目前策略手里的多单已经没了,还在等回调之后做多...
但我看了下长端收益率又在涨了,如果系统接下来做多,大概率是要迎来一波回撤了...
即使如此,也坚决不干预!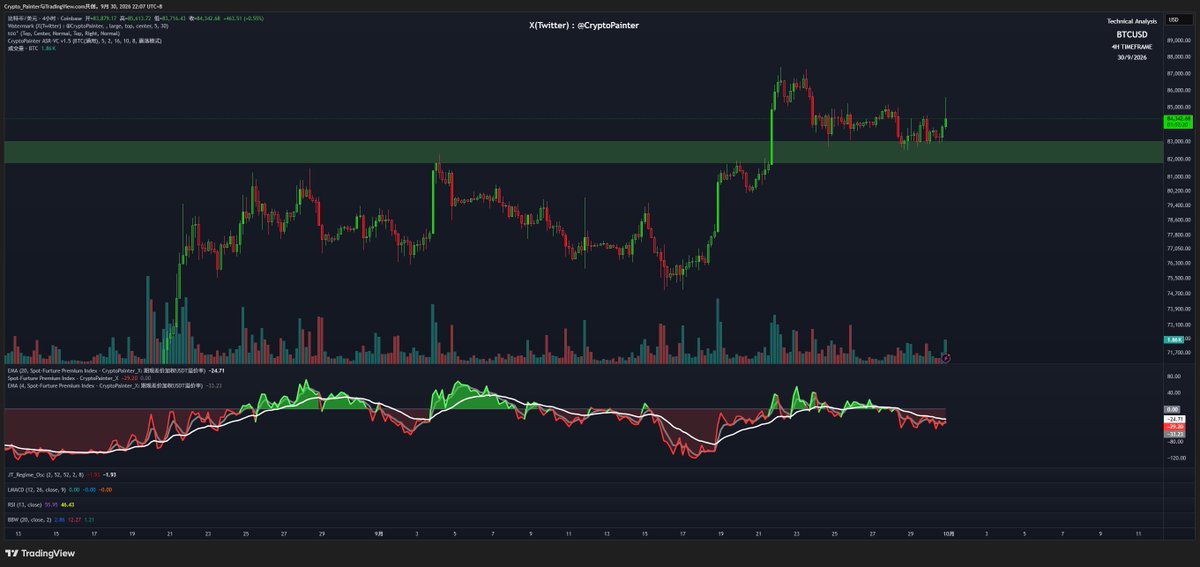
得这样想:现在,长债在逼爆多头;但接着逼空是100%的事情
下个季度rebalance时候方向就相反了 我真是有点烦了,一堆人喊暴跌然后也没人能说出理由 也不知道为何反正这些人就是预感 或者所谓盘面。风险点在于ixg。一旦ixg跌破125, move Index也涨上125 市场会暴跌 长期利率up 债券波动up金融股跌 市场开始担心高利率不是“经济太好”,而是已经开始伤害金融机构资产负债表、融资成本和信用环境 会不会发生讷 我不清楚 发生我也买 不发生我也买 我没有margin 就可以了。跌不跌我管不了 风险触发器是这个自己盯牢 通胀下不来怎么办?
那就直接改通胀PCE的算法【图1】。
8月油价明明那么高,
结果PCE通胀数据,
比预期3.3%低了0.3%【图2】,
川普也是真不要脸 : ) https://t.co/tVuXJtwtCK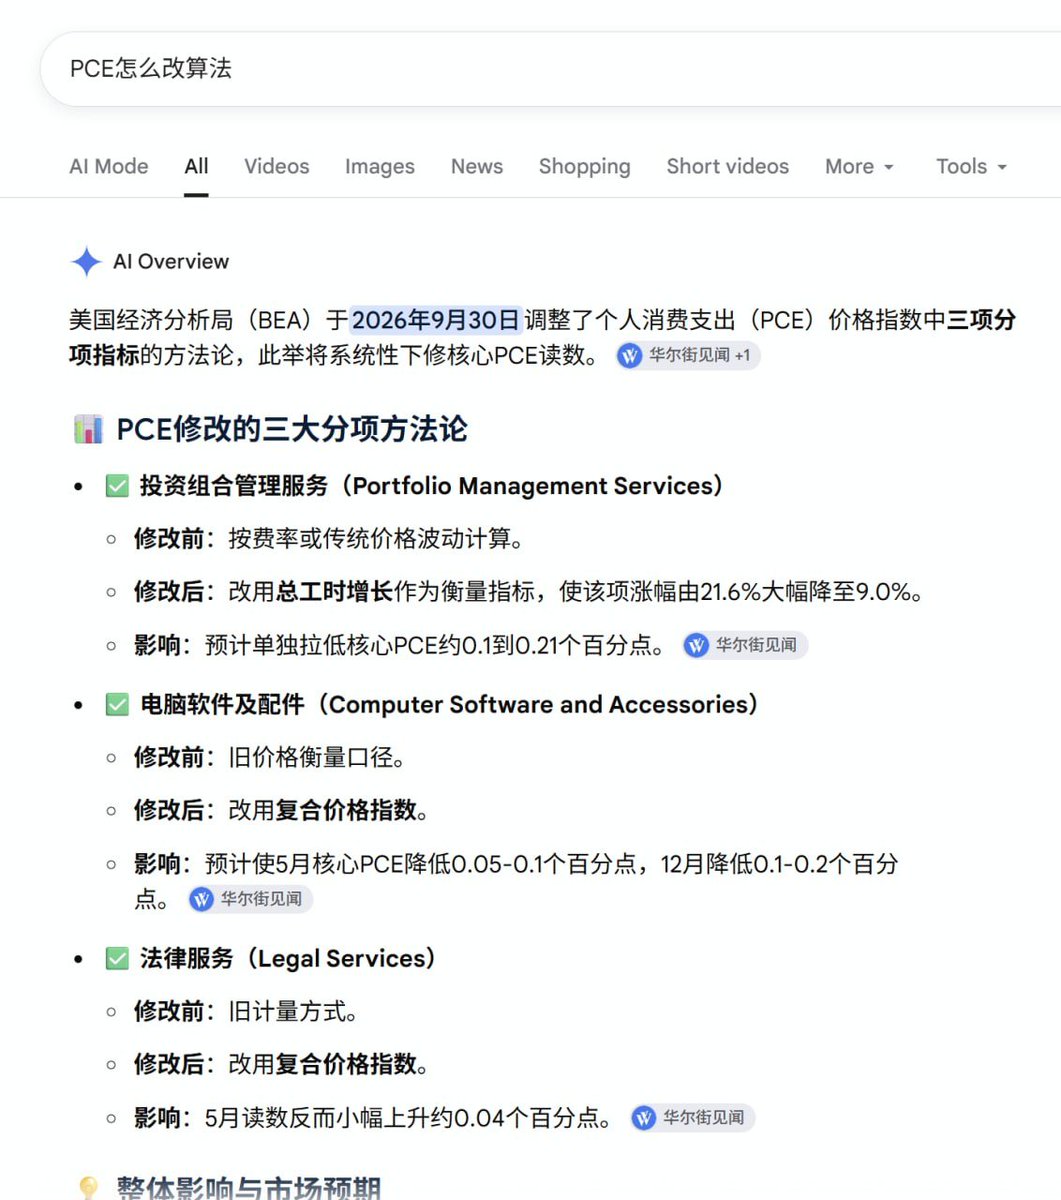
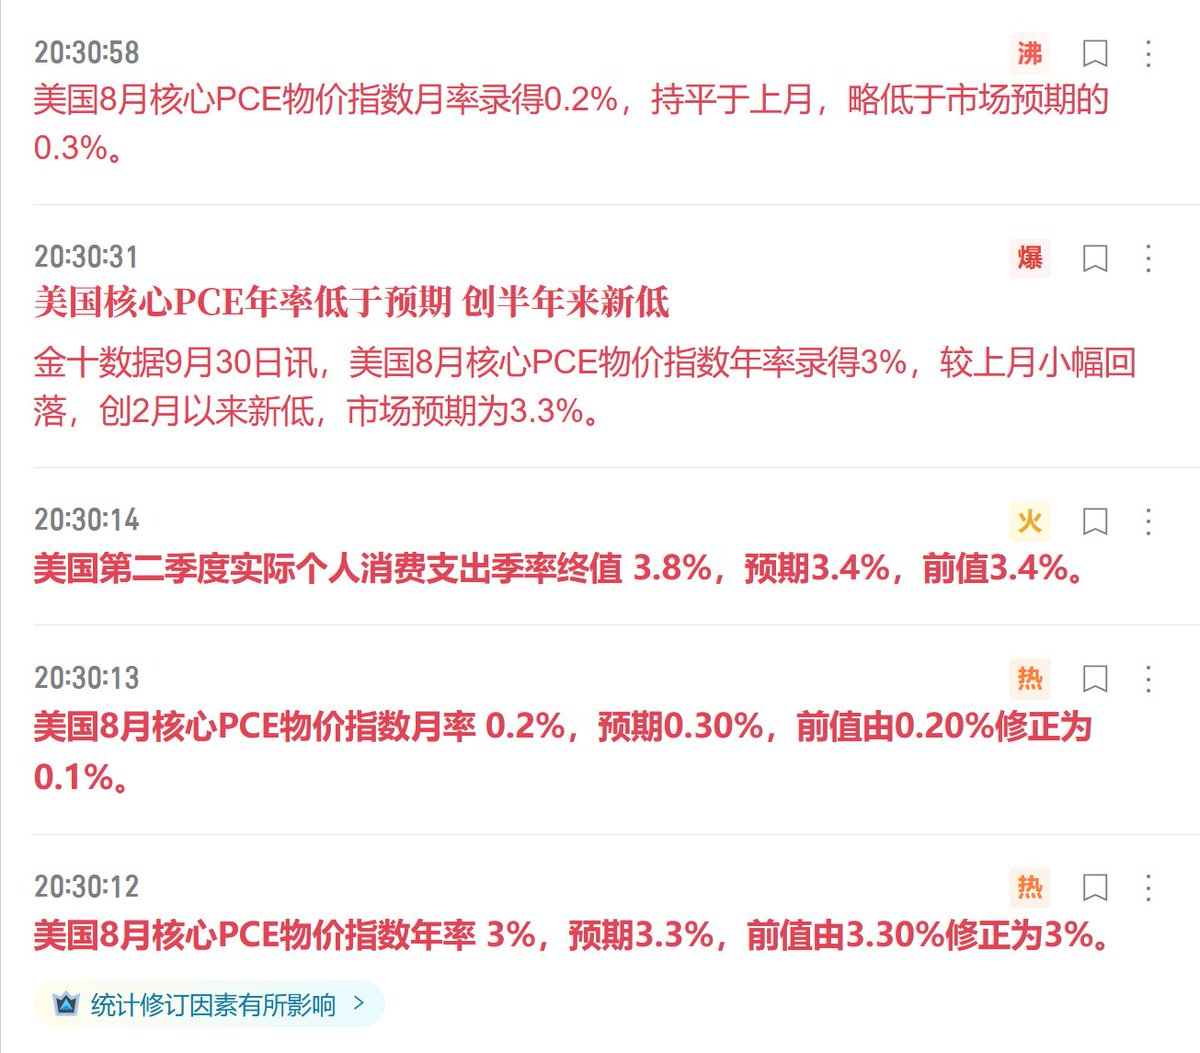
一语成谶。大家记得我说过吗,美国行政当局一定会通过修改统计的方法和口径,从而达到粉饰通胀的作用。可以再去考古一下我之前的推文。而且我有一期会员Space专门讲了统计署在数字上面下文章的具体方法。事实胜于雄辩,昨天PEC明显低于预期。但是随后路透社报道,统计方法的巨大调整使核心PCE同比读数降低约 0.36个百分点,而且直接说这是“给美联储喘息空间”。所以昨天���场开始对数字不买张,国债收益率不跌反涨。这就印证了我说的,“两个阶段、三步走”的第二步就是市场开始看破嘴炮,然后行政当局的预期管理和美联储的表面放鹰的边际效力开始递减,从而交易财政主导的新局面。所以我说目前正在加速往第二步迈进。从政治正确的角度出发,我这些话是不中听的,所以你们也可以相信贝森特的模型和预测。不同观点,兼听则明。但是形势比人强,市场不会长久为政治正确买单。我们投资,也没��所谓的绝对利好和利空,只要能看准市场,就是利好。贝森特说的天花乱坠,但是市场就是反着走。所以不是立场的问题,而是事实的问题,关键是我们的模型能不能解释市场,能不能分析出来市场发展的轨迹。现在证明我们的“两个阶段、三步走”的底层逻辑完全正确,这是最能解释和预测的模型。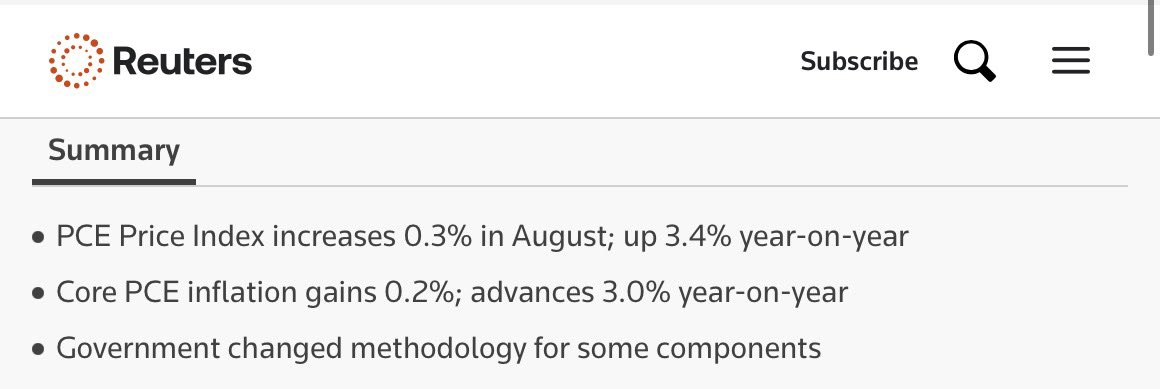
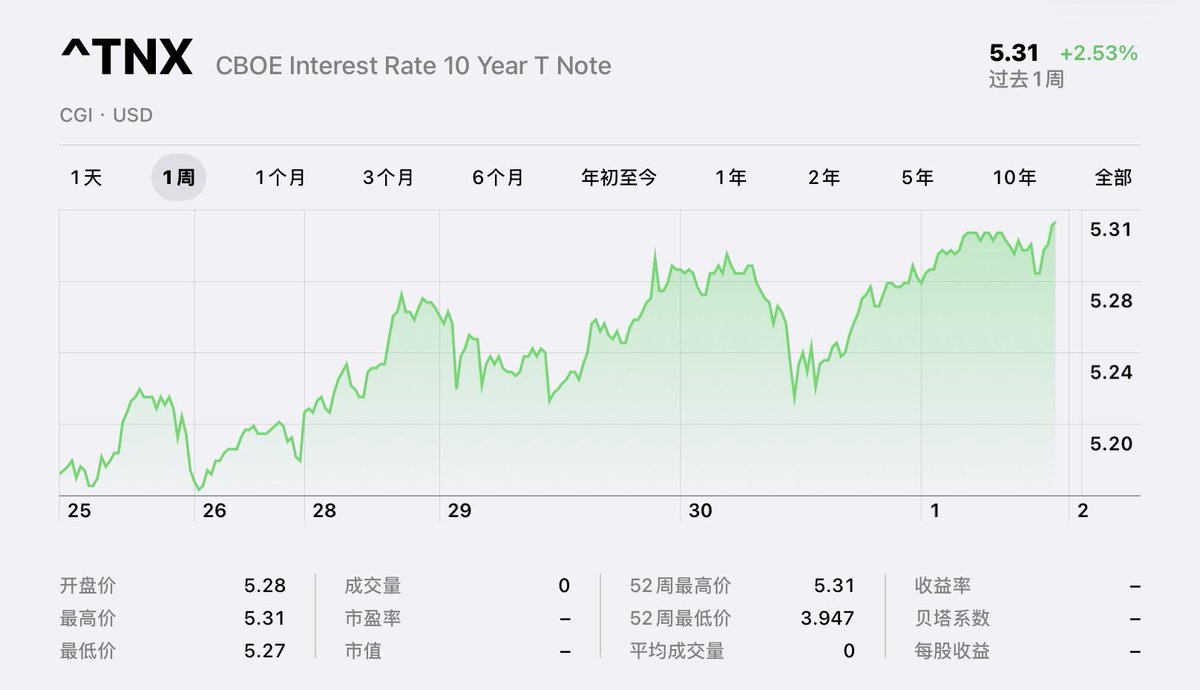
这一次PCE数据低于预期,不是数据变好了而是统计方法改变了,7月初有聊过美国经济分析局(BEA)会在9月30日调整PCE价格指数的统计方法,历史数据追溯调整至2021年。这次调整主要涉及三个项目:计算机软件、法律服务和投资组合管理(投资咨询服务)。当时市场预计这些调整会使核心PCE同比增速下修约0.1–0.2个百分点(例如高盛预计2026年5月核心PCE可能从3.4%下修至3.2%)。 刚刚公布的8月pce数据均低于预期,特别是同步大幅低于预期,再加上昨晚纽约联储主席威廉姆斯的讲话,市场对于十月加息的预期大幅降低,长债收益率也小幅走低、短期内宏观压制缓和。
接下来就看美伊谈判的进展了。 https://t.co/BJwakk4aGi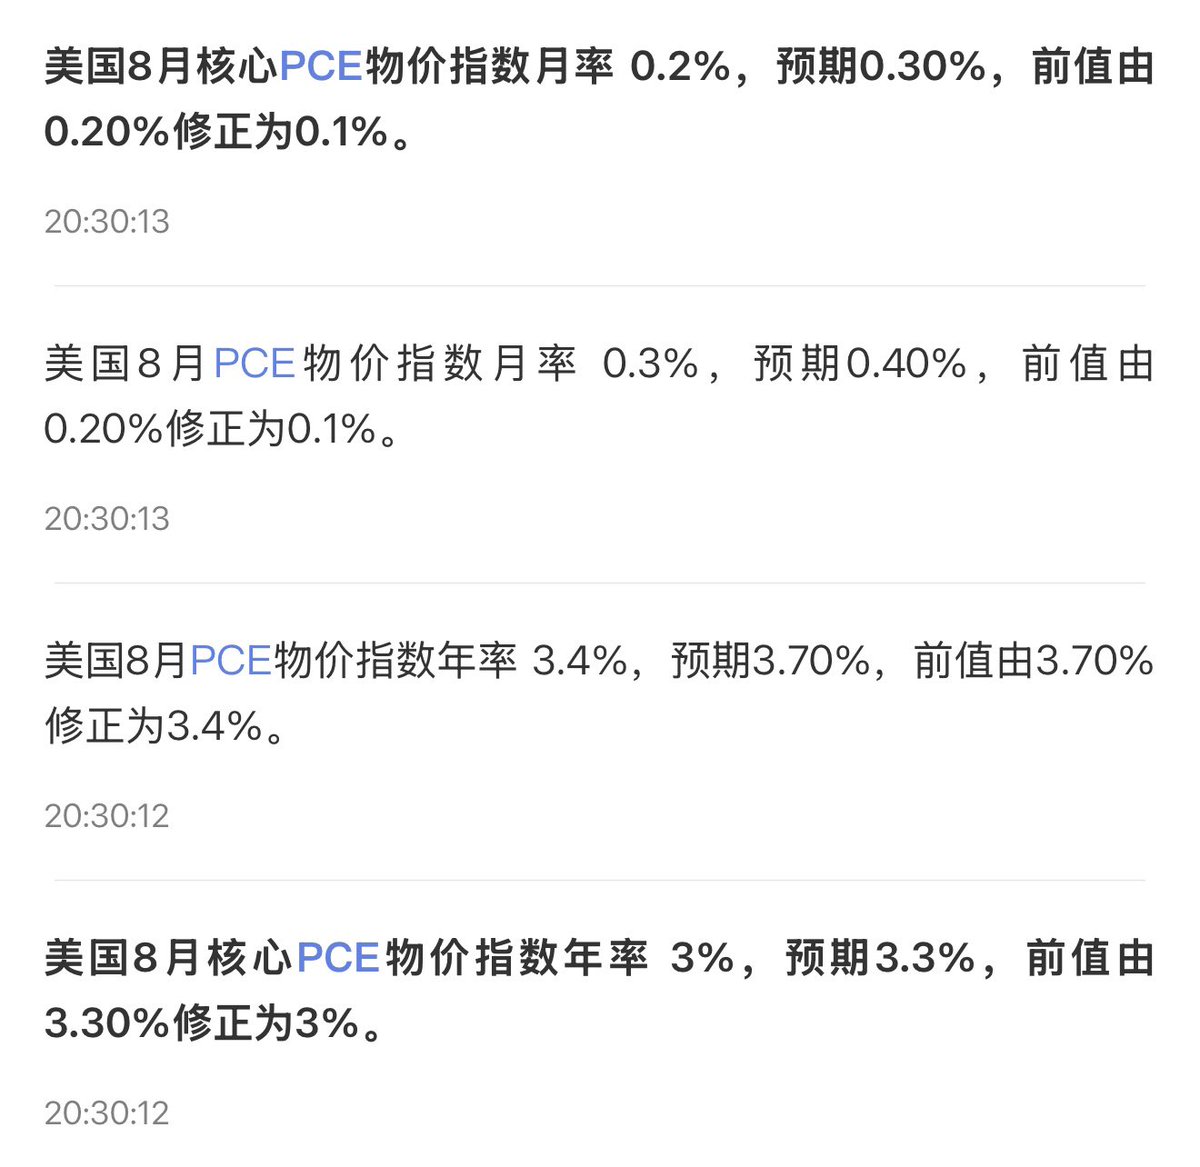
近期美股已经明显进入指数滞涨但手感越来越差的阶段,上周减仓也在于此,笨猫认为根源还是反复说的没!有!新!买!家!
缺乏new buyers导致存量基金博弈,越来越多分化轮动,搞来搞去搞得都是多头自己。至于为什么没有新买家?可能是地缘政治,油价,国债,这些对技术分析来说都是表因不是根源 我刻意的,在当时就记下了好多黄金神棍,还有开付费群的黄金神棍。
请注意,黄金神棍的底层逻辑就是:相信,利率,长端利率是一种“美联储或者财政部干预一下就能控制的东西。” 极致的简化和阴谋论主义,大家注意一下类似的论调。
长债,不能被联储和财政部阴谋论左右。
当时在我的视角里,完全是莫名其妙因为贝森特的意图控制长债而开始炒黄金,长篇大论的聊“为什么九月FOMC会降息。” 国债利率大涨、黄金大跌,这背后的当然和利率没有那么简单直接的因果关系。但其短期市场相关性增强的背后逻辑,以及所有这种投行首席策略看空AI增配黄金的脑回路不知道怎么想的。真正理解黄金投资短期波动风险,不用看什么网上货币战争之类的业务财经网红扯淡,简单明了⬇️ https://t.co/cJeyRBi0oC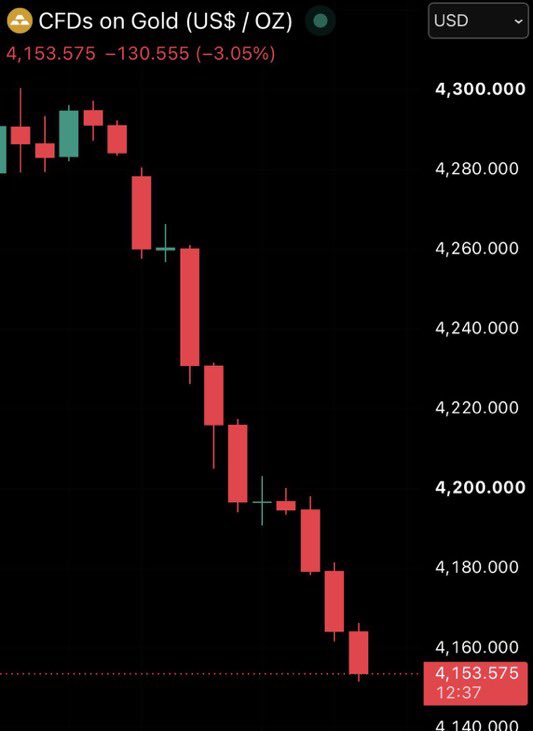
我操,非常利好,美国PCE通胀率为3.4%
预期:3.7%
6个月来的最低水平 8 月油价都这么高了,结果 PCE 还能往下掉,今天刚好又碰上 BEA 年度数据修订,历史数据和部分 PCE 计算方法一起更新。
本来市场还在担心通胀压不下来,结果前值直接跟着新口径一起重算。只能说这波属于是通胀太高怎么办?先别急,Excel 打开,公式更新一下。
川皇还是牛逼,通胀降不下来,那就直接改PCE算法。不管怎样,加密和股市先涨为敬,是利好就对了。10月份加息预期下来,10年期美债收益率4小时有三重顶背离也看跌,起码看涨到10月中,咱们9月中美联储会议后抄底的半导体拿住了。 结束了?
华尔街资金,你们啥时候彻底跑路? 美国PCE数据公布后,比特币突破85,000美金
大牛市已经开始了,冲冲冲 今日美股观察:油价与利率施压,科技股分化,英伟达成为焦点。
今天美股开局承压,三大指数低开,道指开盘阶段一度跌约 400 点。油价和美债收益率上行,令市场风险偏好降温。
今天有哪些值得关注的亮点?👇
🟢 1|英伟达逆势表现,AI 板块分化
据嘉信理财盘前报道,英伟达新增 1,500 亿美元股票回购授权,并推出 AI 安全平台,盘前上涨超过 1%;与此同时,Meta 盘前跌约 2.7%,多只 AI 相关股票走弱。接下来值得看的是,英伟达的强势能否带动更多科技股回升。
🛢️ 2|油价、利率仍是行情的重要变量
盘前 WTI 原油约 94.81 美元/桶,上涨 2.59%;美国十年期国债收益率约 5.22%。我的判断是:如果两者继续上行,高估值成长股的反弹会面临更大阻力;如果回落,则有利于市场修复。
🔎 3|指数之外,要看上涨是否扩散
截至上周五,标普 500 成分股中只有约 27% 站在 50 日均线上。这意味着此前的指数强势,并没有覆盖大多数股票。今晚即使指数反弹,也要观察上涨家数是否增加、更多板块是否跟进。
我的看法:短线保持谨慎,重点观察反弹质量。 英伟达是今天的亮点,但要判断行情能否持续,还需要看到科技股跟涨、上涨家数改善,以及油价和收益率停止上冲。
今晚盯三件事:英伟达能否保持强势、科技股能否跟进、油价与美债收益率能否回落。
#美股 #英伟达 #纳斯达克 #行情分析
Finance争议全部数据
核心PCE读数下行被曝源于统计口径修改:原油走势与长债博弈发酵
美国最新核心PCE物价指数超预期下行后,财经舆论围绕数据真实性与统计口径调整展开激烈争论。媒体披露统计部门通过重大方法调整拉低了核心PCE同比读数,引发市场关于行政手段粉饰通胀的质疑。与此同时,大宗商品市场上原油价格在关键信息发布前出现异常走势,交易员质疑内幕资金提前抢跑布局;宏观分析师进一步指出,9月至10月长端美债收益率的核心变量仍在于油价走势,高企的原油成本正持续向通胀预期施压,促使长端国债与风险资产在多空交织中加剧博弈。
#核心PCE#统计口径修改#原油价格#长债收益率#美债博弈
话题热度
625
帖子数
25
曝光
120.5万
参与创作者
19
话题热度趋势
从首次出现到最后更新;不足 7 天时补足 7 天观察窗。
全部关联帖子
共 25 条


