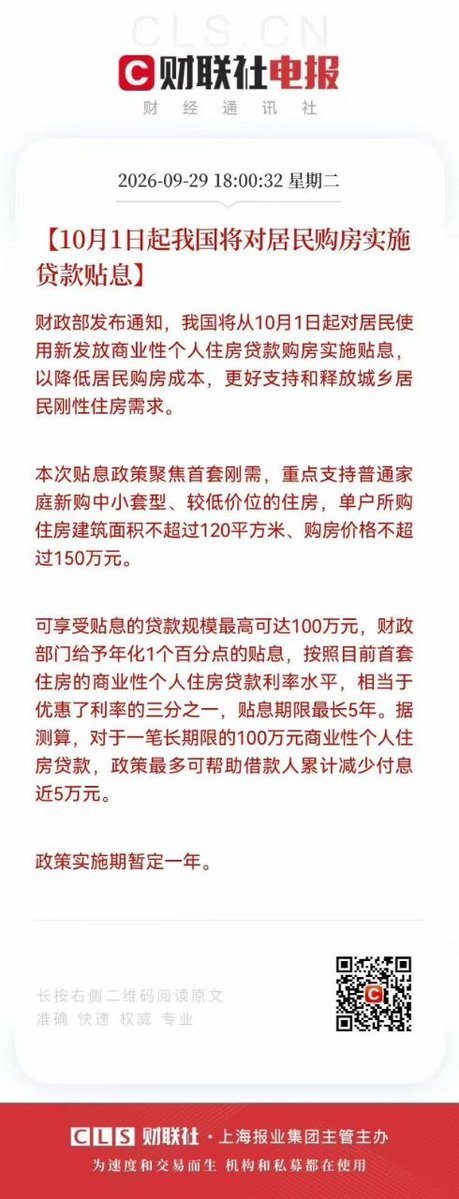
中国财政部联合多部门落地的首套商业房贷贴息1%政策在社交平台持续引发讨论。根据细则,享受贴息需符合建筑面积120平方米以内、总价不超过150万元且贷款额度100万元以内等条件,贴息期最长为5年。网络舆论对此态度分化:部分观点认为贴息政策体现了官方对刚需购房群体的直接减负,但在房价持续调整的宏观背景下,每年约1万元的利息补贴难以对冲潜在的房价跌幅,产生“贴息难补本金缩水”的心理抗拒;另有分析指出严苛的总价限制将一二线核心城市基本排除在外,其实质在于定向刺激非核心区域及三四线城市楼市去库存。
参与帖子: 从10月1日起,居民买房可以申请贷款贴息。
表面看,这是给购房者省利息;往深了看,这是在给房地产市场再加一层托底。
按目前披露的信息,政策主要支持普通家庭购买首套、中小套型住房:
单套面积不超过120平方米,总价不超过150万元;贷款贴息额度最高100万元,按首套商业房贷利率贴息1个百分点,期限最长5年。
如果100万元贷款连续5年按1个百分点计算,理论上最多可少付约5万元利息。
但这里有三个细节不能忽略。
第一,这不是直接发5万元现金,而是减少符合条件贷款的利息支出。
第二,不是所有房子都能享受。面积、总价、首套资格、贷款类型和申请时间,都可能影响最终贴息金额。
第三,政策暂定只实施一年,说明它更像是阶段性的需求刺激,而不是房地产市场已经彻底反转。
对真正有购房需求、收入稳定、月供压力可控的家庭来说,贴息确实能降低一部分融资成本。
但如果只是因为“政府贴息”四个字,就临时增加杠杆、冲进楼市,风险并没有消失。
房价下跌不会因为少付几万元利息就自动停止,收入也不会因为政策出台就自动增加。
这项政策真正要解决的,不只是购房者的利息问题,而是让观望的人重新相信:
现在买房,至少不会立刻吃亏。
可市场信心不是靠一次贴息就能完全修复的。
房价预期、收入预期、就业预期和未来住房需求,才决定人们愿不愿意背上二三十年的贷款。
贴息能降低买房成本,却不能替购房者承担买错房、买贵房和收入变化的风险。
对楼市来说,这是一层托底。
对普通人来说,仍然是一笔必须自己负责到底的长期债务。
参与 1 帖贡献曝光 5.7K话题热度 742
#房贷贴息#首套刚需#楼市去库存