駿HaYaO

駿HaYaO

@QQ_Timmy最近同步 2026/9/14 00:27:21

居住在網路的麻雀

7日排名
#591
总粉丝
3.1万
7日涨粉
+124
7日发帖
72
7日曝光
37万
帖均曝光
5.2K

上榜记录

当日上榜实时更新;历史记录保留每日增粉、发帖、曝光榜前 5 名。点击可查看对应海报。

暂无进入每日前 5 名的上榜记录

粉丝趋势

近7日每日已结算数据

内容表现趋势

曝光/互动与发帖量均按自然日结算

发帖趋势

近7日每日发帖量

帖均曝光趋势

每日总曝光 ÷ 每日发帖量

参与的话题

共参与 1 个话题

查看话题榜

中文X金融讨论继续围绕加息背景下半导体、AVGO、QQQ和科技股走势分化展开。Babybus多次表示“下半年就是semi”,称大盘表现差时应多买盈利能力强的半导体企业,并认为AVGO和Semi后续可能进入主升浪;麦田则质疑纳斯达克ETF QQQ四个月几乎不动,反问若是AI科技股大牛市为何宽基科技ETF没有明显突破。Cato和宏观边际从日本央行加息、利差、长债收益率回落等角度解释风险资产短期表现。

参与帖子: 早安!7/18 外電綜合整理 - CCL: 美系重申正向 美系大行表示CPO是否可能衝擊高階 CCL 的需求不是一個新的爭論議題。券商重申高階 CCL 供應吃緊的看法;以及正面的基本面想法不變。 - 奇鋐、雙鴻: 美系升目標 美系券商預估3017奇鋐3、4季營收將分別季增 18%/12%,主要由目前 ASIC 專案轉向液冷、另一個 ASIC 進入量產,以及隨著新增產能上線、Vera Rubin 開始初步放量所帶動。上修26-28年EPS至$106/$174/$215,以明年25xPE評價,同步升目標。 至於3324雙鴻,預估3、4季營收將分別成長 17%/16%,出貨予Vera Rubin 的 inner manifold 與 rack manifold,以及 ASIC 專案液冷版本開始量產的支撐;並預期隨著液冷產品占比提高,毛利率亦將上升。上修26-28年EPS至$58.8/$89/$110,以明年20xPE評價,同步升目標。 #下次會考
参与 1 贡献曝光 4.6K话题热度 206
#Semi#AVGO#QQQ

近7日爆款推文

按近 7 日曝光排序,展示前 10 条。

1
3.1万 粉丝
曝光7.6K
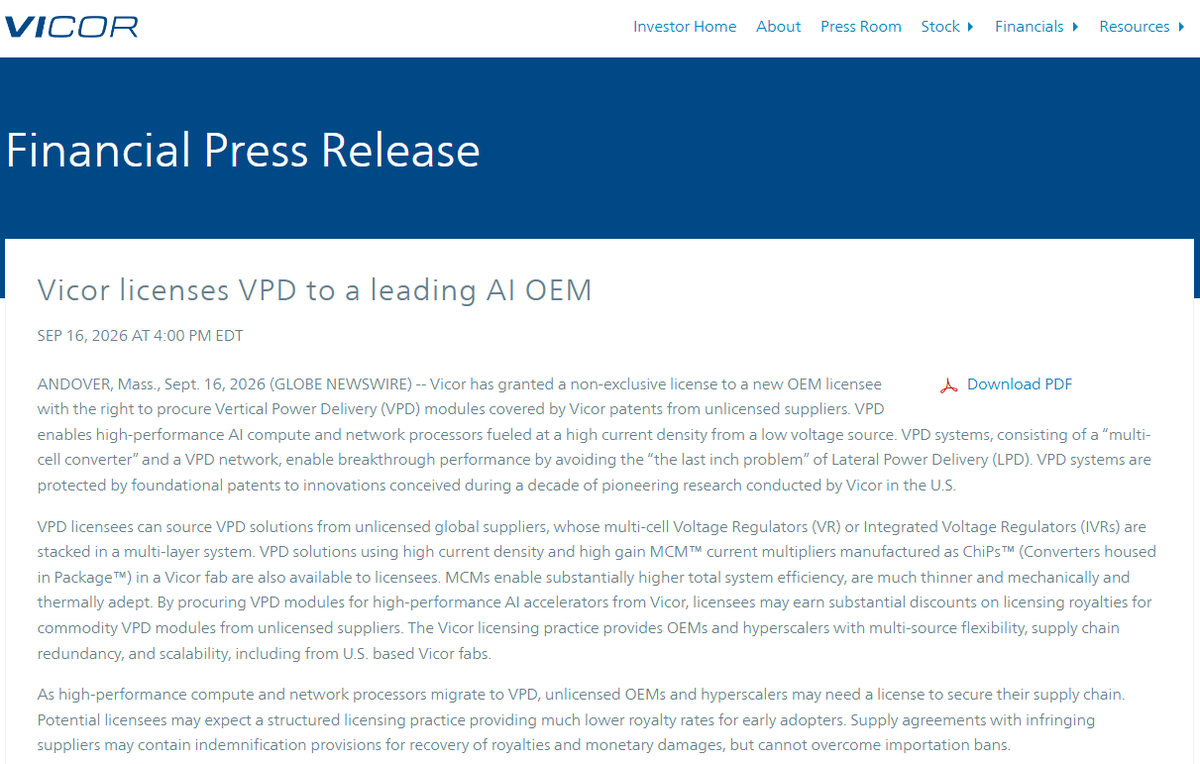
Vicor 於 2026 年 9 月 16 日宣布,已向一家未具名的領先 AI OEM 授予非獨家授權,允許其向未獲授權供應商採購受 Vicor 專利保護的垂直電源傳輸(VPD)模組。 VPD 可讓高效能 AI 運算與網路處理器,從低電壓來源以高電流密度供電,並透過「多單元轉換器+VPD 網路」避開傳統側向電源傳輸(LPD)的「最後一吋」損耗問題,提升效能。相關技術受 Vicor 在美國十年研發所形成的基礎專利保護。 被授權方可向全球未授權供應商採購堆疊式多單元 VR/IVR 方案,也可選用 Vicor 以 ChiP™ 製程生產的高電流密度、高增益 MCM™ 電流倍增器。向 Vicor 採購 AI 加速器用 VPD 模組,還可在向未授權供應商採購通用模組時獲得權利金折扣。此模式強調多來源、供應鏈備援與可擴充性(含美國晶圓廠)。 Vicor 指出,隨著處理器轉向 VPD,未授權 OEM/超大規模業者可能需取得授權才能確保供應。早期採用者可享較低權利金;與侵權供應商的協議即使有賠償條款,也無法避開進口禁令。 https://t.co/BPj59JcaGK
駿HaYaO 的图片 1
2
3.1万 粉丝
曝光6.0K
根據高盛,ABF 載板廠設備供應商長廣精機的交貨檔期已排到 2031 年。部分客戶甚至願意加價,以求更早交貨。 這些加價訂單大多來自中國載板廠。即便如此,該公司仍優先服務規模較大、往來已久的客戶,以及已經拿到 ABF 膠膜供應的客戶。 長廣精機計畫在 2027 年中前,把年產能提高 50%,達到 396 台。 對載板廠來說,誰能先把新產能開出來,可能會越來越取決於「設備」和「材料」兩邊能不能同時拿到。
3
3.1万 粉丝
曝光6.0K
台積電因製造成本上升,已通知客戶晶圓代工報價上調約 10%。AMD 隨後通知合作夥伴,計畫對晶片報價同步上調約 10%,預計 2026 年第四季實施。 產品包括 AI 加速晶片、消費級 GPU 與主機板晶片組,並未直接點名銳龍 CPU。但因 AMD 客戶端處���器同樣高度依賴台積電,成本上漲可能向下傳導,銳龍漲價目前僅屬可能性,尚未獲官方確認。 英特爾近期也有類似客戶端 CPU 漲價動向。記憶體、SSD、顯示卡之後,CPU 價格亦可能跟漲。 https://t.co/gwgXyl2KZp
4
3.1万 粉丝
曝光5.8K
村田明年量產AI晶片用iPaS電源基板 村田計劃明年量產整合封裝解決方案iPaS,將電容、電感功能做進超小型多層基板,可陣列客製電容值、特性與線路。表面可佈線、內部過孔垂直傳電,減少被動元件佔位,讓電源模組直接放在AI加速器下方,實現垂直供電(VPD),縮短路徑、降低損耗。 AI加速器功耗與電流持續上升,短距大電流供電更關鍵。iPaS分電容型(減少表面MLCC)與電感型(支援大電流),並規劃單基板整合兩者。主要客戶為超大規模雲端與大型科技業者,鎖定高階AI加速器而非通用晶片。 村田2023年公開樣品、2024年展示模組,表面電容可減逾60%。目標量產後18個月內年銷500億日圓,約當其電容事業約5%。 https://t.co/wxj8w6hnDh
6
3.1万 粉丝
曝光4.6K
早安!7/18 外電綜合整理 - CCL: 美系重申正向 美系大行表示CPO是否可能衝擊高階 CCL 的需求不是一個新的爭論議題。券商重申高階 CCL 供應吃緊的看法;以及正面的基本面想法不變。 - 奇鋐、雙鴻: 美系升目標 美系券商預估3017奇鋐3、4季營收將分別季增 18%/12%,主要由目前 ASIC 專案轉向液冷、另一個 ASIC 進入量產,以及隨著新增產能上線、Vera Rubin 開始初步放量所帶動。上修26-28年EPS至$106/$174/$215,以明年25xPE評價,同步升目標。 至於3324雙鴻,預估3、4季營收將分別成長 17%/16%,出貨予Vera Rubin 的 inner manifold 與 rack manifold,以及 ASIC 專案液冷版本開始量產的支撐;並預期隨著液冷產品占比提高,毛利率亦將上升。上修26-28年EPS至$58.8/$89/$110,以明年20xPE評價,同步升目標。 #下次會考
7
3.1万 粉丝
曝光4.3K
欣銓(3264) 純測試廠,正從車用/工控轉向 AI ASIC 晶圓針測(CP)+ 矽光子。近期設備訂單與法說、券商報告方向一致:龍潭廠擴產是主軸。 近期設備訂單 - 9/8:Advantest 測試機約 1,900 萬美元 - 9/17:Accretech 探針台約 NT$5.59 億(約 1,800 萬美元) - 這兩筆主要是 龍潭二樓 設備,交期約 6–8 個月,預計 2027 年 2Q 起量產貢獻。 2026 YTD 已揭露設備訂單約 3 億美元等級,遠高於 2025 全年。 2Q26/1H26 實績 - 2Q 營收 45.3 億(QoQ +13.8%、YoY +32.4%),淨利 11.6 億(YoY +105%),EPS 2.44 - 1H 營收 85.2 億(YoY +28.3%),淨利 20.8 億(YoY +79%),EPS 4.39 - 毛利率 2Q 40.2%(QoQ +1.8ppt),為測試廠少見破 40% - 稼動率約 73%(高階 AI ASIC 近滿載,低階較低) - 應用:通訊/連接 33.4%(最大且上升)、車用約 8%、消費性因同業產能不足升至約 10% - 客戶:Fabless(美系+國內通訊外溢)約 55% 成長動能 1. 龍潭廠(最重要) - 2026/7 起一樓量產,服務晶圓代工廠 AI ASIC CP - 高階機台近滿載、時薪較傳統測試高 - 規劃約 7 層無塵室,已發包後續樓層,約 一季一層 爬坡 - 預估:2027 年龍潭營收佔比可升至約 20%(2026 僅下半年貢獻、佔比約 5%) 2. 矽光子 - 集團:欣銓測試 + 全智科(Giga Solution,EIC/光電整合測試)+ 瑞峰(約 25%,Chip on Wafer)+ Fabrinet - 湖口廠 3Q26 矽光子正式量產,目標 2027 近滿載 - 近期待貢獻仍小,但卡位 CPO/COUPE 生態 3. 傳統應用回溫 - 車用、MCU、���控庫存回到合理水位,需求緩步回升(預期看到 2027) 財務與資本政策 - 1H26 資本支出 70.1 億(大幅高於去年同期),負債比約 53% - 2027 現金資本支出預估仍高於 2026(龍潭後續樓層) - 進入高成長期後,股利配發率將下降,不再維持過去九成以上,需平衡擴產與負債比 - 固定成本高 → 稼動率上去,毛利率有明顯槓桿。多家預估 2027 毛利率可到 44–46% 區間 風險 - 龍潭/矽光子進度或驗證遞延 - 作為第二供應商的報價壓力 - 通訊外溢訂單不如預期 - 車用/工控復甦偏慢 - 4Q 可能有 ASIC 產品迭代+消費淡季,稼動與毛利率季減
8
3.1万 粉丝
曝光4.3K
高盛報告原油評論 高盛平倉:2027年3月–12月歐洲柴油時間價差多頭(已漲約45%、每桶約+11美元)。 新建議:做多 2027年夏季歐洲汽油(EBOB Jun27)。 為什麼從柴油轉向汽油 柴油已接近美歐歷史高點,且已計入進一步供應中斷溢價。煉廠正把產出從汽油改產柴油,汽油市場因此快速收緊;若中東/俄烏衝突持續或基礎設施再受損,汽油上漲空間比柴油更大。 汽油優於柴油的五個理由 1. 價格還沒那麼貴:2027年6月歐汽自3月以來只漲37%,柴油漲了64%。 2. 高柴油價擠壓汽油供應:美柴油-汽油價差從一年前約3美元擴大到逾60美元,煉廠優先產柴油。美3–8月柴油產率高於季節均值0.6ppt,汽油低1.3ppt;OECD汽油煉廠產出同比約-2%,全球汽油出口同比-24%。 3. 汽油需求較抗跌:高價已讓全球柴油需求5–7月同比約-4%,汽油需求迄今較有韌性。若要阻止汽油庫存續降,可能需要更高油價才能抑制需求。 4. 汽油庫存更緊:OECD柴油與汽油庫存都接近季節低位,但近三週美柴油已逆季節累庫;OECD汽油庫存相對季節正常水準下降更陡。 5. 石腦油外溢:全球石腦油出口近五月同比約-30%,推升辛烷值成本(美辛烷值較季節正常高出近3美元/140%),增加汽油調和成本。 品種選擇 - 偏好歐洲汽油勝於美國汽油:若美成品油出口受限,歐價相對更易漲;美汽油投機淨多已處歷史高位區間。 - 偏好直接做多汽油勝於煉油利差:地緣升級時原油本身也可能大漲,直接汽油多頭更能對沖中東上下游基礎設施風險。
9
3.1万 粉丝
曝光4.0K
荷蘭晶片商安世半導體(Nexperia)週四宣布與印度塔塔電子達成廣泛合作,將在印度生產並封裝晶片,進一步與中國母公司聞泰科技決裂。 雙方將在塔塔位於多萊拉、投資110億美元的工廠,生產安世電源控制晶片;並在賈吉羅德封裝廠合作測試與組裝。財務細節未披露,雙方也將合作開發未來技術。 安世是汽車與消費電子常用簡易晶片重要供應商。爭議始於2025年9月荷蘭政府介入,防止營運轉移中國。北京曾暫時禁止東莞封裝晶片出口,造成車廠缺貨。措施後來撤回,但荷蘭法院已剝奪聞泰控制權,此次合作獲安世現任管理層背書。塔塔電子執行長稱,此舉是印度打造具全球競爭力整合半導體生態的重要一步。
10
3.1万 粉丝
曝光3.8K
中國DRAM龍頭長鑫存儲(CXMT)正籌備進軍NAND閃存市場。知情人士透露,公司計劃在北京新廠設立NAND研發生產線,並已成立研究所推動相關技術,同時已與部分客戶(含一家擬將其晶片用於AI系統與超級電腦儲存產品的新創公司)討論採購意向。此舉將使其從核心DRAM業務跨入成長最快的儲存領域,並與三星、SK海力士、美光及國內對手長江存儲(YMTC)直接競爭。 全球記憶體短缺主要由AI伺服器需求帶動,業界預期至少延續至2027年。SK海力士執行長甚至稱2027年可能是供應最緊的一年。廠商資本支出優先投入DRAM與HBM,NAND產能擴張受限,進一步推升閃存價格、加劇短缺。 長鑫與長江存儲並稱中國記憶體「雙星」,原先分工明確(長鑫主攻DRAM、長江主攻NAND),但界限已開始模糊:長江稍早已向客戶送出低功耗DRAM樣品。在供應緊俏下,兩家對部分中國客戶的議價能力上升,甚至出現售價高於外資對手的情況。 兩家公司皆獲國家大基金與地方政府大力支持(長鑫靠合肥、長江靠武漢),並成為北京打造晶片自主供應鏈、縮小AI等戰略技術差距的支柱。長鑫今年7月完成亞洲最大IPO,募資579億元人民幣,並規劃北京第二座晶片廠;長江母公司亦計劃赴上海上市募資330億元。美國出口管制(長江存儲2022年被列入實體清單、HBM供應受限)更強化中國發展本土記憶體的緊迫性。 目前尚不清楚長鑫NAND研發線何時量產,以及是否會從試產進一步走向大規模商用。相關公司與北京市政府均未���應置評。