
Back to topic rankings今天看到个统计很有意思:如果在2000年互联网泡沫顶点,花100万,买美股Mag7里已经诞生的4家
当时山顶站岗,现在价值多少(分红再投)
如果买的是微软,现在值1407万
如果买的是亚马逊,现在值4624万
如果买的是苹果,现在值3亿
如果买的是英伟达,现在值6.9亿 美股巨震在即:这3只神股抓紧抄底,1只垃圾股赶紧清仓
1. 英伟达 $NVDA
现在股价直接被低估了23%左右,我觉得它今天就值300刀。营收和利润增长都很硬核,护城河极深。短期市场波动不可怕,只要耐心拿住,逢低买入现货或做两年后的远期看涨期权,长期看依然是AI浪潮里的真核心。
2. 博通 $AVGO
估值和增长跟英伟达类似,近期越来越有吸引力。虽然市场在担心它跟Anthropic的融资循环传闻,但只要芯片能赚到钱就没毛病。股价回调就是送机会,适合同时买现货、卖Put吃现金流以及买两年后的看涨期权。
3. 美光 $MU
AI需求稳得很,但因为自身周期性太强,市场老担心它未来的业绩会冲高回落。股价确实被低估了,可因为波动太大导致期权费太贵,千万别买Call,老老实实拿现货或者卖Put才是明智之举。
4. 纳斯达克100 $QQQ 与标普500 $SPY
大盘表面上看高估了5%到8%,但根本不用慌。按照企业每年20%的业绩增速算,这就相当于提前跑了三个月的行情而已。大盘哪怕横盘三个月,业绩一跟上估值立马回归正常,波动就是送钱的机会。
5. 谷歌 $GOOGL
已经进入打折促销区,性价比相当不错,是当前市场里非常值得关注和布局的优质标的。
6. 亚马逊 $AMZN
整体看好,目前处于小幅打折状态,但还没便宜到让人想疯狂加杠杆买Call的地步。稳健策略就是拿一部分现货,配合卖卖Put赚点收益。
7. 台积电 $TSM
公司绝对是一等一的好公司,但当前价格稍微贵了15%左右。现在只适合握紧手里的现货,不建议在这个位置上期权杠杆。
8. Meta $META
之前涨幅太猛,当前性价比已经大幅下降,不再适合用期权去放大看涨收益,建议分批止盈、降低风险。
9. 耐克 $NKE
别听别人忽悠什么抄底黄金期,这就是个没有护城河的标的。每股收益一路向下滑落,根本没有业绩支撑,属于千万别碰的类型。
u1s1,耐克的鞋还是一顶一的好的 👍 我刚开始投资时,用的就是这个经典三基金组合。
后来,我逐步换成了“硅谷居士三基金组合”。 2026前9个月,哪些基金最亮眼?
2026年已经过去了9个月,你的投资收益率还好吗?
今天,我就列出了几个主流指数今年以来的表现,给大家做个参考。
指数基金 收益率
全市场 VTI 13.7%
标普500 13.8%
纳斯达克100 22.5%
信息技术 VGT 36.7%
半导体 SMH 75.1%
国际股市 VXUS 14.1%
短期国债 VBIL 2.8%
黄金 GLD -4.1%
过去15年,上��几个主流ETF的平均年化收益率如下。
ETF 收益率
全市场 VTI 15.3%
标普500 15.7%
纳斯达克100 20.5%
信息技术 VGT 22.5%
半导体 SMH 30.2%
国际股市 VXUS 8.4%
黄金 GLD 6.0% 比特币 8.5W,美股纳斯达克也新高附近,但为什么圈子里不热闹呢?
相比于俩月前的存储大行情,圈子里热闹非凡,现在圈子里显得非常冷清。
因为普通人,基本只能在连续的趋势大行情里赚钱。
现在的市场什么情况?
比特币拉一波 10%~20% 之后,能震荡一两个月,简直畜生。
美股是开盘前涨,开盘后跌,然后又涨,然后又跌。
这对做交易的人来说,简直是地狱行情。
所以看似价格还在高位,但财富效应真的不行,所以 X上连讨论行情的都少了。
我在等回调,无论是比特币还是美股,到时候我会带兄弟们再冲一波,梭一把大的,放心!😀😀😀 美国的存储一哥美光,股票连续第三天下跌。
市盈率跌到14.31,前瞻市盈率更是跌到不可思议的5.07。
几十位分析师的共识是,该股票会在一年内上涨约55%。
我也认为这只股票被严重低估了。
你怎么看?欢迎分享! https://t.co/XKl9Z3aINh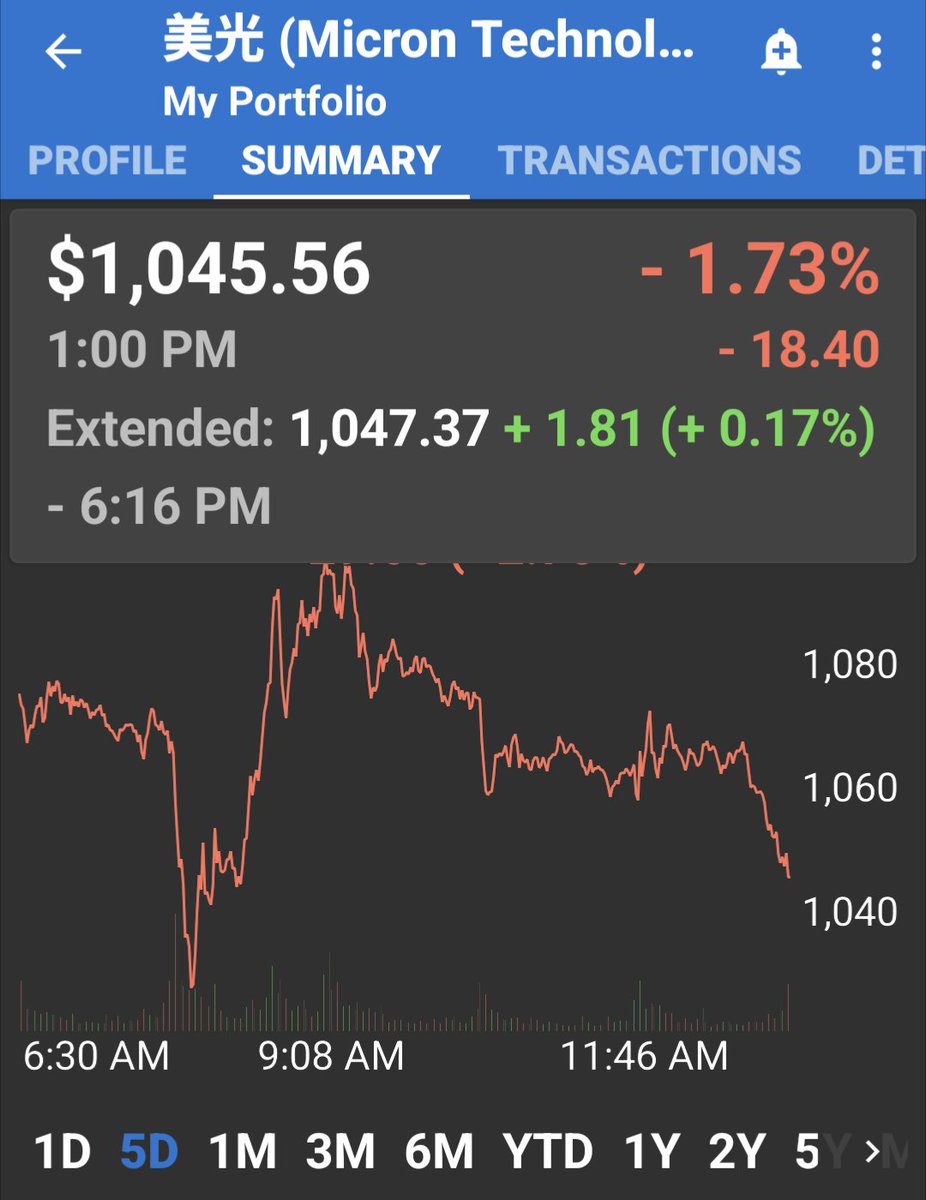
美国大型券商的数据显示,在超过十年的时间窗口里,能够击败标普500指数的投资者大约占总数的1%到5%。
我今天又看了一眼我的Vanguand账户。过去十年,年化收益率达到20%,远超标普500指数的15%。
我的诀窍不是择时交易,更不是挑选个股,而是更加激进的资产配置,即重仓VGT和SMH。 谁是美股里最挣钱的公司?
根据最新的财报,产生最多自由现金流的三家公司分别是英伟达、苹果和美光(Micron)。
其中,美光的市盈率和前瞻市盈率都是最低的。 半导体SOXL的空单加到了2万股
是的,每次开单刚开始都不舒服,除了300万的纳指空单,这次又加上了300万的半导体空单。共计600万美金。
如果这次跌下去,大赚特赚。如果跌不下去,那么新高止损,应该亏20万美金左右。
值。 https://t.co/N446RRImQC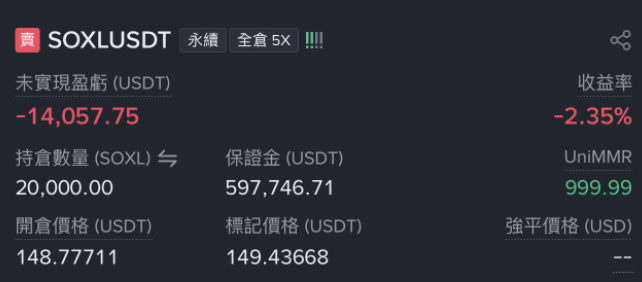
摩根士丹利刚发布了一年一度的选股名单Vintage Values 2027,去年淘汰得只剩3只,又新增12只
我总结了一下变化(相比2026):
保留:
$AMZN(亚马逊)电商+云算力
$MCK(McKesson)医药分销$V(Visa)支付清算
移出:
$MSFT(微软)软件+云服务
$META(Meta)社交+AI模型
$PANW(Palo Alto Networks)网络安全
$WDC(西部数据)存储硬件
$SPGI(标普全球)金融指数与数据
$KKR(KKR)私募股权
$BSX(波士顿科学)医疗设备
$THC(Tenet Healthcare)医院运营
$WMT(沃尔玛)零售超市
$RTX(雷神技术)航空防务
$ETN(伊顿Eaton)工业电气
$NEE(NextEra Energy)公用事业+新能源
$EQT(EQT)油气开采
新进:
$GOOGL(Alphabet谷歌)互联网+AI算力
$AAPL(苹果)消费电子
$DT(Dynatrace)软件可观测性
$EQIX(Equinix)数据中心+算力基建
$KEYS(是德科技Keysight)电子测试测量仪器
$LPLA(LPL Financial)独立券商平台
$TRU(TransUnion)个人征信
$LLY(礼来)生物医药
$KO(可口可乐)消费饮料
$FWONK(Liberty Formula One)F1赛车+传媒
$HONA(霍尼韦尔航空航天)航空航天防务
$WMB(Williams)天然气管道 我的定投没有停,一直在加仓标普500指数基金、SMH和VGT。
大家千万不要等我发帖了才去跟着买进!
哪天我去休假一个月不上网,你就不定投了?哈哈哈。 在经历了昨天的下跌之后,今天迎来了反弹,目前还不能说反转,需要等后续的情况,但至少大部分股票都站上了上沿, $BE 更是10.8%的涨幅收尾, $AXTI 也是来到了78,上涨6%,其他都不错,没有的点位也已经更新,mu给了俩套,一个盘中,一个盘后财报:
INTC:87 → 115.930,+33.25%
NBIS:195 → 237.355,+21.72%
DELL:428.4 → 539.590,+25.95%
LITE:830 → 973.490,+17.29%
ORCL:140 → 137.790,-1.58%
MRVL:227 → 263.270,+15.98%
AAOI:106 → 100.670,-5.03%
MU:932 → 1065.080,+14.28%
SNDK:1537 → 1729.760,+12.54%
COHR:
315(均值)→ 292.210,-7.23%
261 → 292.210,+11.96%
AXTI:62.42 → 78.180,+25.25%
CCXI:13.2 → 12.330,-6.59%
AEHR:94 → 100.780,+7.21%
FN:480 → 424.120,-11.64%
SIVEF:
按3.5 → 3.185,-9.00%
按4 → 3.185,-20.38% 不愧是我佩奶,一出手就知有没有,一个多月
新进的 $BE 涨了 70%
加仓的 $INTC 涨了 26%
胜率再次提升 https://t.co/0NsCK9rNaH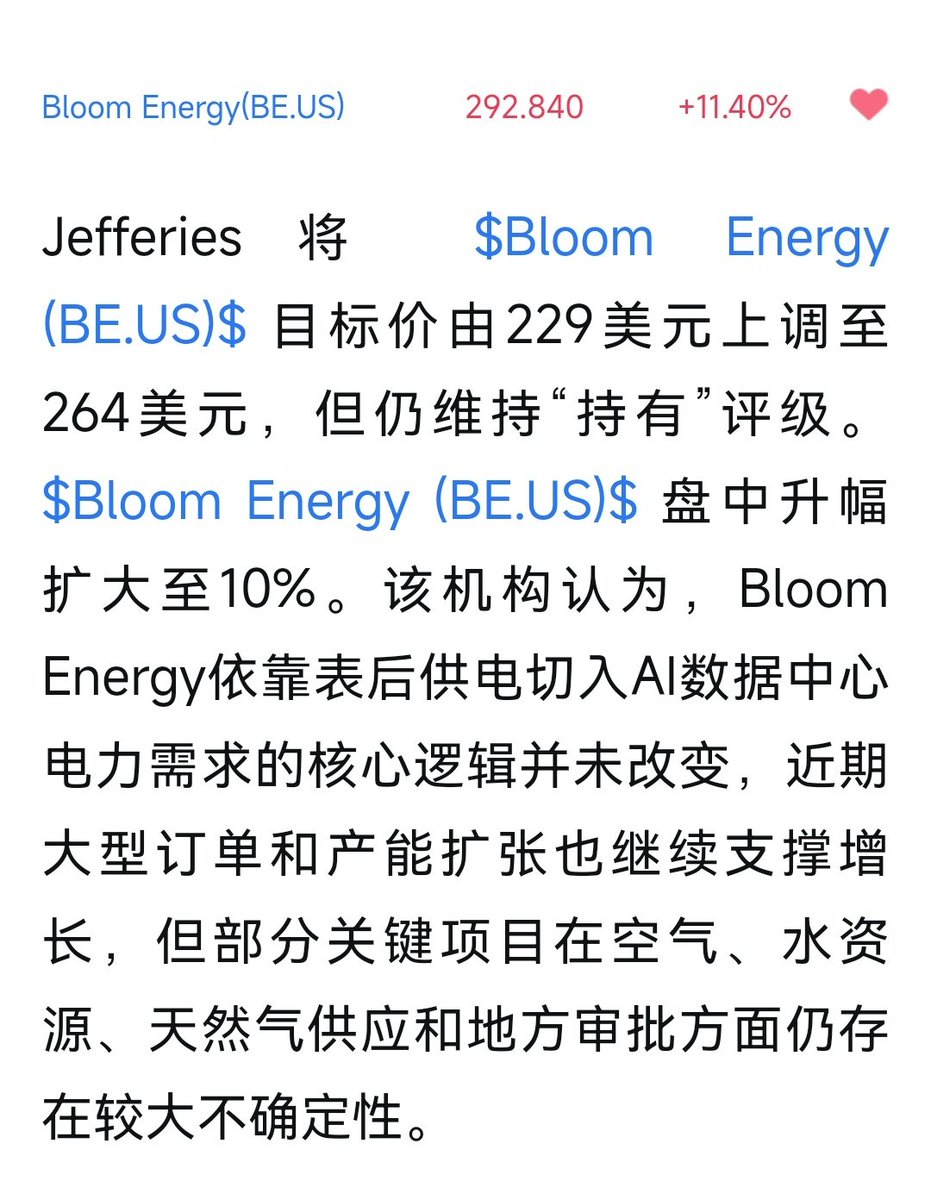
每次说交易,都有人逼逼赖赖,这个有风险,这个成功率低,
地球online 这个游戏 到底有啥是没风险,成功率高,回报率高的啊?
就单单上个大学,我小学一年级大概有 100 人左右,最后只有 5 个人上了大学,连简单上个大学都只有 5% 1/20 的概率,20 个才出一个啊?
上了大学就发财了吗?额,大学毕业啥样你们也知道。
我父母从小只会跟我说,好好读书,考上大学,以后不要回来了,
从没跟我说过,
读书有啥用,成功率那么低,赶紧初中毕业了出去打工。
是的,我们那因为太穷太落后,很多父母都是跟子女这么说的:读书有啥用,初中毕业就出去打工赶紧挣钱。
河南人的成人礼,是一张通往江浙沪的车票。
我父母没有这么跟我们说,不是因为他们多有眼见,纯粹是身边有榜样驱动,
因为一个大伯的孩子是村里第一个大学生,90 年代初上的大学,毕业后就分配到县医院去了,过上了他们眼里不用辛苦种地的舒服日子。
交易最坏能咋样?亏点本金,对吧,这是最坏结果了,
如果你负债累累,借了各种网贷,那是你自己的问题。
除了做交易,普通人任何逆天改命的机会,基本都涉嫌违法犯罪,是可能要坐牢的,你懂吗???
在中国,没写在刑法里的,普通人压根没机会,普通人赚钱的路子都写在刑法里。
我身边所有认识 白手起家 从 0 做到 1000W 的,没有一个不在违法犯罪,全都都走犯罪的边缘上,
基本都涉嫌,洗钱,盗版,走私,非法经营……
无一例外。
一个潮汕的朋友,走私香烟的,被抓了,
有走私手表的,至今还做的很大,
有走私 iPhone 的,就是华强北二手机那些当年很赚钱,后来太卷了就不做了,
有做礼品卡的,因为赚到大钱就不做了,怕被抓……
对比一下,做交易有啥风险?起码没有坐牢的风险吧?!
有些人啊,就想 躺着舒舒服服的赚确定性的大钱,可惜你没有个好爹,你爹不姓赵,这种好事轮不到你,
普通人,就是踏马的去卖逼,还有感染艾滋梅毒的风险呢?👊👊👊 基于Coherenr的专家访谈内容,来估算COHR的业绩。
1、可插拔光模块(访谈给出量和 ASP):
800G产品
2025年 310 万只 × $415 = $12.9 亿
2026E 740 万只 × $370 = $27.4 亿
1.6T产品
2025年220 万只 × $1,320 = $29.0 亿
2026E 320 万只 × $1,100 = $35.2 亿
合计
2025年$41.9亿美金,2026E预计62.6 亿美金(+49%同比增长)。量在涨、单价在跌,收入增量几乎全靠出货。
注意这里是自然年,cohr财报年差两个季度(FY2027年 26年7月到27年6月底)。
2、工业业务
访谈内容直接给了收入:
$22.1 亿(2025)→ $23.2 亿(2026)→ $24.8 亿(2027)→ $27 亿(2028),毛利率参考 2025 年的 34.2%。这块是慢变量。
3、两部分相加、不重复计算激光:
2025:模块 $41.9 亿 + 工业 $22.1 亿 ≈ $64 亿
2026:模块 $62.6 亿 + 工业 $23.2 亿 ≈ $86 亿
这还不是公司总收入。缺电信相干、存量低速模块、对外卖的激光/芯片,以及 OCS。
Cohr公司财年FY2026(截至 2026 年 6 月)实际收入约 $71 亿,和上面 2025 年的 $64 亿底盘是对得上的。
4、组件单独看很小,而且大概率是内部配套:
2026 年
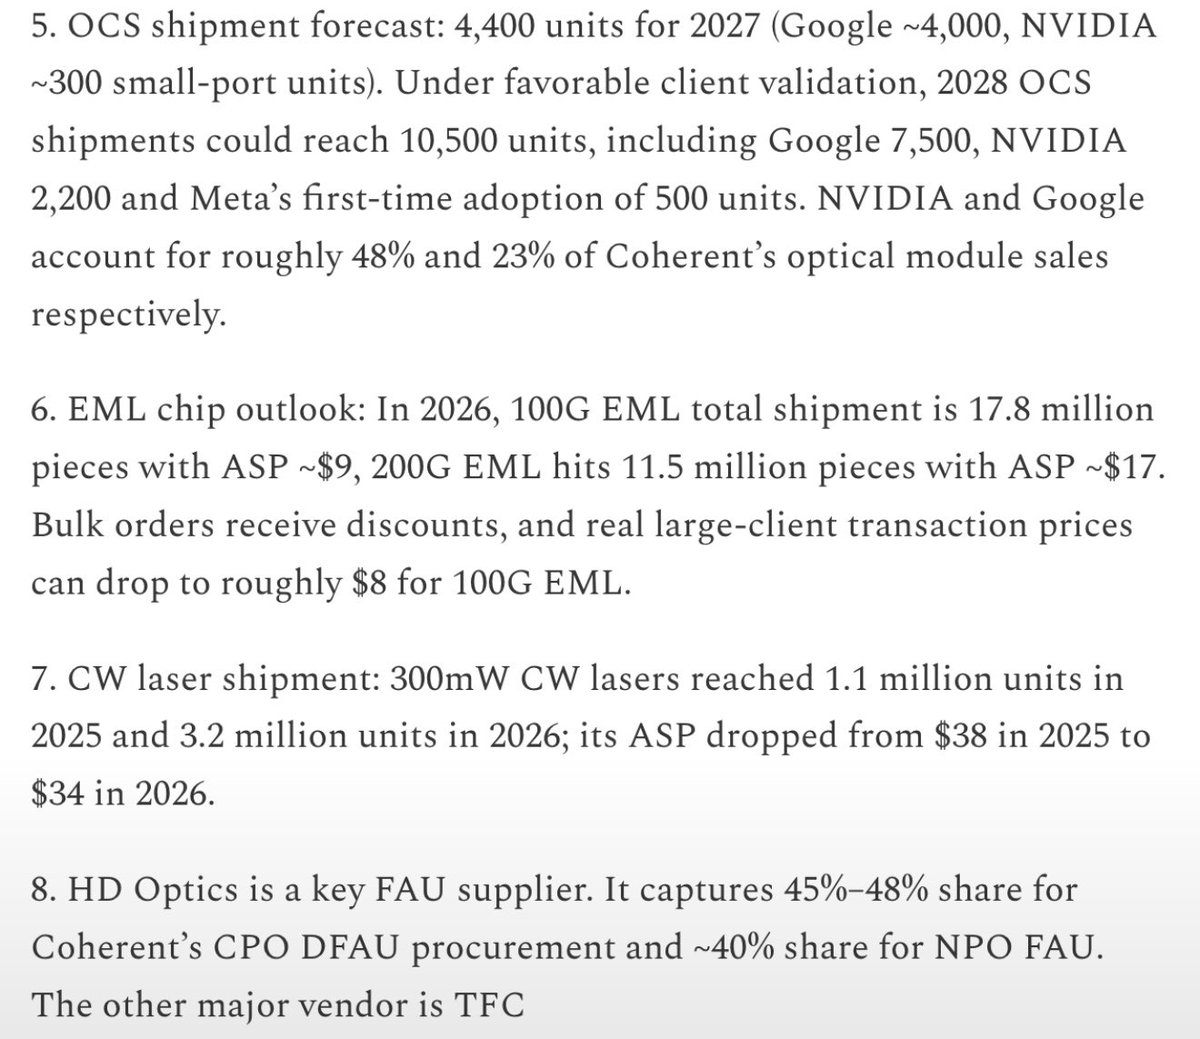
100G EML 1780 万颗 × 约 $9 ≈ $1.6 亿200G EML 1150 万颗 × 约 $17 ≈ $2.0 亿300mW CW 激光 320 万只 × $34 ≈ $1.1 亿。
大客户成交价还能再低(帖子说 100G EML 可到约 $8)。这些支撑的是模块毛利和产能瓶颈,不是另一块可加总的收入。
5、2026 年业绩怎么落到 EPS
帖子给的利润率路径是:2026 年净利率约 17.8%,2027 年约 19%,2028–2030 年长期目标 22%–25%。这更接近 non-GAAP,不是 GAAP。
公司 FY2026 non-GAAP EPS 是 $5.61,对应净利率大概在 15% 出头,17.8% 是向上的斜率。
把缺口补上之后,自然年2026 年总收入更合理的区间是 $95–105 亿($86 亿底盘 + 电信/其他/OCS 约 $10–20 亿)。按 17.8% 净利率、稀释股本约 2.0–2.1 亿股:
1)收入 $100 亿 → 净利润约 $17.8 亿 → EPS 大约 $8.5–9.0
2)收入只有 $90 亿 → EPS 大约 $7.6–8.0
3)收入到 $105 亿 → EPS 大约 $9.0–9.4
这和华尔街对 FY2027(2026 年 7 月–2027 年 6 月)预期大约 $106 亿收入、$8.6–9.4 EPS 的共识是同一量级。当然也要注意日历zirsnnian和财年错一季,不能直接对比。
6、Cohr公司自己 8 月的口径是:
FY2027 Q1 收入 $22–24 亿、non-GAAP EPS $1.85–2.05,并预计到 FY2027 结束前(2027 年 6 月当季)首次做出单季 $30 亿以上收入。
若 2027 年中已经跑到单季 $30 亿,FY2027 全年落在 $105–115 亿是说得通的。
8、2027 年
帖子没给模块量,只能用结构推
工业 $24.8 亿几乎可以锁定。
弹性在三块,帖子都没有 ASP:
1)OCS:
2026 年 1,400 台(Google 约 1,300);
2027 年 4,400 台(Google 约 4,000,NVIDIA 约 300 台小端口);
2028 年若验证顺利可到 10,500 台(Google 7,500、NVIDIA 2,200、Meta 首批 500)。
300×300 交换机单价若在几十万美元,2026 年只是几亿收入;
2027 年翻到三倍以上才开始影响总盘。512×512 要到 2029 年才量产。
2)NPO
2027 年下半年放量,目标 1.6T 引擎 22–23 万、3.2T 38–40 万、6.4T 7–8 万,且现有方案仍要 DSP。这是 2027 年下半年以后的增量,不是 2026 年的数。
3)InP
6 英寸产能 2026 年上半年已翻倍,2027 年再翻一倍,对应 CW、EML、NPO、CPO。
若 2027 年收入做到 $115–125 亿、净利率 19%:净利润约 $22–24 亿,EPS 大约 $11–12。这要模块继续放量,并且 NPO/OCS 开始贡献,访谈数据还不能直接加出来的。
9、需注意的几个点
1)客户很集中:NVIDIA 约占光模块销售 48%,Google 约 23%。
OCS 2026–2027 年几乎就是 Google。
2)DSP 2026 年 9 月起涨价,成本大约 +12%,从 2026 年四季度开始体现;公司打算按季度合同把大部分转嫁出去。转嫁若滞后一季,毛利率会先被压。
明确一点,这组数字是专家访谈笔记,不是公司指引。和已披露的 FY2026 大约 $71 亿、Q4 收入 $20.5 亿(数通 $16.2 亿、工业 $4.3 亿)方向一致,但日历年和财年错位,直接同比会偏。
Cohr专家访谈内容原帖: https://t.co/9fEyoH8FbP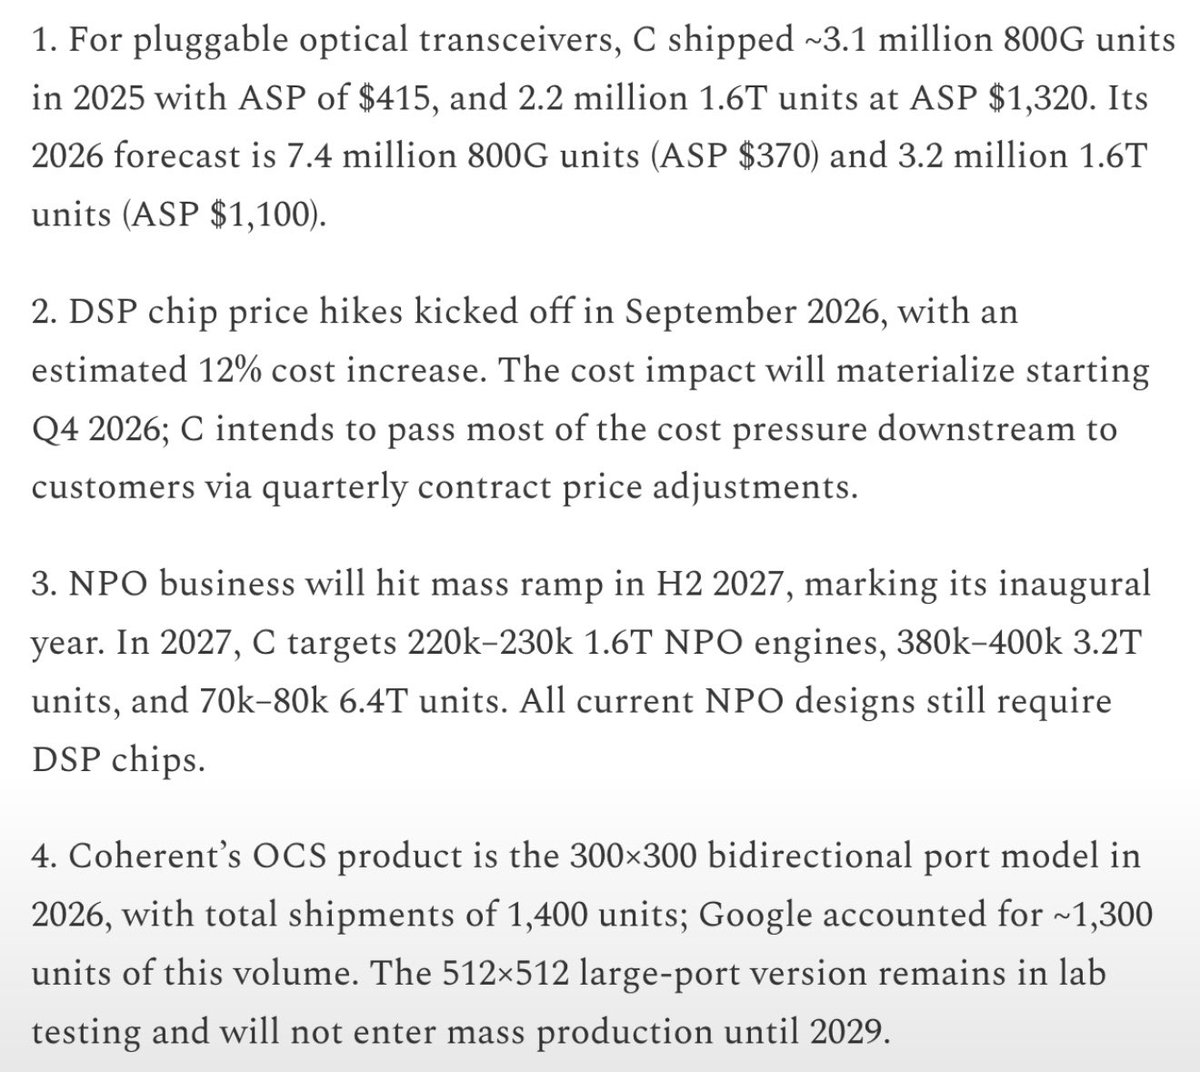
不要一惊一乍的,涨得时候想追高,跌得时候不敢买。看看昨天和今天的新云,不知道被震出去多少。 $BE 10月5日早盘,美股继续歌舞升平。
与此同时,中期选举只剩四个星期了。市场情绪还是处于恐慌状态。 https://t.co/ehaEO2axzl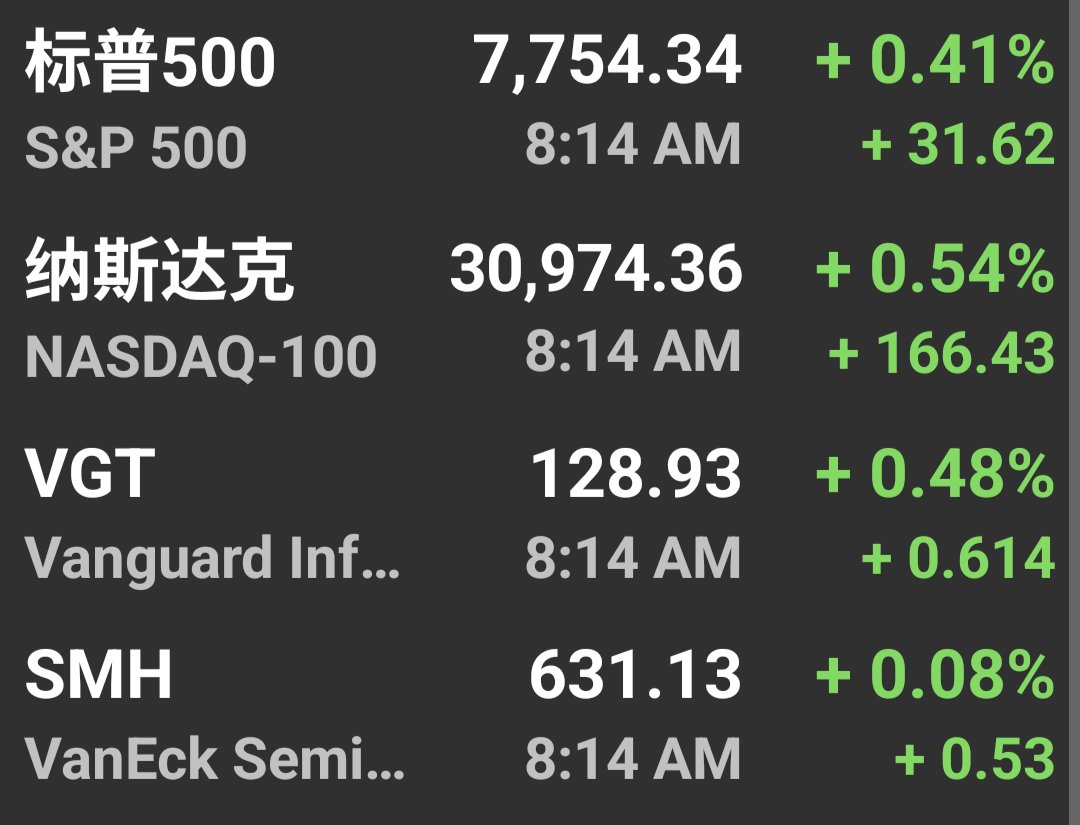
真的很吓人。我也不确定市场里面是不是先交易了cash is trash。我必须强调年初以来的观点:用6巨头代替指数基金是明智的,现在更是如此。他们是现金牛,强劲的盈利,正在把分母做大,这是非常重要的安全垫和未来成长动能。而指数基金的风险和机会成本正在变得不划算。我之后还会有两个数据来印证这一点。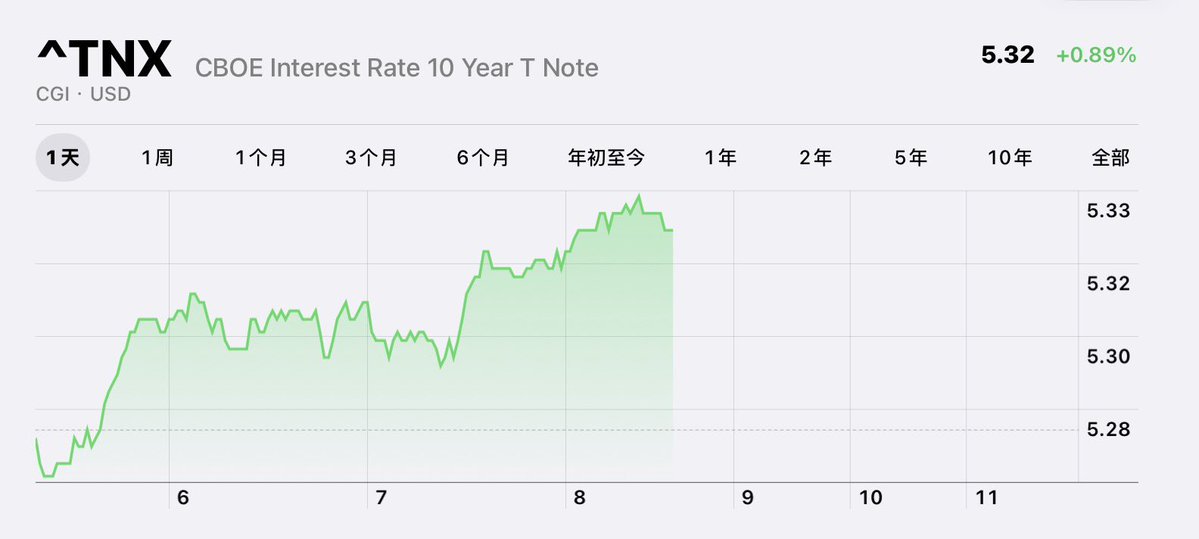
他们吹牛逼的目标价八折。 有新开了三个标地 lmt nlr xar。现在一共持有19个标地 还可以买1个 就是20个 大概持仓规模会在20-30的标地。现在持有 ter avgo unh slij app bwxt vst lmt lnn lin tcenergy wdc crwv mos gev rcl slv xar nlr。 其实A9、A10的重点在于资产“质量”,是否是productive assets (制造现金流的资产), 房子不出租,要维修、管理费、地税,其实是支出。国内即使一线城市的豪宅也价格砍半了,流动性极差。
反而即使只有两千万美金的流动性强的金融资产,制造16%的年回报,也有3.2百万美金的回报(在离岸0赋税)。
每年2.14千万人民币/2.5千万港币的现金流,大部分家庭也用不完,过得不错。
回报砍一半也不赖。
我有个接近A10(大部分是金融资产)的好兄弟,40多了岁,可惜还是没法找到合适的人。我问他有什么要求,他说想要有感觉的,存粹、简单、善良的。
他唯一还有的念想是有自己的孩子。本想劝他代孕两个,自己养,但想想孩子还是要有妈妈的。
他有见识、阅历,就是“剩下”没太多时间试错了,也小心翼翼。之前朋友介绍了几个女生,都没能开花结果。
其实适合他的女生要配合他,懂得聆听,以建立家庭为主,而不是强调新时代的独立女性(什么要工作,不靠男方,有时候真不明白,都成立家庭了,为何又分彼此),钱、资源都不缺,建立信任和共识更重要。
其实我认识的大部分有quality assets 的A9、A10朋友,需要女生最主要还是要人品好、善良,不需要什么特殊背景,他们都有自己一套成功方程式,也不需要,政治/商务连姻,他知道科技的力量,钱够用就可以, 每年增值20%以上其实足够了。
但不少女生接触他反而表现“过度的精明”,甚至,之前,有一位,直接问他身家有多少,另外有一位更问婚前婚后财产的分享,他虽然脾气好,但也苦笑不得 (这是奔着离婚分财产来的?),之后,把帮他介绍的朋友臭骂了一顿,说没做尽调。
他主要时间用在健身、锻炼、看书、坐禅,每天4-5个人照顾自己,现金流每月到账… 圈子也越来越小, 自己也越来越简单了。
唯一的遗憾,就是还没完成他父母和自己的心愿,有下一代。
他概叹时光流逝,之前把青春努力一心一意的扑在事业上,没结婚生子。
他也概叹时间过去了,也没法追回,上天都是公平的,有得必有失。
“随缘吧…” 这是他口头禅,是一种无奈和期待。 股王英伟达再创历史新高
几个星期以前,我发帖说英伟达被严重低估了。
现在,市场终于明白过来了。 https://t.co/LvkGLnvFjN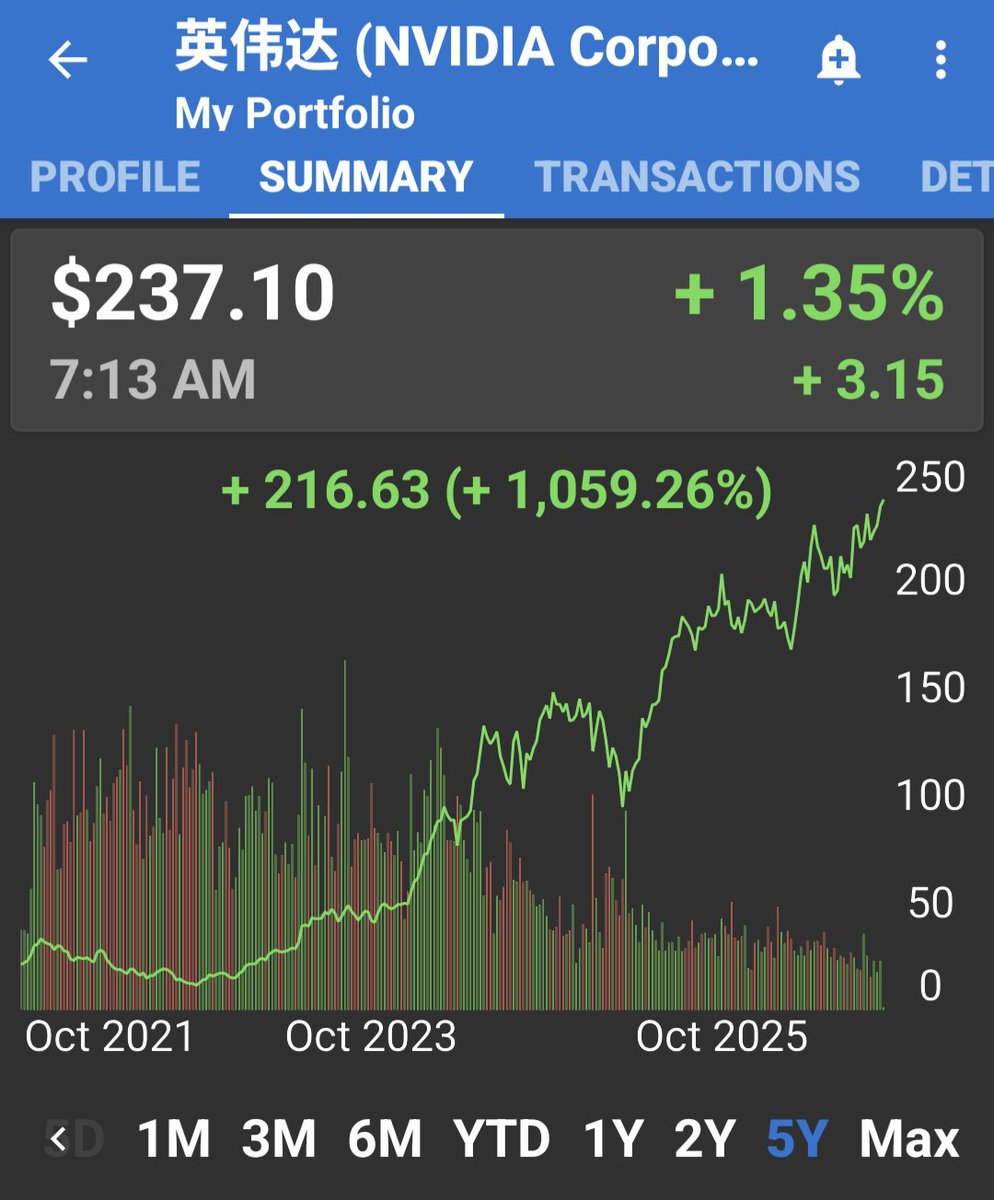
SMH最新的头部持仓
英伟达、台积电、AMD、博通和美光占据前五名,合计权重超过40%。
英伟达一家的权重高达19.1%。台积电为9.2%。 https://t.co/z0jDErxqIz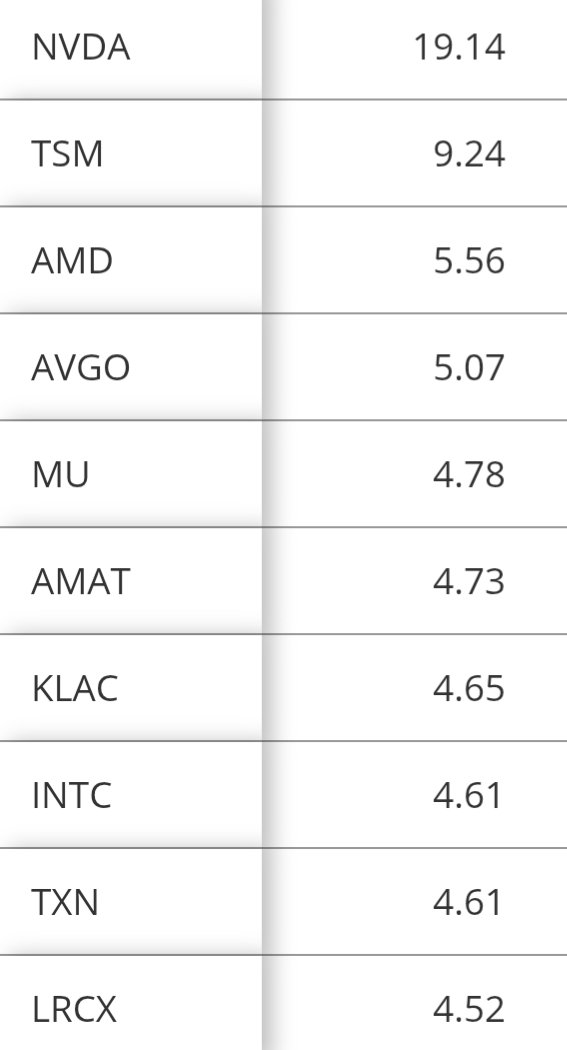
不要。vst你就听我的拿到明年 我让你卖 你都会觉得我在害你哈哈哈。hold��� 半导体板块里,谁是卖铲子的?
在半导体工业里,有五家给其它半导体制造公司提供基础机器设备和材料的公司,就是俗称的“卖铲子”的。
他们被统称为“Fab 5”,分别是:
ASML
Applied Materials
Lam Research
KLA
东京电子
除了东京电子以外,其他四家都在半导体基金SMH和SOXX里。 今天Lite创了新高,上周末聊Cohr会有补涨、昨天聊AAOI的ATM增发完成也会有一波行情。光互连板块这一波引领半导体产业链的大逻辑还是八月这篇文推文聊的逻辑,核心是数据中心建设的滞后效应的体现:
CapEx公告 → 土建/电力(2025)→ 服务器部署(2026)→ 光模块密集消耗。然后AI集群规模从万卡向十万卡级扩展,进一步放大光学需求。
简单说数据中心建设潮到了光互连需求兑现的阶段了。 $MRVL我投资了三年,投资者日正式倒计时 5 天,这是我 10 月最期待的一天,我最期待内存墙、谷歌合作、scale up市场的答案,这会指导我们整个 27 年的投资路线和选择
我在评论区放了直播的链接,一起收看 🫡
1/ 如果你相信 AI,那你应该相信 MRVL
互联是瓶颈,是机会,是打破内存墙的重要途径,是定义下一代基础设施的关键线索
芯片算得越来越快,真正卡住的常常是数据,内存装不下,芯片之间传不快。MRVL 的很多产品,做的就是把数据搬得更多、更快
为什么偏偏是这一天?8 月底财报会上,分析师连着追问谷歌那份合作到底有多大。CEO Matt Murphy 的回答是,按全部门槛算满,确实是个 monster number,但要等投资者日放进语境里讲
2/ 我最想听到这 3 个答案
> 谷歌这份长期合作,钱什么时候来?合作围绕 TPU 生态,覆盖推理芯片、存储控制器、网卡、内存接口等多类定制芯片
> 内存墙MRVL怎么打破?Murphy 说,CXL 内存扩展(让服务器在自带内存之外再多挂一大块)已经在多家云厂大批量部署,投资者日会专门有完整的一节讲它
> 互联需求能长多大?Scale-up 网络是把几十上百颗芯片连成一台大机器,规模一大,铜线的距离和带宽不够,就开始换成光
让我们一起来听听公司的策略、增长机会,以及它在下一代 AI 和数据中心基础设施中扮演的角色。美东 10/6 周二早上 9 点直播,北京时间当晚 9 点。
届时我一定会为大家带来我的深度解读
3/ 非常谢谢@MarvellTech 公司的愿景和提供的技术,这是真真切切在推动行业的进步
出处 [1] Marvell FY27 Q2 财报电话会,2026-08-27,官方录音 https://t.co/UFro9qwu8a
[2] Marvell 8-K,与谷歌的合作及权证,2026-08-19 https://t.co/fvUjyrMMhC
[3] Marvell 投资者日 2026 https://t.co/sXcB4NYHzE
早盘时,美光大跌。我就发了文章分析了存储芯片的价格上涨趋势,给大家大气。
收盘时,存储板块不负众望,完成了惊天逆转。
美光从低点涨了7.2%! https://t.co/OvX2sfYnFg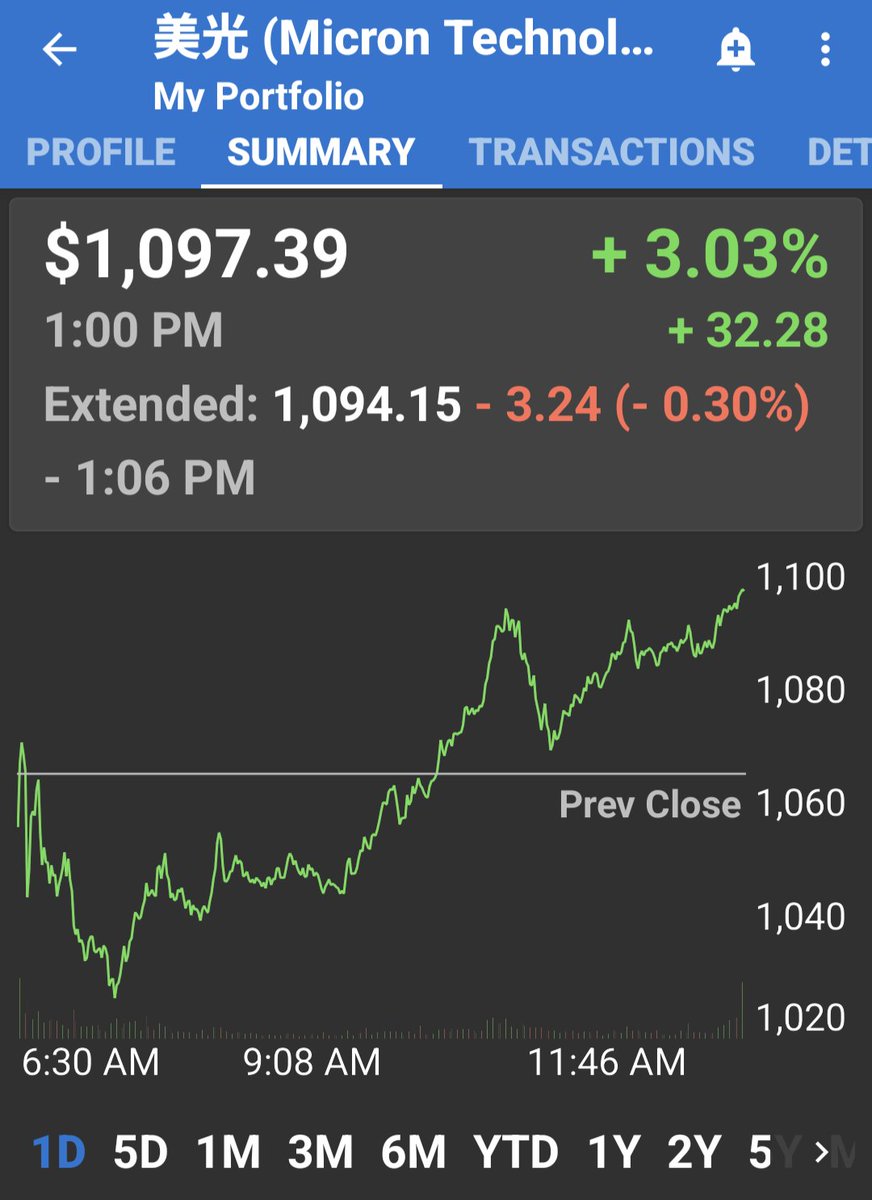
hbm4 又要涨价了🫠,预计涨价 300%🤦🤦,不想说了…说腻了,爱信不信吧😅
Buy the dip,长期持有,Discord在个人资料。 不好意思正是在下。 我本来懒得搭理你了,你还没完没了的在这恶心人,别怪我嘲讽你了。
你九月初发的贴,做空几大科技公司, 基本大部分是我的持仓。一个月过去了,脸被打肿了吗?能不能承认是自己错了,还是继续嘴硬?另外你说做空,真的拿出真金白银去做空吗?还是只是嘴炮?
被你嘴上做空的有,英伟达,博通,MU, MRVL, LITE, COHR, BE, NBIS, CRWV, 甲骨文。
如果反着跟你买的话,一个月下来应该至少有20%以上收益,实在是太“准”了!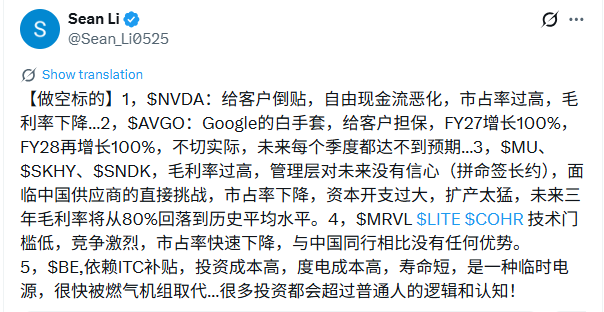
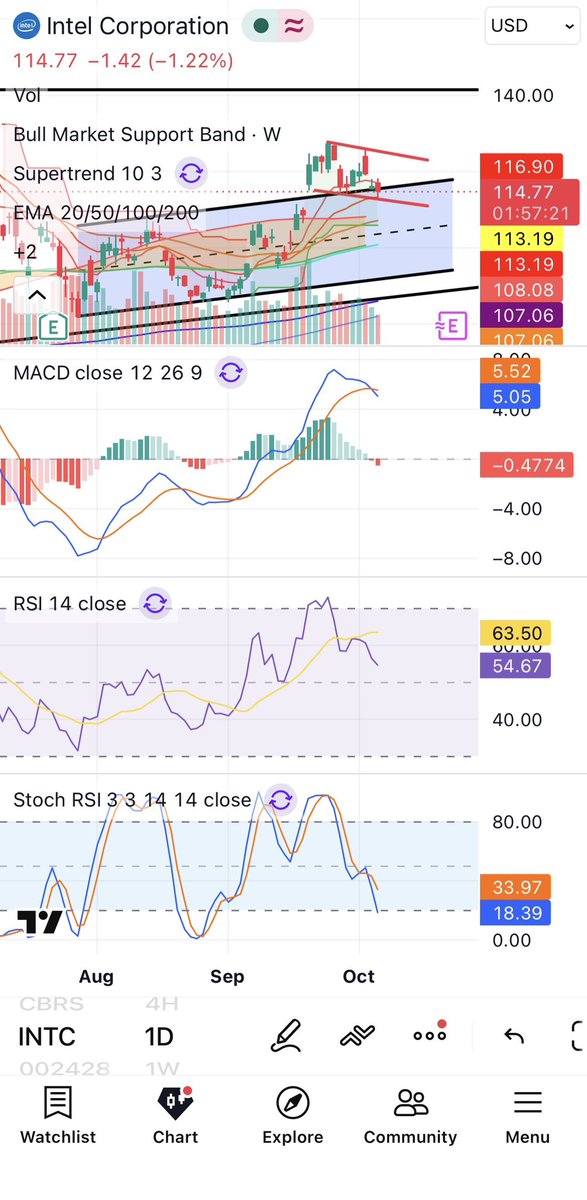
这个MU财报后是不是按剧本在走🤭,假跌破然后被买回 半导体 有色 国企给股息便宜了也可以买 压舱。长江电力啊这种。你就用固收思维去买就可以了。 INTC到了ema 20 113正好反弹,这个位置盈亏比不错,高位目前看着要走个bull flag,让他再盘整下再蓄力突破。 https://t.co/GcCs9mfC3V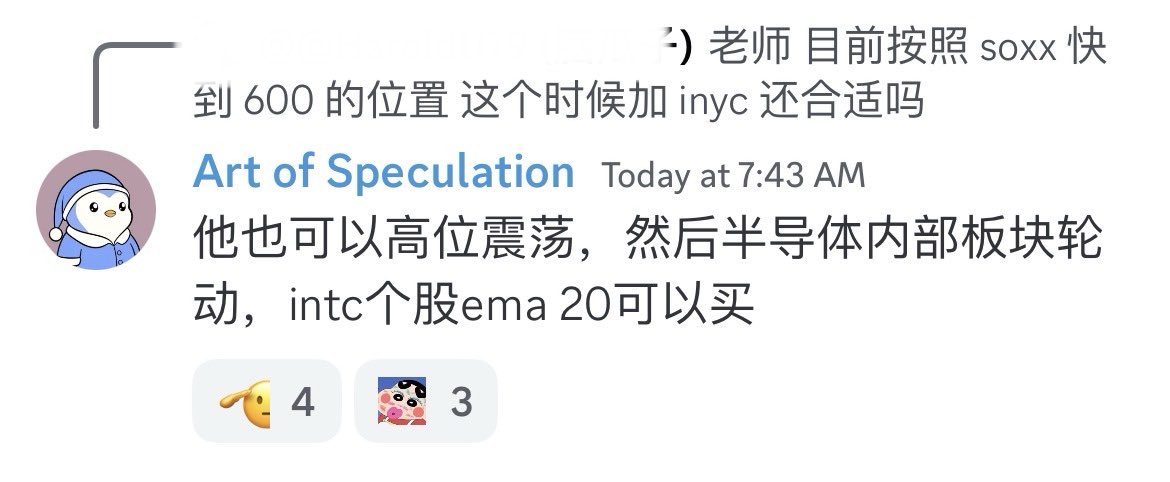
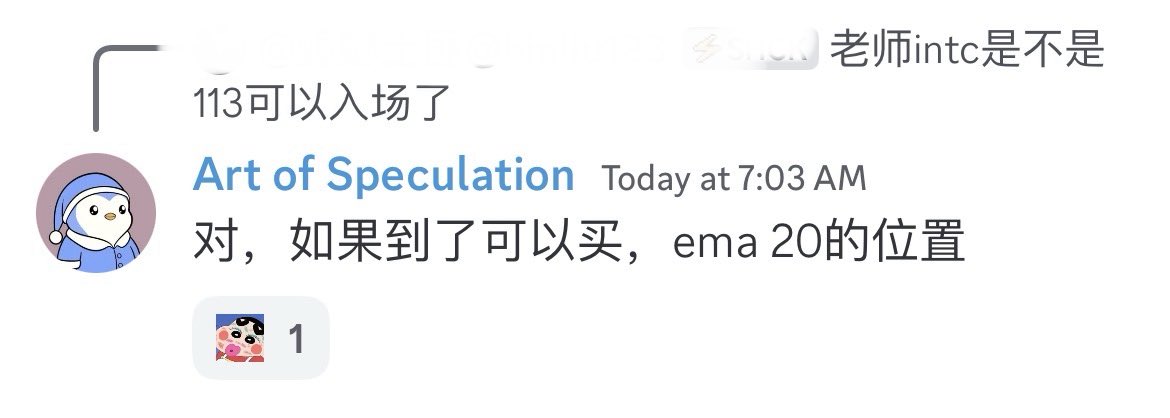
空不动了吧 啊空?😈 回到21倍咯,利率下降回到24倍算合理?现在不算贵,但性价比肯定不如7月底,8月底和9月中旬
这些只是指数,投个股就看个股,比如 $INTC,仍然便宜 https://t.co/PaY74DT8aG
给我弄笑了之前看空semi 现在让别人买avgo。上x关注我了? 1分钟看懂:什么是股市?如何选到好股票?
如果你不懂选股,一定要看看这个: https://t.co/ZbBfTodHvv 昨天买了 silj rcl crwv lin bwxt vst gev unh。期权就是 slv bull put。 对啊 你们可以自己操作 但是babybus推荐买入是非常明确的 从最初下跌看跌334 然后335推荐买入芝麻仓以免踏空 结果avgo开始拉盘 马上买入 明确表态350以内334是底部 我觉得 没有比我更清晰 我335买的 芝麻仓那几张leaps 还在呢。都已经40%收益了。而且我还推荐 bull put 策略 360的。你不要看avgo才涨了一点我的 bull put涨了50%。双波交易 买股票波段 bull put波动。 上周加注了博通和谷歌,未来一个月台积电部分会卖出,源于其“脉冲式”特性,但会伺机买回,这三只加美光和英伟达做大资金的仓位是合适的。 继续长线增持SpaceX和特斯拉,比例8:2。 Coherent 、SNDK做波段都不错。NFA, DYOR。 $AVGO $SPCX $NVDA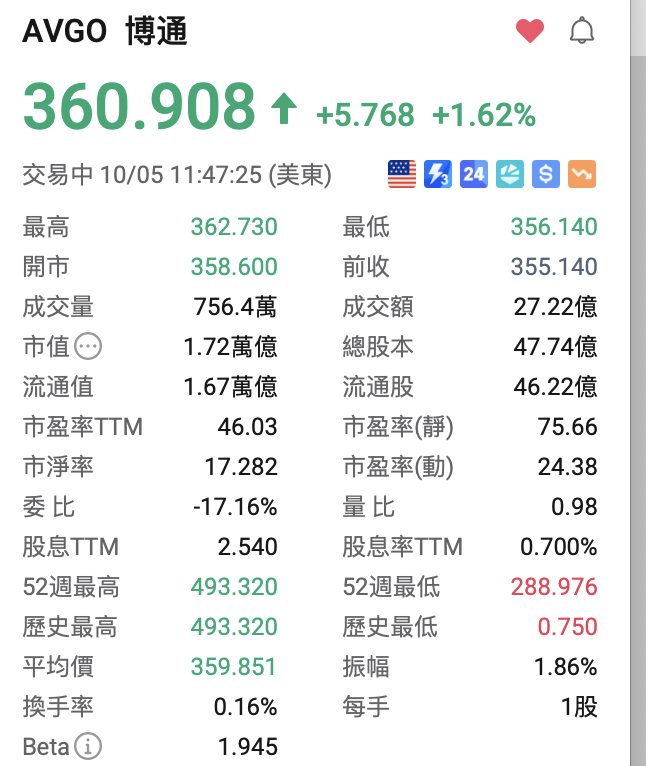
378.575确实avgo压力位到了而且不小。耐心持有。焊死 都转灯了,感谢川普,就剩谷弟了。
很多人问为什么谷弟不涨,我找了一圈,也没看到原因,我只能说,模型发布了,可是大家用不了?我只能想到这个了😅😅
炒股一定要看的远,不然真的很累,突然涨了,觉得趋势来了。突然跌了,又觉得趋势没了。很容易神经衰弱的。看得远一点,就没有这种烦恼。涨了跌了,跟你其实没有多大关系。看对基本面,看准方向。相信川普,相信科技,只要拿住,最后胜利的一定是你的。
Buy the dip,长期持有,Discord在个人资料。 存今天继续疲软,但是基本面,消息面依旧没啥问题,依旧越来越好,我看了一下,站上 1000 以后,存又开始了新的横盘区间震荡,有可能需要等 20 日均线上来,碰一下 20 日再继续向上,这属于正常的健康调整,类似 9 月 15 日,但比那天强很多。
存储���在趋向越走越稳的状态,空间依然巨大,定价完全不合理,结合这些看,存储有可能走出慢牛行情,也就是又长又稳,但是波动很小的长线行情。
Buy the dip,长期持有,Discord在个人资料。 美股下一个财报季 就是十月底了
闪迪、谷歌、微软、亚马逊、spaceX...
这次就是看资本开支到底怎么说了
美债收益率这么高
很大部分原因就是大家都在借钱搞AI
而且因为AI预期回报率非常高
所以科技板块整体对利率都不是非常敏感
相反是麦当劳这类消费企业被干趴下了
真几把惨啊 约等于ai吸血全行业
反正ai管你利率5还是6
主升浪模式之下都无所谓
如果10月底之后资本开支是预期要减少
美债收益率很快也就下来了
如果还是对未来预期非常高 加大投入
那Q4 和 Q1 也只能玩科技股
其他行业都得暂时趴着了 不会满仓做多 设置好了 太短了 给我 我不会平 我会继续 为什么喜欢买这么短的call?这种call最吃亏你知道吧。但是如果出现暴力拉升我是一定会平的。 哎 还是太年轻了。有些时候不能说的太细致 o一分钱也不收。白忙活 美光大概率会在剩下几个月的时间里涨的让人惊掉下巴。他几乎具备了一只暴涨股的所有条件…
便宜的价格,确定性的业绩,客户的认可,超高的热度,长时间的积蓄调整,川普的支持。
也许马上要开始的财报季将会成为启动这个引擎的一把钥匙。
我无比看好热巴(mu)最后三月的表现。
别跟我提什么 price in !price个毛线,就这个 pe,你还跟我谈 price?谁提我就送他三个🐸🐸🐸
Buy the dip,长期持有,Discord在个人资料。 大盘下跌的时候你买到一个上涨的股票有什么不满意😳
而且 $DELL $HPQ $HPE 三个一条线的全部上涨,恰恰说明这个���块强势。
如果大盘反弹了 $HPQ 只会更强。
近期Event Driven Trading依然不错,我会继续做,今天依然有特别的事情发生,订阅帖子见。 聊点投资。
人生就是一场无法退出的资产配置游戏。无论你是否意识到,你每时每刻都在持有某种头寸。
对于只存现金的人,其实是重仓做空了整个世界的发展。你赌的是未来会通货紧缩,所有资产的价格都会下跌。只要社会在进步,通胀在继续,你的购买力就在被无情地稀释。这是一种风险极高的被动赌博。
对于重仓房产的人,你将70%-80%甚至更高的资产配置在房子上。这意味着你用极高的杠杆,重仓做多了特定城市的特定区域的房地产,你赌的是这个区域的经济会持续繁人口会持续流入,政策会持续利好。用一生积蓄下了一个巨大的赌注。
对于体制内稳定工作的人,你的资产是未来几十年的稳定现金流。你重仓做多的是国家信用和体制稳定性。你赌的是这个体系会一直平稳运行下去,不会有大的变革或衰退。
问题在哪里?绝大多数人是无意识地、被动地、且极度集中地持有了这些头寸。他们没有主动管理的概念,更没有风险对冲的意识。他们就像一个梦游的赌徒,在一个巨大的赌场里押上了全部身家,却浑然不知自己已经下注。
股市的意义在于通过一个高频、高强度、即时反馈的模拟沙盘,让你提前觉醒,意识到你的人生本就是一场资产配置游戏。 纳斯达克100又创新高,
金融板块跌了近2%。
我们准不准?~我们是在TQQQ大涨8%之前说的哦!
FinancePositiveAll-time data
美股芯片与硬件巨头估值分化:美光财报季看涨与英特尔性价比讨论
美股硬件与半导体板块在市场震荡中显露估值分化特征,多空资金围绕个股性价比展开交锋。投资者极度看好美光科技(MU)在即将到来的财报季迎来爆发性行情,认为其低估值、业绩确定性及长周期调整已具备强劲上涨条件;与此同时,分析师指出美股大盘市盈率回调至 21 倍左右,虽然指数性价比不及前期,但英特尔(INTC)等个股依然维持便宜估值。此外,戴尔(DELL)与惠普(HPQ)等传统硬件股逆势走强,促使事件驱动型交易员进一步布局强势板块。
#美光科技#英特尔#芯片股估值#硬件板块#美股财报季
Topic heat
1798
Posts
52
Views
193.8万
Creators
20
Topic trend
From first appearance to last update, with a seven-day minimum window.
All related posts
52 posts in total


