
Back to topic rankings马斯克都扛不住 Grok Bot 的成本了。
用过的人都知道, Grok Bot 给的太慷慨了。
看看云主机的配置:8 核 CPU,16GB 内存,128GB SSD 硬盘,加上快如闪电的推理速度。
即便 30 美元起步,你租个云主机都没这个配置,更不要说月 10 亿 Opus5.5 的 token 消耗量了。
这就能解释为何 GPT Dots 只提供给 100 美元套餐用户,而且速度慢的不像话了。
所以最后,我好奇的是,Meta Muse 怎么扛下来成本的。免费不说,送这么多 token,这得多烧钱。 这个其实要看约束的:资金的约束。
现在其实如果AI泡沫破裂造成的影响和破坏要远大于互联网泡沫。
拿数据来说话:
1. 投资/GDP的比例。
互联网高峰期,2000年美国GDP是10万亿美元左右,互联网投资大概占GDP的1%。
而2026年前三季度,美国风险投资已达到约 5,158 亿美元,占同期 GDP 的约 2.12%。其中,AI 企业融资约 4,267 亿美元,占全部 VC 金额的 82.7%。
1% vs 2.12%。
vc行业的82% 全部进了AI行业。
2. FCF
微软、Google、Meta、Amazon 放在一起,按统一的“经营现金流减现金资本开支”口径算,今年前九个月,经营现金流涨了约 24%,资本开支却涨了约 93%。结果就是,合计自由现金流从去年同期约 1,443 亿美元,降到了约 13 亿美元。FCF下降了99%。
很多公司都已经开始不得不拿人换卡了。
当FCF烧完了,然后再烧什么?
3. 外部债券和投资
现在也不能说外面的钱已经不来了,大厂还在发债融资。但是这个规模和容量在急剧缩小。现在债券收益都快15%了。哪些neocloud 都借不到钱了。
不管泡沫怎么吹,地心引力是硬约束。
这里的硬约束是资金。
A家上市,然后破裂,直接把局部的炎症,扩散成全身的炎症。
如果AI 泡沫破裂,造成的破坏是远超过互联网泡沫的。
另外,还有一个被忽略的事实。
互联网泡沫,主要玩家都是美国境内玩家。
AI 泡沫,虽然中美间各自画地为牢。但实际上,nvda,openai,claude,至少15%-20%的营收来自于新加坡的马甲。当崩塌时,这也会放大破坏的规模。 以前美股的大市值公司还会回购股票啥的,
现在这些巨头不止是减少回购,还开始大规模发债和增发股票融资的。
这都还敢冲的人太勇了,我老了机会留给年轻人吧!
来个财报利好直接发债,瞬间开跌,
巨头都在抢流动性,meta还在增发,
这波定义叫巨头套现发债牛怎么样?
发债就是要贷款继续投资利好是不是?

微软发债250亿,全都在发,今年大厂的现金流见底了,明年承诺的更大规模AI财务开支不得都靠发债来解决,不应该流入市场的钱被他们强行借了放到市场里,
通胀不可能下去肯定还要加息。 https://t.co/rDVL3tcKkS
谷歌会跌到188, 也就是距离现在再跌33%, 前瞻PE跌到12倍,十年内从没有到过的位置。请问除了所谓的回补缺口,还有什么根据吗?谷歌的业务哪里出了严重的问题 需要再跌30%多? 【自己曾经的现金牛在被自己加速折旧冲击,而新资本支出能否产生顶替的业务,还没完成商业闭环】6/7月和大家交流重点就提及到了fcf转负是非常重要的信号,市场开始质疑,而现在财报出来发现,不仅是fcf转负,而是之前能挣来fcf的主营业务也开始出问题了,这一下变成了能挣钱的不一定了,烧钱的还没看到回头钱,其实从互联网大厂成为这轮capex支出的主力军的时候,这种换挡中间必然要经历的过程就已经注定了 马斯克也顶不住,没办法持续补贴 Grok Bot 了。
前几天说用 Opus 5.5 驱动 Grok Bot,刚开始的几天确实很多任务都用的 Opus 5.5。
但最近大家发现,路由到 Opus 5.5 的几率越来越低了。
同时昨天,很多人发现 Grok Bot 的使用额度一瞬间跳了 20%、30% 甚至 40%,原来是用不完的,现在一夜之间就没有额度了。
马斯克说,Grok Bot 的成本相对于他们的收入来说太高了,是不可持续的。
所以目前来看,Personal Agent 这条路具体的收益到底怎么样,其实很难算。我相信 Meta,但 Muse 免费肯定也不是很好受。
上个月,我还在低声下气地求 GPU 算力供应商,以每小时 7.9 美元的价格租给我 B300。
现在,反倒是他们求着我以每小时 4.6 美元的价格接盘,而且不需要任何长期合约承诺。
很快就要有大事发生了。
Good Luck,Longs! 所以现在 Grok Bot,很容易用到限额的原因找到了
马斯克承认,该工具对公司带来的成本,已远大于收入
不过从更新频率的角度看,Grok Bot 迭代速度确实比 Claude Code、Codex 好太多,关键是对中文区用户友好,还支持支付宝充值 https://t.co/2DECKBgyrI

现代公司金融与资产定价的核心-估值模型(DCF)永远是对未来的折现,而不是对过去余额的清算,账面的巨额现金是安全垫,而真正让市场愿意给出溢价的是流量增量的OCF(能挣多少钱的进攻矛)与沉淀和转移的存量FCF(能剩下多少钱的回购和分红);DCF是动态的所以当我们讨论存量和流量的时候,不是指的静态的会计报表上记录“过去账面清算的余额”,这一点很多人会搞混; 这样说吧,麦当劳、苹果、宝洁、可口可乐还有沃尔玛,什么乱七八糟的防御股,哪一个的泡沫都比英伟达大几倍。🙄 OpenAI 总裁布罗克曼吃饭时一直缠着老马要算力,马斯克转头吐槽:你偷了我的慈善机构,当了混蛋还想找我帮忙?
这是 10 月 8 日领奖前,六个大佬被关在候场厅里的聊天。布林接了一句:他也找过我。同一段里老马还说,这辈子没见过这种供应链涨价,美光的毛利率居然 87%。
这个周末老马的算力账,另外三笔:
1. 周六,Colossus 2 的 Gun Range 预计 11 月底投运,Spam 12 月,年底这里一共约 120 万块 Blackwell。
2. 周日凌晨,有人算 SpaceX 未来 5 个季度要花 4700 亿美元 capex,约是亚马逊、谷歌、Meta 各自的两倍。老马回:我们的 capex 效率被严重低估了。
3. 周日中午,Epoch AI 估算 Colossus 2 约 111 万张 H100 当量,排第一,第二名是 OpenAI 的 Abilene,102 万。老马转发这张榜:别家的超算项目达不到目标,SpaceX 已经在实现我们的。
$SPCX
摩根士丹利,
各州对 AI 数据中心审批放缓甚至暂停,得州、俄亥俄、宾州阻力都在加大,选举后 1 至 3 个月政策明朗,是 AI 硬件的潜在风险。
这跟我从新易盛和中际旭创财报上看到的风险是一致的! https://t.co/BPc3JPxZTY
这是对企业经营毫无经验的人猜想。
企业最怕的是什么?资金链断裂。
太多企业做的业务很有前途,
但是因为资金链断裂,
倒在黎明前夜的例子不胜枚举。
资金链是什么? FCF + credit line。
credit line是你拿你业务,资产,能拿到借款的上限。这个也不是无限的。而且你越借你的利率会越高。
比如互联网时代的环球电讯(Global Crossing):
互联网需要光纤,但铺光纤的公司照样破产。
它做的是海底光缆和全球通信网络,和今天 AI 数据中心的共同点是:需要先投入大量资金,再慢慢收回。
但是他资金链断了,2000年破产了。
而光纤是现代通信网络的基础设施。
赌对了方向,但是没控制好资金链。
死路一条。 关于中期选举后,对AI基建电力成本的管控这一点上,两党的分歧可能没有大家想的那么大。谁该为数据中心的电买单?两党吵的不是方向而是力度。9月中众议院通过的《Ratepayer Protection Act》(电费支付者保护法,H.R. 9340)后续基于这个法案的进一步升级版可能中选之后电力监管的基本框架。
9月16日,众议院以417票对3票的压倒性多数通过了《Ratepayer Protection Act》,这一结果在国会并不常见,几乎所有在场的共和党人和绝大多数民主党人都投了赞成票。法案由科罗拉多州共和党众议员Gabe Evans与佛罗里达州民主党众议员Kathy Castor共同提出,其核心目标是应对人工智能数据中心快速扩张给电网带来的成本压力,试图让这些大负荷用户自行承担它们引发的发电、输电和配电升级费用,而不是把成本转嫁给普通家庭和小企业。
法案通过修正1978年《公共事业监管政策法》(PURPA),在第111(d)条中新增一项“大负荷客户标准”。所谓大负荷客户,主要指电力需求达到100兆瓦及以上的非住宅用户,这一门槛明确指向大型数据中心。若州公用事业监管机构选择采用该标准,则向这些用户收取的费率必须设计为完全回收为其服务所需的全部增量升级成本,包括客户提前终止协议或停止购电时可能留下的相关费用;同时,在进行任何升级之前,电力公司必须要求用户提供财务担保或出资,以覆盖这些成本。
不过,法案并不强制各州必须采用这一标准。它只要求州监管机构(以及非监管电力公司)在生效后一年内开始考虑该标准,并在两年内完成审议并做出决定。
法案通过众议院后,俄亥俄州共和党参议员Jon Husted迅速将其带到参议院。Husted于2025年被任命填补JD Vance离职后的空缺,正面临与前民主党参议员Sherrod Brown的激烈特殊选举。俄亥俄州数据中心议题高度敏感,Brown及其盟友将Husted塑造为推动数据中心扩张的关键人物,而Husted则试图通过推动该法案展示自己在保护电价方面的作为。但此法案在参议院受阻,明面上参议院民主党人认为只让各州考虑但并没有强制性。另外一点、民主党人也是不想给Husted在中选连任的征集。民主党在众议院几乎一致支持该法案,却在参议院集体阻挡,基本上就是“不愿在选前给对手送分”。
其实有三个关于电费和电力监管的法案,《Ratepayer Protection Act》是走的最远、已经通过众议院,其他两个还在为委员会阶段。
《Ratepayer Protection Act》是“给各州一个方向,让他们自己决定”;
《GRID Savings Act》是“联邦直接规定谁付钱、怎么担保”;
《Power for the People Act》是“联邦管队列和部分成本,同时用优先级和费率设计引导数据中心自带清洁资源和承担更多义务”。
这三个法案它们基本勾勒了未来美国对AI基建电力成本监管的主要方向,尤其是在民主党拿下两院的情景下。
当前最有共识的底线是《Ratepayer Protection Act》所代表的“成本不应转嫁普通用户”,这个原则两党都认可。但如果民主党控制国会后,最终框架大概率会在这个底线之上加码,吸收另外两个法案的元素。
综合三个法案,未来可能的监管框架大致是:
1)成本内部化成为硬要求,而不是“考虑”
最可能被强化的是《GRID Savings Act》的逻辑:大负荷用户必须承担其直接引发的并网和相关设施成本,并提供财务保障。联邦通过FERC在输电层面设定规则,州在零售费率层面配合。这是最容易在两党之间找到中间地带的部分。
2)联邦与州双层架构
联邦(FERC):管跨州输电接入、成本分配规则、部分队列或研究流程。
州:继续主导零售电价和具体费率设计,但会被要求建立数据中心专门费率类别或等效机制(最低需求收费、更长合同、更高保证金等),以防止沉没成本。
3)可能出现的附加条件(民主党主导时更明显)
《Power for the People Act》的队列优先级和清洁能源/灵活性引导不一定全盘照搬,但“自带资源或提供灵活性可以优先接入”的思路有一定吸引力,因为它同时解决成本和可靠性问题。
不会走到全面禁止或严格产业政策
三个法案都没有主张暂停数据中心建设。即使民主党控两院,主流路径仍是“可以建,但必须付费并承担更多义务”,而不是直接限制规模。极端的暂停或配额方案目前没有进入这些主流立法文本。
所以即使民主党拿下两院的最可能情景:
以《Ratepayer Protection Act》的共识为基础,把“必须考虑”升级为更强制的成本分配和财务保障(吸收GRID Savings Act),同时可能加入数据中心专门费率类别的要求,并在联邦层面建立一定的队列或研究规则。清洁能源优先和劳动条款有可能作为谈判筹码出现,但会比《Power for the People Act》原版温和。最终文本会比当前众院版本严格,但不会完全照搬任何一个民主党法案。
这些法案共同传递的信号已经比较清晰:AI数据中心的电力成本不能再被轻易社会化。选后无论权力格局如何,监管的方向都是朝着“谁用电、谁引发升级、谁承担对应成本”推进,区别主要在强制力度和附加条件的多少。
本条由@bitget_zh赞助,「Bitget 买美股:秒级入场,丝滑交易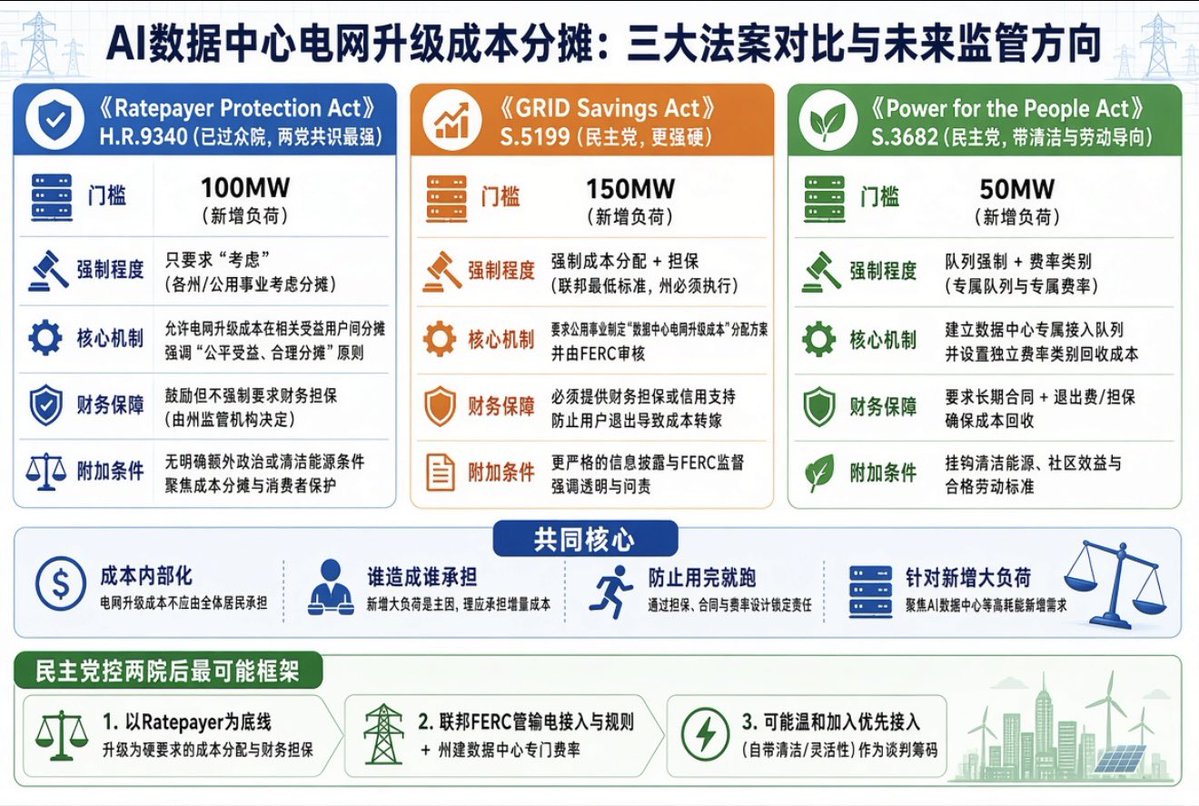
如果你曾经疑惑,为什么投资是一件如此艰难的工作,不妨看看这张表。
在2023年,你完全可能准确预测到:亚马逊(Amazon)的营收增速将超过沃尔玛(Walmart),毛利率将持续改善,营业利润率也将表现得更加出色。
你甚至可能完美预测到人工智能(AI)将迎来爆发式增长,而AWS将成为提供AI工具和服务的核心基础设施。
但即便如此,如果你当时买入的是亚马逊而不是沃尔玛,那么在接下来的三年里,你的投资回报仍然会落后整整80%。
有时候,即使你对财务预测模型中的每一个关键变量都判断正确,最终还是可能在市场上输得一塌糊涂。
这就是为什么定投VOO几乎是这个地球上所有人获得一个安稳晚年的唯一出路 是的,现在所谓的算力短缺问题完全是人造的
仅仅是因为大量Blackwell还没上线而已
很快你就会看到GPU 租赁价格大跳水
并得到GPU正确的Depreciation了
现阶段,Agent最大的需求其实就是科技公司程序员的Plan
可问题是,人有那么多代码需要写吗?
退一万步说,AI写了这些代码,你有足够的人去Review吗? AI中场的冰与火,市场的担忧和期望都在三大云厂商财报里,详细聊聊我对三大云厂商财报的理解:
1、先说“冰”的部分
1)毫无疑问市场最担忧就是资本开支狂飙(见下图一),过去六个季度资本开支在肉眼可见的提速,然后谷歌和亚马逊自由现金已经为负,微软还可以本季甚至27年都为正。三家巨头现金流的梯度已经拉开。当然谷歌财报如果加回TPU库存和欧盟罚款、自由现金流其实持平的,上周这里https://t.co/wOyDCpGqtX有聊过。
但需要明确,三家公司并非已经陷入流动性危机——缺口可以靠发债或股从资本市场筹资,甚至谷歌自由现金筹备还能支持当下的现金流缺口三到四年当然不能完全这么做、得给公司留下安全垫。
2)“冰”的第二点,主业没预期的强
(1)谷歌的AI mode搜索量激增但是转化率还没起来、商业化没跟上。AI Mode的低变现,才是本次最值得跟踪的结构性因素。处于范式转移阶段、商业化有一段时间低于预期其实正常,需要时间跟上来。AI mode下答案的准确性提高、其实单个点击成本可以更高,来对冲点击次数的减少;
当然在AI mode商业化没有明显跟上来,那么市场还是会担心、这种担忧可以理解
(2)亚马逊营收略低于预期,很大程度是今年会员日Prime Day在公司的多数重要市场地区均提前至二季度去年则是在三季度。而广告业务三季度表现低于预期,公司表示广告收入受到Prime Day时点等因素影响,并预计四季度广告收入同比增速将回升至高十位数区间。
而对于亚马逊个人理解市场更担心的是:如果外部AI Agent成为用户商品搜索与比价的主要界面 ,亚马逊或许仍能保住交易量、佣金和物流收入,却可能失去最有价值的那一层:站内广告的定价权。
但整体来说、在资本开支大幅提升,自由现金流为负的状态下、主营业务不及预期自然会加重市场的担忧。
2、再说说“火”的部分
1)云业务的增速确实令人振奋。
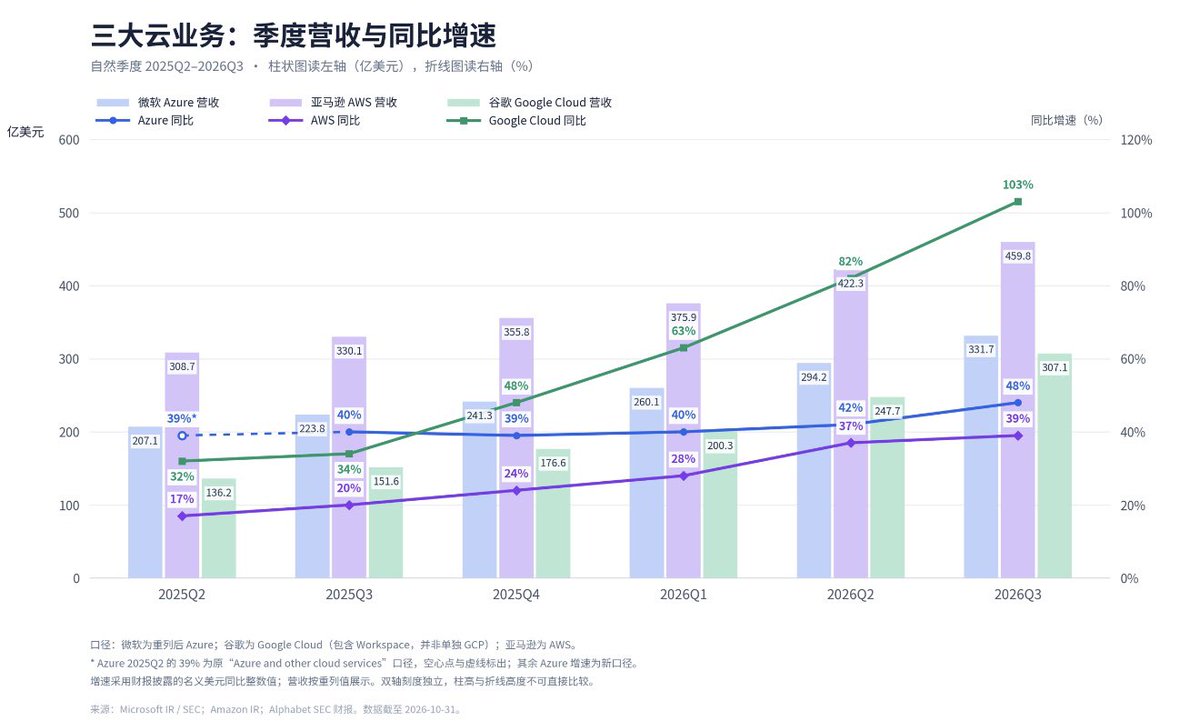
AWS本季度同比增长39.3%,Azure为48%,Google Cloud同比增长103%。这个数字说明,AI浪潮带来了真实的算力需求,企业客户正在用实际采购行为为这一判断背书。
而且细看三家巨头云业务过去六个季度的增速(下图2),你会发现最近三个开始加速了。最近三个季度,云业务同比增速,之前这里https://t.co/O4acqETi9q也聊到,按照数据中心建设节奏,25年三季度开始资本开支提速;那么今年三季度到明年数据中心算力陆续上线,那意味着云厂商的云业绩还会处于加速趋势。
虽然资本开支和自由现金流很差、但不能忽略云业务业绩在快速增长,甚至亚马逊ceo贾西在电话会上明确说27、28年AWS增速最低都是40%以上、按照最低40%测算、到28年AWS年营收能超过3600亿美金。其实保守测算微软和谷歌云业务28年至少也是3000亿美金的营收体量。
2)更重要的是AI采用在深化和扩散
三家云厂商本季财报披露的企业AI采用情况中,最值得重视的并非单纯的新客户或席位数量增长,而是已有客户支出的大幅扩容,以及付费模式从席位许可向使用量/按量计费的明确延伸。
(1)微软Foundry客户超12万、收入同比超3倍,Copilot主动消耗按量credits的客户环比增长超75%,GitHub Agent功能credits消耗自引入按量计费后超翻倍;
(2)谷歌去年已使用Gemini Enterprise的客户今年对谷歌支出超去年4倍,且过去12个月已形成超2600家百亿token级、约75家十万亿token级的高强度用户;
(3)AWS Fortune 500企业在Bedrock上的支出同比近7倍、token使用量近17倍,AgentCore本季部署Agent数量也达到此前三个季度合计的2倍。
这些数据共同指向同一趋势:企业AI正从“购买席位”进入“持续消耗算力与Agent”的阶段,存量客户的消费深度和付费意愿,已成为当前最核心的增长引擎。然后增量客户还在提升。
那么这次三大云厂商的财报给我的启示是:
1)7月份这里https://t.co/vxahSNjCBJ就聊到的AI基建时间差问题,其实我们现在已经看到新容量上线转化到订单和营收、但是还没有到经营现金流完全覆盖资本价值的时候、市场的担忧自然会暴增、在加上中期选举的不确定性、油价还在高位,自然引发市场的激烈调整;
2)还是之前一直聊到的AI主线其实迁移:Memory → Optical / Software → Agent / AI for Science/应用
大家不要形成“AI = Semiconductor = Memory”的定式思维,一说AI就是半导体、一说半导体就是存储。
每一阶段 AI 的主线都会迁移。因为模型商品化、Token Price 下来以后,受益的不只上游 硬件。Token 越便宜,Deployment 越容易,Cloud、Software、Enterprise Integration、Agent 反而会越来越受益。再下一阶段可能就是 AI for Science、Bio、更广泛的应用层。
所以趋势投资真正要做的,不是死守原来的 Winner,而是不断识别:下一层利润池正在往哪里迁移。Semi 也不是死了,只是像上半年那种所有东西直线上冲的阶段,短期可能过去了。
当然市场真正要看的是资本开支扩张后,经营现金流能否以更快速度增长,以及客户付费能否覆盖推理、折旧、能源和网络成本。核心是“投入何时开始产生足够多的回报”,个人认为可能再过一两个季度我们就能看到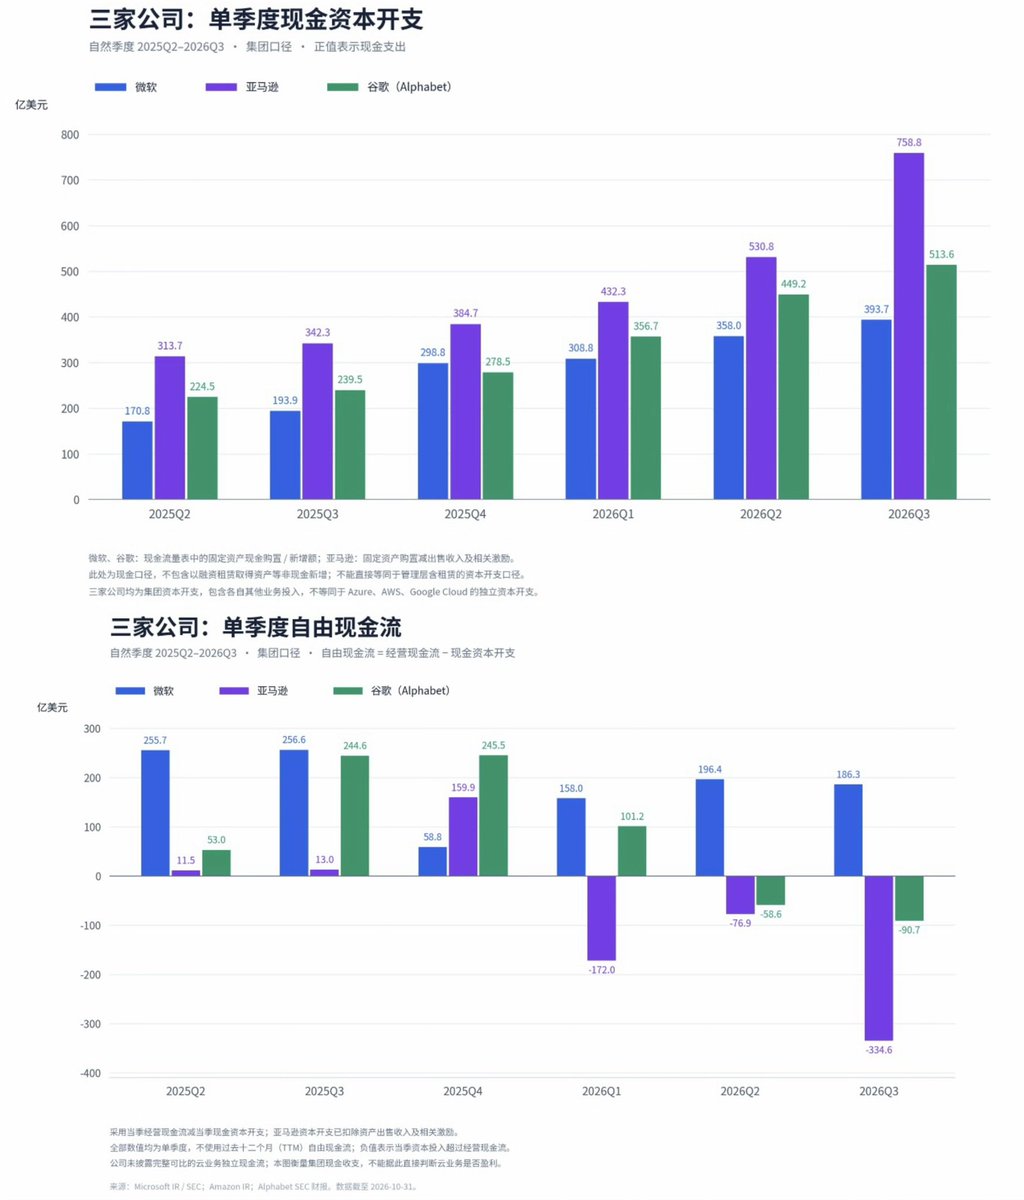
〈NVIDIA VR200 機櫃延遲〉
1、延遲獲得確認:圖示指出,NVIDIA( $NVDA)VR200 機櫃生產因 Midplane PCB 等零組件問題,較原訂時程延遲1至2個月,機櫃放量延至2026年第4季。
2、市場看法轉變:原文表示,台灣供應鏈數月前已示警可能延遲,當時遭到質疑,如今已漸成共識。
3、機櫃出貨預估:
1)2025年 NVL72 等效機櫃約2.6萬至2.7萬櫃。
2)2026年約8.1萬至8.2萬櫃,2027年約9萬至9.1萬櫃。
3)鴻海(Hon Hai, https://t.co/4sx2EFy7f0)2027年 VR200 機櫃可望擴大市占。
4、VR200 延遲將使 Rubin 世代營收認列往後推移,並影響 PCB、機櫃組裝等台灣供應鏈2026年下半年的出貨節奏。
AIControversialAll-time data
AI数据中心审批与云厂商资本开支压力受关注
中文X的AI基础设施成本讨论新增数据中心审批阻力、云厂商现金流压力及英伟达机柜交付延迟三个观察角度。拖拉机转述摩根士丹利观点,称美国部分州放缓甚至暂停AI数据中心审批,并将其视为AI硬件的潜在风险。qinbafrank认为,三大云厂商资本开支持续提速,谷歌、亚马逊与微软的自由现金流表现出现分化。駿HaYaO另转述英伟达VR200机柜因零部件问题延迟的消息。讨论从服务补贴和电费分担延伸至建设、资金与交付约束,但三帖不是对同一风险的独立验证。候选材料未附研究报告、财报原文或厂商公告,不能确认审批范围、现金流口径及延迟程度。
#AI数据中心#资本开支#自由现金流#英伟达#审批风险
Topic heat
2502
Posts
19
Views
71.2万
Creators
14
Topic trend
From first appearance to last update, with a seven-day minimum window.
All related posts
19 posts in total


