
Back to topic rankingsINTC受到Elon和TSMC合作影响,这个流动性下,砸你不需要理由
对于terefab & INTC TSM合作我觉得:
1. TSM不可���与Elon共享IP,INTC可能性很大
2. 但INTC不能满足所有Elon需要的制成,与TSM合作很正常
INTC观察点还是10月份承诺的holy grail —对外14A PDK 0.9 明年预期就是一个packaging & testing大年
但眼前,基本面坚实 +业绩周期 vs 流动性匮乏+ 情绪过高,让我感觉非常mixed
还是那句话,会有很多波动的机会,来回情绪、流动性反转
先“独上西楼,望尽天涯路”
然后,记住:别瞎折腾
当然K shape下大部分是死路,望错了路,明年今日必然坟头草高丈五 这不是很明显 半导体扛住了。有色扛不住已经暴跌不少了。包括利率敏感板块 全部一路暴跌。但是不能继续看空 因为都严重超卖。应该接飞刀。但是重仓 semi是不变的 因为能逆周期扛着连续加息上涨的只有 强盈利能力的。 这还买什么。9.17让你们买 一个个一脸不信任。现在都在问还买吗哈哈哈 涨麻了是吧 发现自己错过了大牛股。 我重仓avgo。 继续横盘,继续磨,继续压弹簧,继续紧,等待下一次突破。基本面没有问题,市场上也没有什么利空,是无聊的一天,我更倾向认为是为了马上到来的财报季留出空间。
财报季科技股会有一波表现的,新的资本支出,新的营收增长,新的故事,新的预期。剧本就是这么一页一页书写出来的,耐心一点,不要一跌就怀疑自己,很多时候股票没有问题,有问题的是我们的预期太高。人在股市里难免会贪婪,希望每天涨,大涨,一个月就翻倍,但客观说这不切实际。
冷静下来,看的远一点,问问自己买的是什么,为什么买?ai 是未来吗?存储是在赚钱吗?你会有答案的…
炒股没有捷径,唯有日积月累,慢即是快…🙏🙏
Buy the dip,长期持有,Discord在个人资料。 Vera Rubin其实就像我们之前说的,并没有实质性delay
但随着市场deleverage,各种小作文。实质性delay过去几个月已经被充分定价了。等这轮流动性改善之后,或者业绩后,都需要定价回去
@RYANHINGSHING 回落了吧有色金属。磨新的底部会有一个过程 反反复复。你就记住 大跌大买 小跌小买 不要轻易松手了。也不用恐惧说跌了还会跌。 台积电9月营收大涨55%
9月份总营收为5118亿新台币,较去年同期大幅增加55%。
前9个月的累计营约为3.9万亿新台币,较去年同期增长41%。
而第三季度营收环比增长18%,较去年同期增长51%,再次创下历史纪录。 UBS CPO 測試
測試是 CPO 量產的關鍵瓶頸,2027 年起會變成設備商的新營收來源,2028 年隨著採用擴大再加速。
出貨預期高於市場
- 漢民(HTSI)2027 年估計交付約 40 套 insertion 2、70 套 insertion 3。
- 市場目前預期 insertion 2 幾乎沒有、insertion 3 也很少,主因是工程瓶頸。
- 2028 年 CPO 從 scale-out 走向 scale-up,還有上修空間。
點名受惠者
- 早期領導者:ficonTEC(與 HTSI 合作)、致茂、鴻勁。
中華精測、穎崴:代理型 AI 的 CPU 需求尚未反映在股價,CPU 相關可能各占 2027 年營收約 20–30%,2028 年再增。
需求來源
- 測試插入次數增加(晶圓、封裝、系統),單顆測試內容上升。
- CoWoS 產能從 2024 年約 4 萬片/月,到 2025 年約 9 萬片,2026 年朝 16 萬片。
- N3/N2 擴產,加上 Nvidia Rubin、AMD MI400/Venice CPU 與其他雲端 ASIC。
市場結構不會由單一贏家獨占,需要設備、光學與測試方案廠商合作。 CPO 測試正成為下一波成長主軸:
互連瓶頸由記憶體牆轉向銅牆,長期採用難以避免,而光學驗證與傳統電性測試本質不同,測試本身就是部署瓶頸之一。
四個主要插入點:
Insertion 1:EIC/PIC 單面晶圓測試。
Insertion 2:混合鍵合(如台積電 COUPE)後的雙面光電測試(上方測電、下方測光)。
Insertion 3:光學引擎(OE)測試,附 FAU,需支援每通道 224G、高 UPH、潔淨度與近 100% 接觸率。
Insertion 4:OE 與 ASIC 封裝後的最終光電測試。
產業爭論最大的是 Insertion 2 與 3。
高密度 scale-out 交換器可搭載多達 32 顆光學引擎(如 Nvidia Spectrum-X),任一 OE 不良都會導致整顆 CoWoS 封裝報廢,因此單顆 OE 階段必須達到近 100% KGD,這是商業必要條件。
ficonTEC 具備約 25 年精密光學對位經驗;HTSI 作為在地合作夥伴,協助其達到高量產。估計 2027E Insertion 2/3 出貨約 40/70 套,並可能協助 2027E 第二代 Insertion 3 放量(更高產能與 ASP)。CPO 設備銷售預估 2027/28E 年增 541%/135%。HTSI 亦可透過客製探針方案參與 Insertion 1(PIC 測試),長期或可授權 IP。 侃侃。这周有家公司说,它的货已经卖到了2029年。
这家公司的前身,是2000年互联网泡沫里最耀眼、也摔得最重的那一家。
二十多年前,全世界最抢手的光器件公司叫JDS Uniphase。2000年最热的时候,它的市值一度超过1200亿美元。
一年之后,它交出了一份很难看的年报。2001财年最终亏了561亿美元,其中约500亿是收购留下的商誉减值,是当时美国公司最大的一笔年度亏损。到2014年,它的市值只剩不到30亿美元。
2015年,它把光器件业务拆了出来,单独上市,取名Lumentum。
10月9日,Lumentum的CEO Michael Hurlston在东京接受彭博电视采访,说公司部分光器件已经卖到了2029年初。
有些产品到2027年,大约七成的需求满足不了;另一些到2028年,还有三成满足不了。半年前,他给的时间点还是2028年。据彭博的报道,新的激光器产能从投建到交货,要三到五年。
今年3月,英伟达给它和同行Coherent各投了20亿美元。
往下游看,这样的消息并不孤单。美光上周的财报说,2027年的HBM已经卖掉了大半,价格还涨了,资本开支也要比原计划再加。
订单是真的。付这些订单的钱,来路就复杂一些。
同一周,SpaceX被曝正与阿波罗洽谈约400亿美元的融资,100亿走银行贷款,300亿发投资级债,拿去买英伟达的GPU,抵押品很可能就是这批GPU,目前还在初步谈判。
软银正在找海湾资本募最多1000亿美元,做一个新的AI基金,而它在OpenAI身上已经押了646亿,五年期CDS在9月升到2023年以来最高。
路透看到的Anthropic保密招股书显示,它未来十年至少有5180亿美元的算力承诺,其中约八成不可撤销,用不用都得付钱。
2000年那一轮,后来常被说成一场需求造假的泡沫。其实不全是。
互联网的流量后来确实涨上去了。那些年铺下的光纤,后来接住了视频网站和流媒体。
出问题的是时间。光纤铺得太快,钱借得太多,需求来得比账单晚。2002年初,铺了大量海底光缆的环球电讯申请破产。很多光纤埋在地下好几年,一直没有点亮。等需求真的来了,当初铺光纤的那批公司,很多已经不在了。
那时候行业里还流传一个说法,互联网流量每100天翻一倍。后来研究者一核算,真实的速度大约是一年翻一倍。
这周的OpenAI,同样叫年化收入,按Anthropic的算法是700亿,按OpenAI自己的净收入算只有500亿。
700亿那个数,是投资人自己换算出来的,OpenAI预计年底能做到。市场习惯拿最好听的那个口径去估值,这件事二十多年没怎么变过。
当然,今天和那时也有不一样的地方。当年借钱给客户买设备的,常常是北电、朗讯这些设备商自己;今天放贷的是阿波罗、银行和海湾资本,英伟达只管收钱。
今天最大的几家买家,微软、谷歌、亚马逊、Meta,现金流也比当年那些电信新贵厚得多。可就连它们,这两年也开始大举发债了。
这几周跳出来的大单子,背后站着的多是要借钱的买家。英伟达也没有完全站在场外。
它手里有约1.23亿股SpaceX,是当初投xAI、xAI并入SpaceX后换来的;它跟阿波罗签了算力融资的合作备忘录,又入股了上游的Lumentum。这条链的上下游,都能看到它。
所以这条链上,订单反而是最不用担心的部分。
新产能要三到五年才能交货,今天定下的扩产,要到2029年以后才出货。到那时候,借钱买货的这批客户还能不能借到钱,借来的钱贵不贵,决定了这些产能出来的时候,有没有人接得住。
10年期美债还在5.25%左右。本周30年期美债的拍卖利率是5.618%,2000年8月以来最高。
2000年8月,JDS Uniphase还没发出那份年报。
Lumentum今天的订单是真的。
JDS Uniphase当年的订单,也是真的。 喊了半个月看多拿住semi,希望你有听进去,SOXX下一个call wall在600,再往上就看640了。
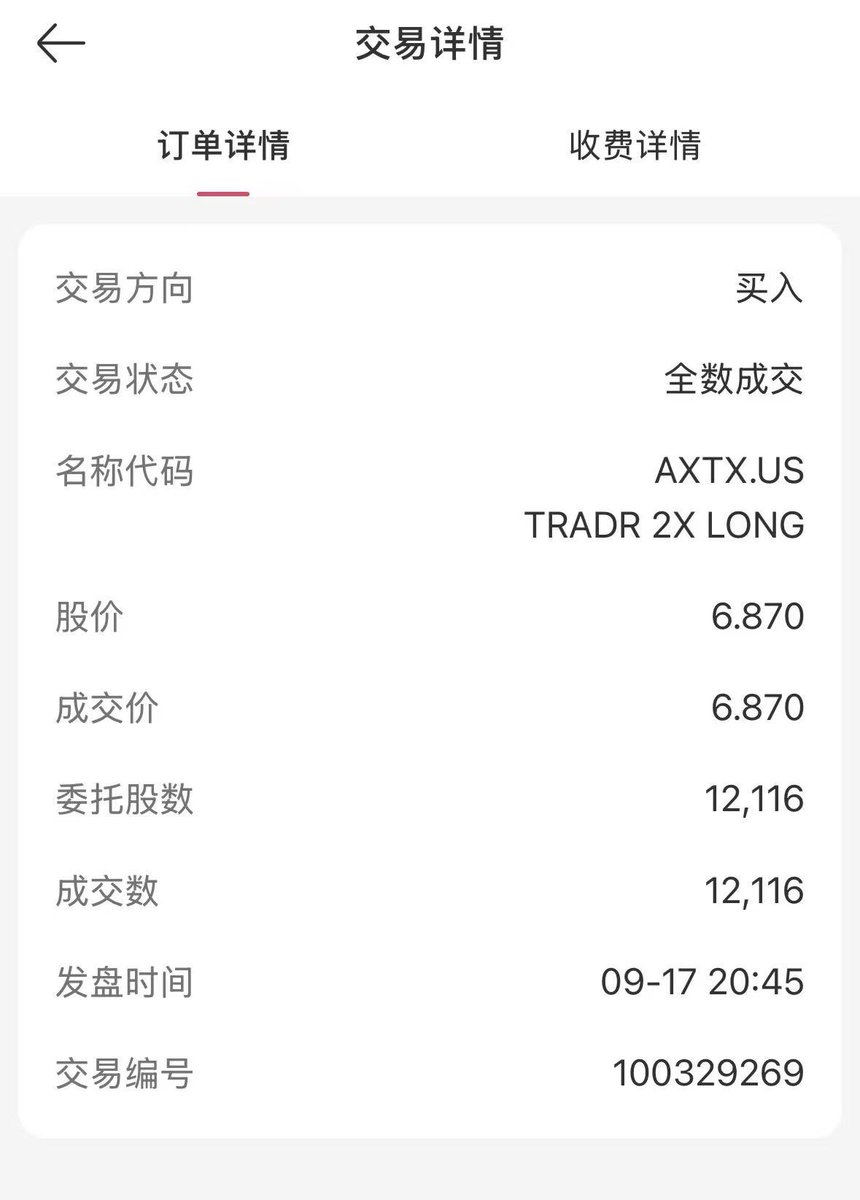
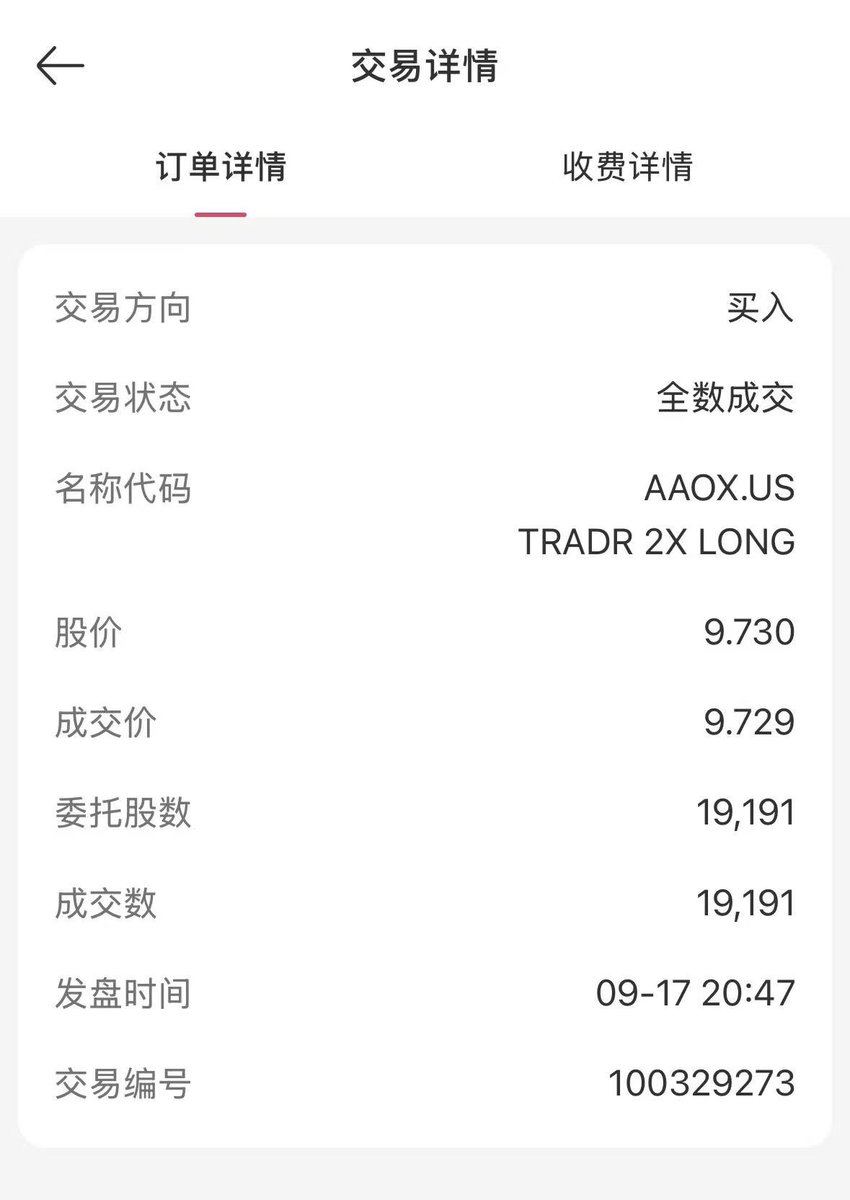
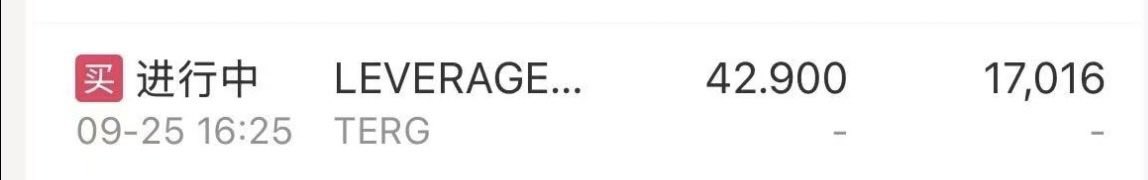
9月中抄底完一个都没卖,这里只能放4张图,还抄底了不少比如半导体设备,光检测,NVTS和数据中心。
这些所有的都根据10年期美债5-5.1%,soxx call wall和anthropic上市时间线来减仓。 https://t.co/2eISGaeGn2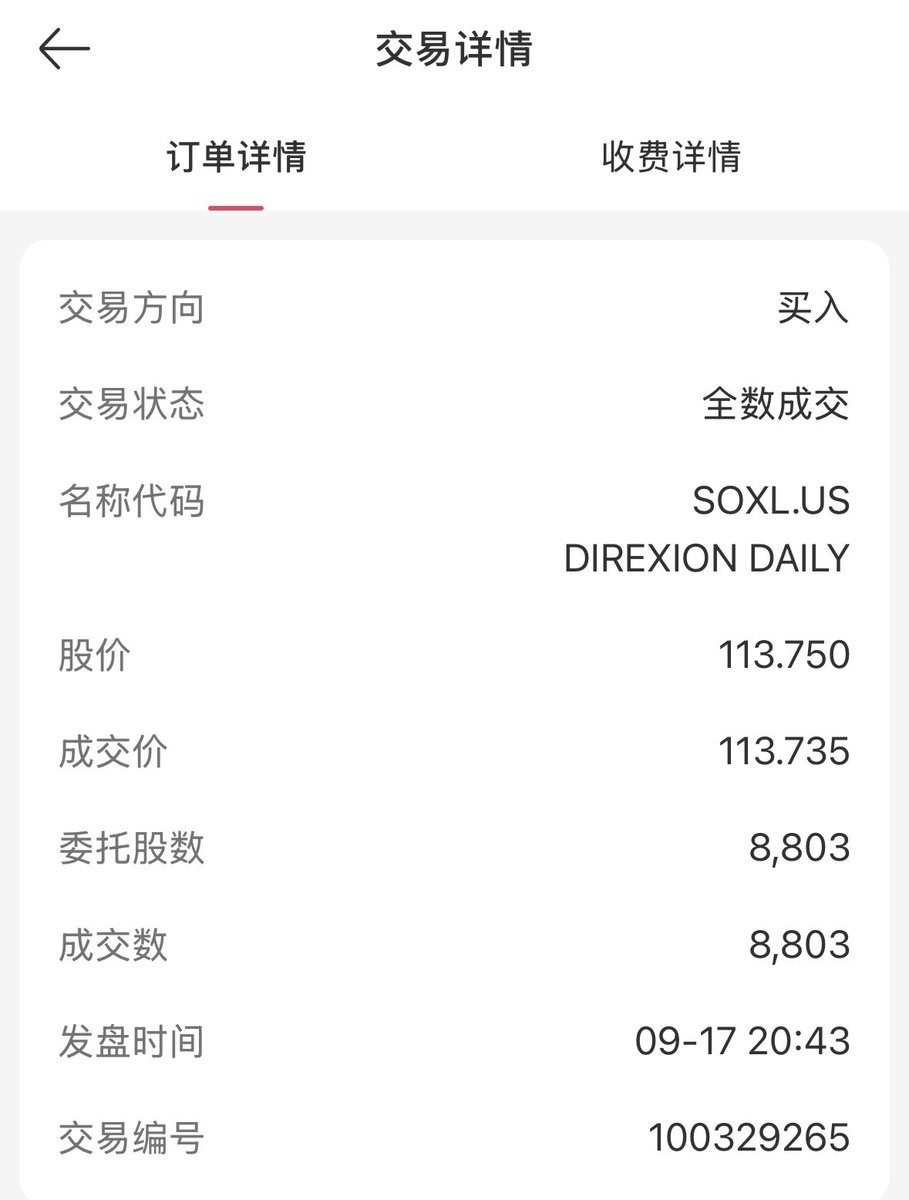
同产业不会同时持有5个标地 比如我买半导体 我不会同时持有超过五个半导体 遍地都是捡钱。哎 给我一百个亿好么。不行伯克希尔哈撒韦归我管吧。 很多时候专注技术面就好,数据和消息面是要辅助技术面来看的,ema 200 + rsi超卖 + 连续几天散户投降爆量 + 10年期美债昨天确认顶部rsi 4小时三重顶背离就无脑看涨,做多赔率也非常高,比如iwm在ema 200附近做多,止损放ema 200下方。 美股半导体硬件整体估值是在过去一年中的新低。5年中的 7%低分位位置。这处于历史上的极值了。可是就算这样,还有人在做空半导体🤦
所以不懂基本面,不懂宏观真的很恐怖。他完全不知道什么是贵什么是便宜…不知道自己处于什么位置😱就在那边看着均线瞎操作🤦
所以这些人理解不了为什么通胀这么高,油价这么高,美债收益率这么高,股市为什么还不跌😂😂,还以为找到了空半导体的好机会,其实这个时候应该狠狠买入,满仓做多才对😂😂
其实只要川普一句话,纳斯达克就又要新高了…😆😆
Buy the dip,长期持有,Discord在个人资料。 应该考虑买入slv 虽然我觉得 十月有要加息了。反正年底之前还要加息一次。可能有色还可以摔一下 但是不能傻乎乎等最低点。 台积电9月营收,比8月少了0.6%。
只看这个数,会以为AI芯片开始降温了。
把三季度三个月加起来:约1.49万亿新台币,按台积电自己假设的汇率,大概467亿美元。它7月给的指引上限是458亿。
财报会还没开,三季度已经超过指引上限了。
英伟达和AMD的GPU、博通帮谷歌设计的TPU,最后几乎都要排队进台积电的产线。
10月15号法说会,营收基本已经没悬念。
我更想看:今年600到640亿的资本开支会不会再往上调,CoWoS的产能到底够不够。
FinancePositiveAll-time data
台积电季度营收与CPO测试推动半导体景气讨论
半导体景气讨论新增台积电季度营收、光器件交付周期与CPO测试瓶颈三个观察方向。Leo的宏观笔记称,台积电9月营收环比减少0.6%,但第三季度合计约1.49万亿新台币,按公司假设汇率折算约467亿美元,高于其转述的458亿美元指引上限。Bean哥称一家具有JDS Uniphase历史背景的公司订单已排至2029年,并回顾互联网泡沫时期的兴衰,但可见文字未明确当前公司名称。駿HaYaO则讨论共封装光学CPO的光电测试环节,将测试视为部署瓶颈之一。三者延续业绩与算力互联需求的既有脉络,但营收换算、订单期限及测试需求判断缺少完整原始材料,不能直接推导持续增长或投资回报。
#台积电#季度营收#CPO#光器件#光电测试
Topic heat
755
Posts
19
Views
45.4万
Creators
8
Topic trend
From first appearance to last update, with a seven-day minimum window.
All related posts
19 posts in total


