中文X继续讨论英特尔大跌后的股价表现,并将争论延伸至AI需求能否转化为企业利润及回撤后的买入依据。勃勃OC称英特尔当日仍在下跌,表达对未出现反弹的意外。HAZENLEE转述英特尔上周五下跌约28%、半导体板块下跌约7%,质疑AI需求增长是否意味着所有参与者都能赚得更多。Summer则并列英特尔、谷歌及费城半导体指数的跌幅,提醒投资者不能仅因见过更高价格便认定当前便宜。讨论由财报后冲击转向盈利兑现和估值判断,但候选材料没有完整财报、统一行情或估值模型,不能核实历史跌幅纪录,也不能将板块调整统一归因于AI需求变化。
参与帖子: 谷歌 $GOOGL 是我们比较重仓的美股仓位,财报大家应该都看了,不及预期,股价跌📉麻了!🧐
👇下面是我们今早开会的 PPT,讲讲其中比较关注的几点!
第一是广告业务。我们最大的错误预判在于,参照了 $Meta 的广告收入,认为AI的加入可以放大客户投流的精准度和频率,但我们忽略了他们两家广告业务底层商业模式的差异。
Meta广告的收入,主要做社交广告,更倾向于兴趣推荐,利用Facebook、Instagram等社交软件,通过大模型和深度学习来不断理解你社交过程中浏览的内容和数据,然后精准给你做兴趣推荐。
并且整个过程完全自动化,广告主只需上传预算和商品信息,后续的流程,AI完全自动匹配(Advantage+产品),从广告素材AI自动生成,再到受众匹配,再到出价优化,再到投放以及数据复盘,提升转化率,基本一键解决。
所以Meta的广告收入公式 ≈ 广告展示量 × 平均每次展示价格。
但 $GOOGL 不一样,谷歌主要做搜索广告,更倾向于意图捕捉。但如今各种生成式 AI 的发展,对搜索业务造成了很大的分流,虽然谷歌也有不断做改善。但现状并不太理想。
从本季度广告细分数据可以发现:
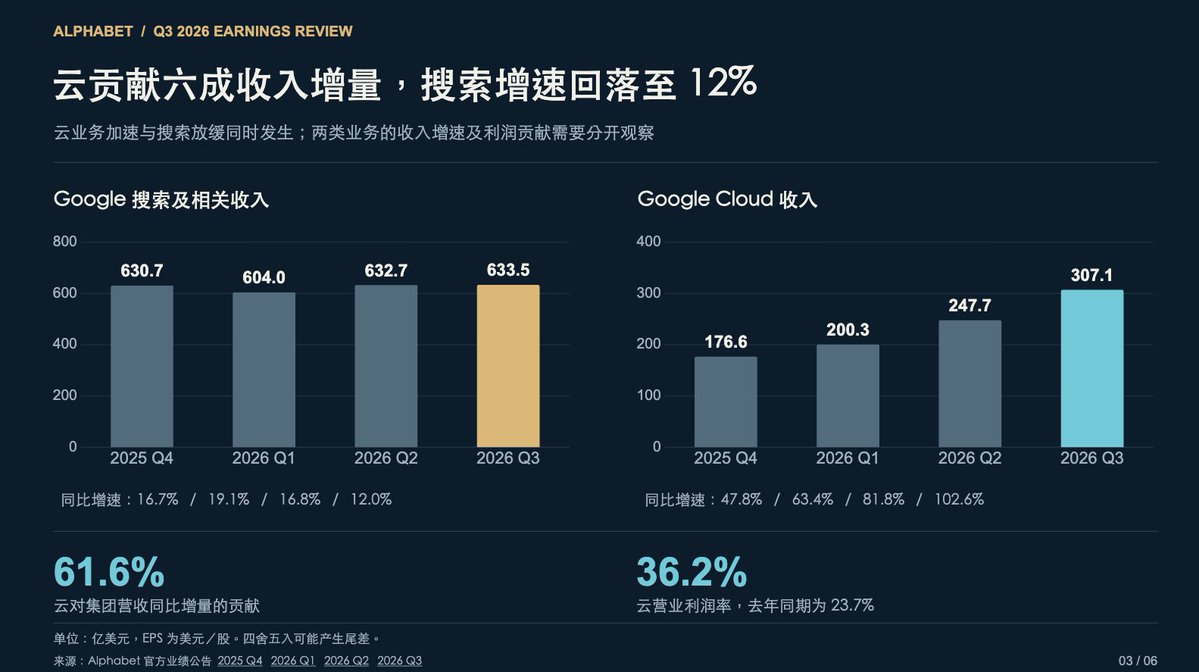
· 搜索广告,收入为633.5亿美金,增速12%
· Youtube广告,收入112.1亿美金,增速9.2%
· Google Network 广告,收入74.55亿美金,增速1.4%
搜索广告增速放缓是核心原因,这是生成式AI造成分流最严重的地方。另外一个是短视频和短剧的快速爆发,对 Youtube的广告业务也遭受较大影响(Youtube主要做长视频为主)。
这次谷歌电话会上,管理层给广告业务放缓的解释有几点,也可以留意一下:
· 外汇变化:公司称,这是搜索收入增速相较二季度放缓的最大因素。
· 部分零售广告主承压:公司表示,欧盟取消小额商品免税待遇影响了部分亚太广告主。
· 广告投放时间变化:世界杯推动二季度媒体娱乐广告投放偏强,三季度有所回归正常。
· AI Mode 变现较低:AI Mode 查询量快速增长,但其当前变现水平较低,对搜索收入增速产生了影响。
但整体来说,生成式AI和短视频的发展,对谷歌的广告业务影响,还是蛮严重的,看后续能否出来一个类似 Muse的AI Agent,给谷歌续命一把!
谷歌的广告收入公式:搜索广告收入 ≈ 查询量 × 可展示广告的查询比例 × 每次有广告查询的平均收入
第二是投资业务。这是造成EPS出现大幅波动的主因,上个季度由于SpaceX及Anthropic的股权收益,谷歌的EPS大幅增长,情有可原。但本季度权益投资造成了86.6亿美金的亏损,所以压低了EPS,造成增速放缓,完全可以理解。(如👇图3)
第三是自由现金流。我仔细查了一下,这次自由现金流录得-91亿,主要是TPU的库存积累引起的,还有一笔52亿美金的欧盟罚款。
TPU库存积累,这点很好理解,客户找谷歌买TPU,签订合同,谷歌需要先掏钱采购零部件去生产TPU,然后建库存,然后再做数据中心部署,这个过程需要时间,谷歌明确说了,27年将会陆续TPU开始大规模出货,那时候收入会回补回来,问题不大。
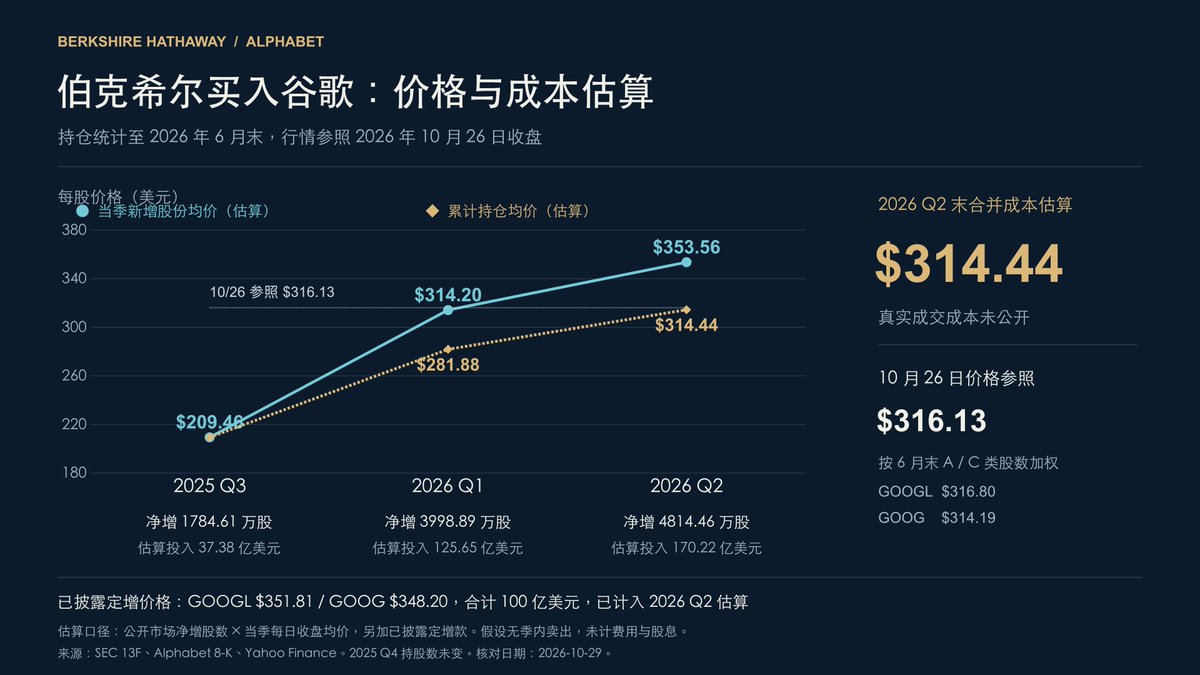
最后就是巴菲特的持仓成本(如👇图1),我们计算了一下,巴菲特持有谷歌的总价值,高达接近335亿美金,综合成本为316美金,按照现在290美金的价格来计算,巴菲特还亏损8.9%。整体来说,这个位置依旧很香,抄底巴菲特正当时!🤔 DYOR
炒美股,我选择用 #RWA 美股代币化平台 #MSX,让我们一同投资参与美股市场:https://t.co/x4ykUw3WBj
早期美股投资粉丝和伙伴,可以私信我,填写表单后,可免费进入美股交流和探讨社群(目前每周仅限定10人,助理审核,可能需要一点时间,感恩🙏)!
中文X对Anthropic上市申请的讨论,从招股书公开延伸至营收统计口径和算力投入的收入效率。数字生命卡兹克称Anthropic已在美国证监会网站公开IPO申请,并转述将Claude Opus 5.5发布与上市准备相联系的看法。qinbafrank主张,评估AI商业化应回归实际季度和全年营收,而非依赖年化ARR,并强调两类指标不能直接比较。硅谷居士则称Anthropic每一美元算力可产生2.08美元收入,较去年增长5.2倍。三条帖子延续同一上市与商业化脉络,但没有展示招股书原文、指标定义或计算过程;收入与算力支出的比值不能直接视为利润率,模型发布服务于IPO的解释也未获公司材料支持。
参与帖子: 世纪大吸血来了!🧐
Anthropic 刚刚提交了在纳斯达克上市的申请,计划于11月16日进行 IPO,股票代码为 $ANT。
随着IPO的推出,也将会同步推出两只杠杆ETF,假如您看好或者不看好Anthropic,都可以参与投机,记住代码!👇
· 2 倍做多 Anthropic: $ANTT
· 2 倍做空 Anthropic: $ATNZ
我已经在币安做空了一些,因为它最多只值1.5万亿!目前币安价格,1.87万亿,明显高估了!🤔
本文由 @binancezh 赞助,「币安买美股:全球资产,零秒时差,一键即达」!
TOKEN2049相关讨论从线下用户赞助延伸至参会视频发布、AI交易体验和创作奖励。Akiii介绍Mercy在大会期间录制的Vlog上线,提及两套周边抽奖及500 USDT奖励池,帖子将相关活动写作AKT。藤蔓鲁哥随后发布其称为ATK的Vlog正片,介绍以1000U体验AI自动交易的内容,并邀请用户通过关注、转发和评论参与周边抽奖,或引用视频参与带有OKXAI标签的创作奖励。他同时强调AI只是辅助工具,交易仍需自行判断。Phyrex则分享第二部“素人行”,肯定NeoSoulAI赞助参与者鱼丸的投入程度。这些内容呈现赞助活动向体验展示和内容传播延伸的脉络,但没有披露完整奖励规则、交易结果或赞助转化数据,不能确认收益与活动成效。
参与帖子: #SUI 7月当时还在0.75美金时候,我说它是市场中最低估的公链!🧐
今天 #Sui Basecamp 第一天逛下来,更加坚定了我的想法,而且今天1.1美金,依旧十分性感,我任然可以坚定的说,它还是最低估的公链之一!
讲讲今天活动现场的观察和思考,信息量确实有点炸。帮大家梳理几个最硬核的看点,看看 Sui 到底在布局什么:
1️⃣ 4000万 TPS:不是为人类测的,而是给 AI 准备的。
现场直接主网实测,TPS 跑到了 4061 万(@CertiKCommunity 现场验证)。很多人可能会问:Visa 峰值才 6.5 万 TPS,人类哪用得着这么快?
答案是:未来交易的可能不是人,而是 AI Agents。人类等 3 秒刷卡无所谓,但 AI 代理在一秒钟内就要处理成千上万笔可能小到几厘钱的微支付,3 秒对 AI 来说就像一个光年。Sui 这次的定位非常清晰,要做未来 AI 经济的“信任底座”。
2️⃣ 原生 BTC 借贷 + 机构入场 (Hashi)
Hashi 这个协议很猛,不用把比特币包装成各种衍生代币,直接用原生 BTC 当抵押品去借贷。目前还没上线,承诺资金就已经破了 5 亿美元。更关键的是,他们拿下了获得美国联邦特许的加密银行 Anchorage Digital,未来机构用户在 Anchorage 里面点一下,就能把资金存进 Hashi 金库开始借贷。
3️⃣通缩信号:SUI 数量可能永远到不了 100 亿
台上提到了一个非常关键的机制:随着稳定币通过 Hashi 这些管道大量流入 Sui,产生的收益将用来直接回购 SUI。官方原话是:“一开始说总量上限 100 亿枚,但以后它恐怕永远也到不了 100 亿了,只会越来越少。” 这种持续的销毁和回购预期,对代币的长期价值是个极大的利好。
4️⃣基础设施全线铺开
除了性能,这次还一口气发了四项专门给 AI 和安全护航的基础设施:
阿里云合作:搞定 AI 代理的自主支付;
Google Cloud 合作:推出 VAA 可信身份验证;
Sui Threat Intelligence:实时检测加上自动化遏制,把安全防线拉满;
Walrus Console @WalrusProtocol 上线:给 AI 应用数据做存储和连接的中心枢纽。
值得提一嘴的是,@tradeonhudi 早上交易赛十分精彩,期待一下,SUI 在社交化perp dex领域的后发优势。
总结一下:以前大家聊公链,还在卷人类用户的体验;而 Sui 今天直接把格局拉到了下一个世代,打造一个让 AI 代理替人类处理金融资产的全套基础设施。
极其充实的一天,拭目以待 Basecamp 后面还有什么大招 !💧💧💧
@SuiNetwork @SuiNetworkCN @DeepBookonSui @EmanAbio
邵艾伦提出拍摄“薄肌俱乐部校园行”Vlog,计划到高校健身房或操场与参与者共同训练,并通过评论区征集学校意向。他列举UCLA、USC、UIUC、NYU和BU作为北美首批考虑对象,设想开展俯卧撑比赛、引体比赛、合照及交流,但明确表示尚未确定时间。另一帖以玩笑式点名批评哈佛尚无薄肌俱乐部,并称清华、北大、牛津、剑桥等高校已有相关社群;他还用胸肌与背肌的对比延续健身内容传播。这组帖子将既有薄肌高校社群动员延伸至线下活动构想,但未提供校方确认、组织名单或报名规则,不能视为校园行已经落地,也不能将作者所述社群等同于高校官方组织。
参与帖子: 这是我昨晚在自驾路上,听的不错的播客!
主题是:未来5年,大类资产该如何投资(其中把BTC也算成了一个大类)?
假如未来5年,您对投资比较迷茫,可以听一下!
有几个经典思考,我十分认同,首先是下注逻辑要十分清晰,并具备确定性✅!
未来资产配置的核心底色是“美国政府缺乏财政纪律”与“美国私营企业具备强创新力”这两个确定性事件。AI是下注美国私营企业的���产力突破,而黄金与比特币则是对法币滥发与财政失控的对冲。
另外我们的配置优先级,也十分相似,AI头部股票 > 比特币 > 纳指或黄金
在5–7年的中长期维度下,能够带来根本性生产力变革的AI头部股票依然是全球最有进攻性的资产;比特币兼具黄金的储值属性与科技股的成长属性,边际渗透率仍有很大空间,表现大概率将会跑赢纳指与黄金等传统基准。
但知道投资什么,不代表一定赚钱,因为好的买入价格,十分重要。
二级市场不仅要看资产本身的好坏,更要看买入的价格与拥挤度。面对极其拥挤的热门资产,比如部分AI或半导体板块,直接追高风险极大,反而在回调或非共识阶段寻找接入点更为稳健。
最后,是多寻找非共识的机会,逆向交易,在如今宏观不确定性的当下,更为关键。站在人多的那边永远是脆弱的,反而站在人少的那边更好。
拥挤的交易容易引发剧烈清算,投资和交易需要时刻关注边际买方与边际卖方的动态变化,在市场情绪极度悲观、价格出清时寻找边际买家重新介入的机会。
比如今年 $MSTR 各种舆情说它可能是下一个Luna的时刻,便是边际卖方最恐慌,出清结束濒临停止出售时刻,这个时间点往往大概率是最佳拐点,边际买家进场,买卖平衡打破,价格企稳!简单总结,就是巴菲特的,恐慌时刻我贪婪,贪婪时刻我谨慎!🧐
本文由 @binancezh 赞助,「币安买美股:全球资产,零秒时差,一键即达」!