

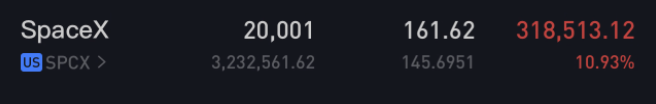
Back to topic rankings一晚+30万美金,这次让后入鱼哥的兄弟失望了。 https://t.co/SX17YmIbuV Coreweave $CRWV 32年到期的Senior unsecured note, 15%的Yield,价格79,市场慌了。
不在币圈可能不知道,3个月前MSTR的STRC卖71.9,什么负面螺旋的FUD铺天盖地,今天轮到了Coreweave,没有AI需求的风险,但钱贵了,信用风险上升,合理 其实,这个工作开始的契机就是SpaceX把孟菲斯的数据中心租给了Anthropic,每年租金150亿,全部履约合同超过400亿美金(到2029年结束),最初我的分析关注点在于SpaceX IPO上市的时候,其商业基因的变革
但是大家知道,马斯克是人精,不可能做亏本的生意;为什么他要做这门生意?于是,我就去扒这交易背后的商业驱动,具体来说就是SpaceX转型做数据中心生意其利润率多高,和市面上的竞争者比有多大的竞争力的问题
而SpaceX如今股价还算坚挺的一个非常重要的原因就是,它的���因在改变,从太空(需要不断烧钱,也只有星链能创造利润)概念,增加到AI概念(收购了XAI,还需要不断烧钱,和OpenAI,Anthropic还有一众中国开源模型竞争),再到数据中心业务(把孟菲斯自己用来训练Grok的数据中心转租给Anthropic),再到AI产业链硬件制造商(宣布要制造燃气轮机,因为GE的燃气轮机已经被预定一空,到2027年全部无货,电力/硬件约束就是物理之强)
资本市场是很现实,也很有效的;哪个生意模式能赚钱,哪个生意模式就是赚个吆喝,分分钟能看明白
SpaceX如今已经不只是太空概念股(如果是,那可以做空了),因为踏上了数据中心运营商和数据中心硬件服务商这条路,资本市场/华尔街对它的估值预期也发生了巨大的改变
所以,去计算孟菲斯数据中心的收入,盈利与市面上新云厂商的数据中心的差异,是我几个月前做的一个功课
简言之,孟菲斯数据中心是现货,即插即用,所以具有很高的溢价,SpaceX获得了100%的毛利率的水平(总造价150亿能带来150亿年收入);从净利率水平来说,也极其高,主要是现货数据中心运营维护人员很少,成本就是电费/水电费。土地,芯片,电力部署的前置成本已经计入成本。它的竞争力高于市场在建数据中心
而马斯克的那个对CoreWeave的“不妙”的回应,直接把CoreWeave数据中心建设高杠杆/赚钱难的现实推到大众面前,可以说是竞争对手之间的“把戏”罢了
而目前的新云厂商的现货协议价与SpaceX差不多,但是新云厂商的数据中心大多还需要投入扩建,1-3年的协议价格要比现货低很多(大概只有1/2)的价格,从毛利率来看大约就是60%左右,而且要不断加财务杠杆(之前的融资成本8%左右,本周垃圾债价格急速上升到了9%以上,CoreWeave这种垃圾债高达15%,从资金上来看,是玩不转的),净利率就更低,虽然每年折旧有庞大的现金漏出,但是这些现金要再次循环投入建设新的数据中心,也不能随便分红,要把资本故事说圆
以上!
(请珍惜AI时代的原创文字😀,随后,空了我会把SpaceX与Anthropic的数据中心的协议,商业条件拆解,以及新云厂商的财务损益测试报告分为两份报告,在Substack上发布,本周之内吧,敬请期待)
https://t.co/SlW8rqAJRg SPACE X ALL IN ON-DEMAND(短租) 算力,盘后上涨,同时市场杀跌已经用中长期合同锁定利润的新云???如果需求出现任何问题,先受伤害的一定是SPACE X,行业一定会有波动,老马在走钢丝 我告诉你,为什么华尔街看完这份财报,得连夜重算SpaceX。
IPO时还被嫌120倍PS贵得离谱,现在按老马提出的2028年一万亿美元营收情景算,约两万亿市值,远期PS只剩2倍。IPO到现在,也才四个多月😂
再看PE。之前亏损,历史PE没法用;现在首次季度盈利,未来12个月PE约100倍。高盛财报前那套盈利预测,按约160美元股价算,2027年约40倍,2028年约23倍——这还没采用老马一万亿营收的情景。
从亏损到盈利,从上百倍PS的争论,到开始算两三年后几十倍PE。几个月,公司往前跑了一大截,分析师的Excel还得一格一格改。华尔街算得过来吗?怕是算得头皮发麻,脑瓜子嗡嗡的。 $SPCX
从我的贴浏览量也能看出来,根本没人看懂哈哈哈,现在刷到的,都有福了,明后年回来记得谢我 如果我是leather jacket,明天就悄悄地在市场扫CRWV 和 NBIS的债券,能吃多少吃多少
15%收益虽然低,但拿着立马能让两个逆子听话呀 关于SpaceX买入的核心逻辑看这篇。股价是预期的游戏,解禁结束,星辰大海! 下跌时候,能不断给你充值信仰,让你拿住。鱼哥才是你亲哥! 如果你相信明年底SPACE X靠卖算力ARR能做到1T,你们知道这对两家模型公司意味着什么吗?就算你50%的MARGIN,营收2T ARR,现在多少?50+80 = 130,MORE THAN 10X,当然中间有很多假设,看一个模糊正确 这条推估计又upset很多SpaceX 投资者😂
Semi analysis认为明年有50GW算力上线,假设SpaceX 占了20%,10GW,全部短租。首先为什么现在短租几个是中租的1-1.5倍?因为算力不够,长租的溢出算力。
老马这么All in短租算力,准备把算力市场商品化,类似于存储价格疯涨然后三家厂商全部大幅加大资本开支,搬起石头砸自己脚吗?
10GW短租上线,价格还能持续上涨,出现6个月回本的预测,这背后AI的落地得多乐观,Neocloud的逻辑也没问题。
特斯拉的确上线速度很快,但成本大头还是在芯片,可以理解为是执行力超强的新云,甚至超越亚麻。但这种短租逻辑一定不可持续,如果可持续,那就是英伟达芯片卖便宜了。 SpaceX三季度一跃成为新云领头羊,看凌晨spacex公布的最新三季度财报总营收同比增161%至近146亿美元,净利润44亿,分别较分析师预期高14%和134%。这份财报最突出的变化是,SpaceX的增长引擎已经从传统火箭发射和“星链”互联业务,进一步转向AI领域业务“超级智能”(SI)。详细说说:
1、AI业务
1)三季度AI收入75.6亿美元,环比增长195%,同比增长830%。盈利出现拐点,SI三季度运营利润4.31亿美元,而二季度仍亏损12.57亿美元,去年同期亏损17.22亿美元。若按公司口径,SI调整后EBITDA达到49.53亿美元,去年同期为亏损4.28亿美元;
2)SpaceX三季度末名义算力达到1.7GW,高于二季度末的1.4GW,也远高于去年同期的0.6GW。单季新增0.3GW。
3)SI解决方案与基础设施收入70.22亿美元,去年同期仅3.59亿美元;这基本上就是售卖云算力、API,当然云算力是大头。这个两级已远超CRWv、nbis,单看云算力营收规模已经能赶得上甲骨文了
AI业务从之前spacex的巨亏之源、已经成为了现金牛。
2、星链业务
1)星链互联收入52.48亿美元,环比增长22%,同比增长69%;运营利润23.67亿美元,同比增长99%;调整后EBITDA为34.99亿美元,同比增长82%。
2)核心是用户数量
三季度订阅用户1360万,二季度1200万,环比新增160万;
一季度1000万,去年同期720万。能看出来增速非常快。
3、航天业务
传统的航天(Space)业务三季度收入17.67亿美元,环比增长84%,同比增长6%,大致与分析师预期的约18亿美元业务收入一致。
当然也有两点注意的:
1)SpaceX三季度运营利润为27.91亿美元,但净利润达到44.04亿美元,高于运营利润本身。这说明净利润不仅来自主业改善,也受到非经营项目和税项的明显支撑(一次性的)
2)SpaceX三季度资本开支195.93亿美元,几乎与分析师预期的196亿美元一致,但绝对值极高,较当季营收高约34%,SI资本开支164.44亿美元,自由现金流为负。
持有现金及现金等价物合计接近899亿美元
电话会上管理层明确提到了跟特斯拉的合并事宜、并透露明年年度经常性收入(ARR)最高1万亿美元等指引,股价进一步走高,盘后大涨。
市场反应核心在于:SI收入和利润释放速度超预期,强劲的未来指引,抵消了资本开支和成本继续高企的压力。
本条由@bitget_zh赞助,「Bitget 买美股:秒级入场,丝滑交易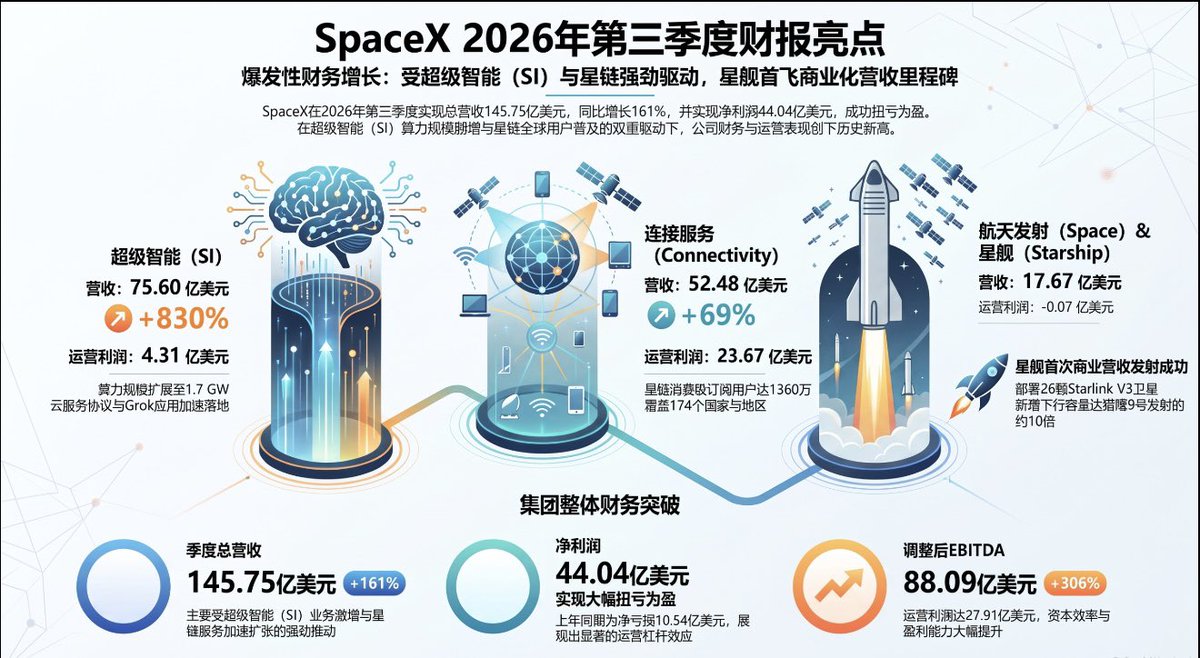
SpaceX这次把华尔街的预期甩开了:EPS达到预期的230%以上,营收同比增长161%!财报提前交,数字也确实拿得出手 $SPCX
EPS 0.37美元,预期0.16美元;营收145.8亿美元,预期128.7亿,多出17.1亿美元。调整后EBITDA 88.1亿美元,比预期高出34%;净利润达到44亿美元。
AI业务同比新增67亿美元收入,贡献了全公司大约四分之三的收入增量。星链消费者订户则从1200万增加到1360万,一个季度净增160万,EBITDA达到35亿美元,也高于预期。前几天还在讨论AI需求是不是见顶,SpaceX先把收入做出来了。
发射次数和入轨质量确实低于预期,但AI和星链都在加速赚钱。此前市场担心花出去的钱什么时候见回报,这份财报至少让人看到了兑现的速度。接下来就听电话会:这样的增长还能持续多久,明年又要投入多少钱。$SPCX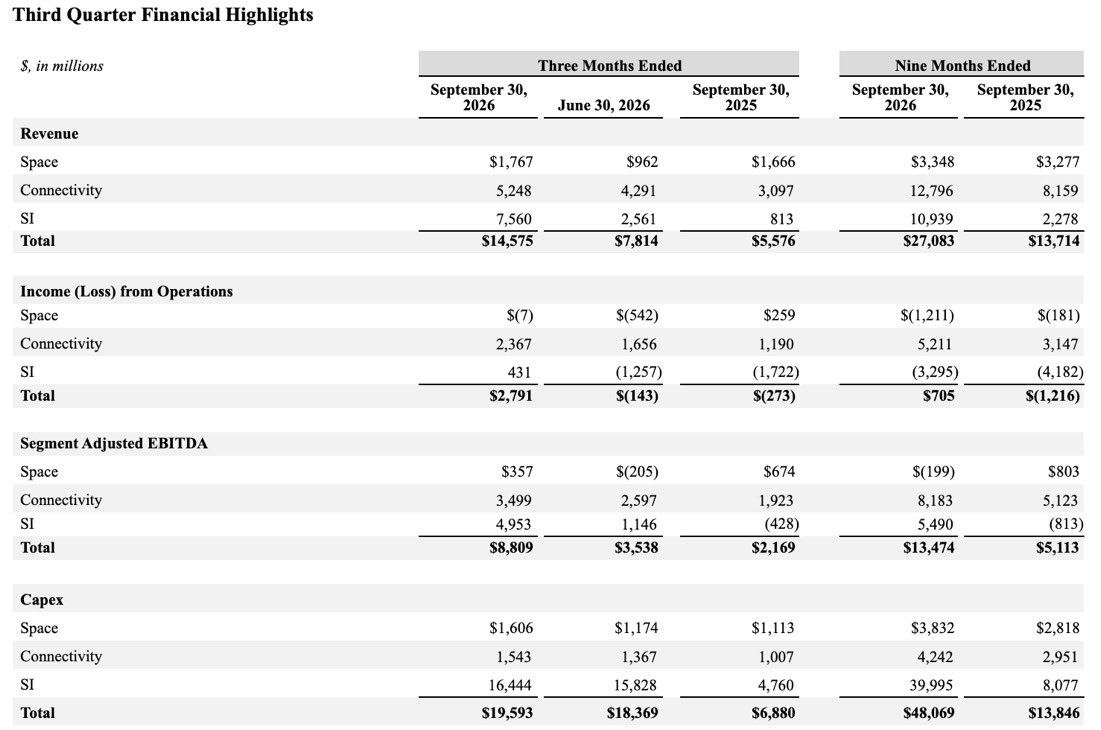
美光已经是我的第一大持股了,成本价$200左右,所以没提,SK海力士对比下,跌的太过分了,由$201 跌到$137韩国政府不会不管,最糟糕的时间过去了。
政府养老金等入场,外资会重新进场,所以SK海力士的值博率更高。
SpaceX已经是家办仓位的第二位了,仅次于美光。 估计一年后,会是排第一位。 $SPCX $MU $SKHY $SPCX 的财报说明了一件事情
你能买到多少 $NVDA 的GPU,你就能赚到多少钱。 甭管做不做得到,今天市场都得感谢老马,明天GTC老黄接力,打爆空头 crwv 我继续加仓了 剩下子弹60再买。 特斯拉和SpaceX合并进入倒计时
马斯克今天在财报会议上确认:公司成立了特别委员会推动合并进程。
下面就是时间问题了。
博彩网站认为,合并大概率在2027年底之前发生。 对~~而且信用市场HY早就就崩了
HY出问题源头是跟着IR市场导致流动性紧缩(我之前长文讲很多不赘述了)
这些macro冲击都跟股票没啥关���,所以我一直惊讶股市之前非常resilient——但是liquidity shock都是短期的 https://t.co/IZc7Ln3zMn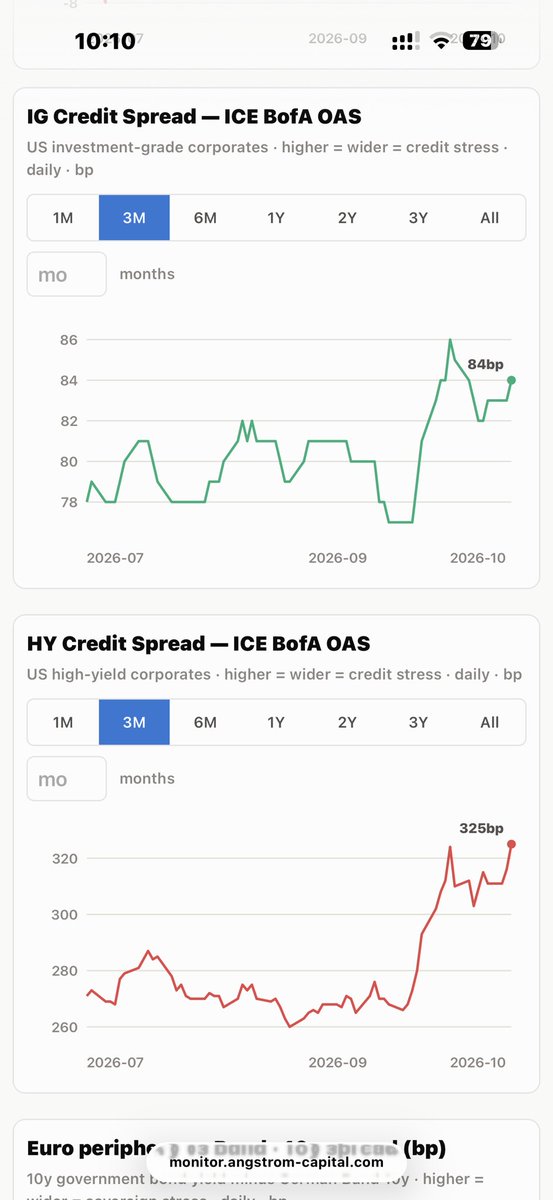
个把月前,老黄牵头的500B融资,为的就是给新云未来融资找便宜的资金。资金由基建巨头提供,便宜来自于英伟达对自己GPU的剩余价值担保。15%不会是未来的融资成本。 直到需求被证伪前,一切都是噪音,怎么验证需求放缓被证伪?把所有大科技财报看完互相验证。 SpaceX 明年过$400, 不新奇
SpaceX盘后大概涨了4%,股价到154附近,市值大概2.1万亿左右。
马斯克说,到2027年底,年度经常性收入(ARR)有望到5,000亿到1万亿美元。现在年化大概六七十亿的水平,这个目标确实不小。
如果中间按7,500亿算,比较稳一点用8到10倍ARR来看,市值大概在6到7.5万亿,对应股价大概450到550左右。如果执行得比较顺,到600以上也不奇怪。
星舰第15次试飞如果能同时把助推器和飞船都收回来,再加上星链三年内扩到10万颗、容量提升100倍,这两件事如果能落地,故事就扎实很多。
当然,中间还有Capex、回收成功率、稀释这些变量,不会那么线性。但路径比很多太空故事清晰一些。
如果真能接近目标,个人觉得合理目标价大概在$450到$650这个区间比较舒服。 NFA, DYOR. $SPCX SpaceX 和特斯拉,或许真能合并了。马斯克确认,他们已成立特别委员会,专门推进这一事宜。
他本人虽然支持两家公司合并,但是要拿到特斯拉全体股东,约 50% 的赞成票才能通过,这个门槛相当之高。
如果一旦成功,这将是集火箭、星链、汽车、无人驾驶、AI、机器人一身的超级企业。 https://t.co/Pnca7K1nNs 其实Neocloud基本面或者业务没出问题,leverage所以缺算力的时候最赚钱
其实最近是CDS先变宽,才导致大家一下子恐慌AI funding
而CDS变宽却是整体信贷流动性shock的延续,你们看看欧洲国债变宽了多少。这些不动几百bps是韧性好,动了是正常
要知道,流动性冲击下,边缘资产波动一定远远超过核心资产的 我的成本 crwv 72.13 silj25.97。我睡了 困了 如果明天再来一下 就再买一次 就不再买了。如果不跌 也不买了。 “今天你对我爱理不理,明天我让你高攀不起。” - 马云的话放在马斯克的SpaceX身上,相辉映。
业绩几乎全超预期!
营收145.8亿美元,同比增长161%,分析师预期128亿美元。其中太空业务营收17.7亿美元,市场预期14.3亿美元。SI 收入75.6亿美元,分析师预期63亿美元。
稀释后EPS0.35美元,预估0.15美元。
运营利润27.9亿美元,分析师预期22.4亿美元。
净利润44亿美元,分析师预期18.8亿美元。
调整后EBITDA为88.1亿美元,分析师预期65.9亿美元。
资本开支195.9亿美元,分析师预期196亿美元。
SI资本开支164.4亿美元,分析师预期169亿美元。
总体成本与开支117.8亿美元,分析师预期112.3亿美元。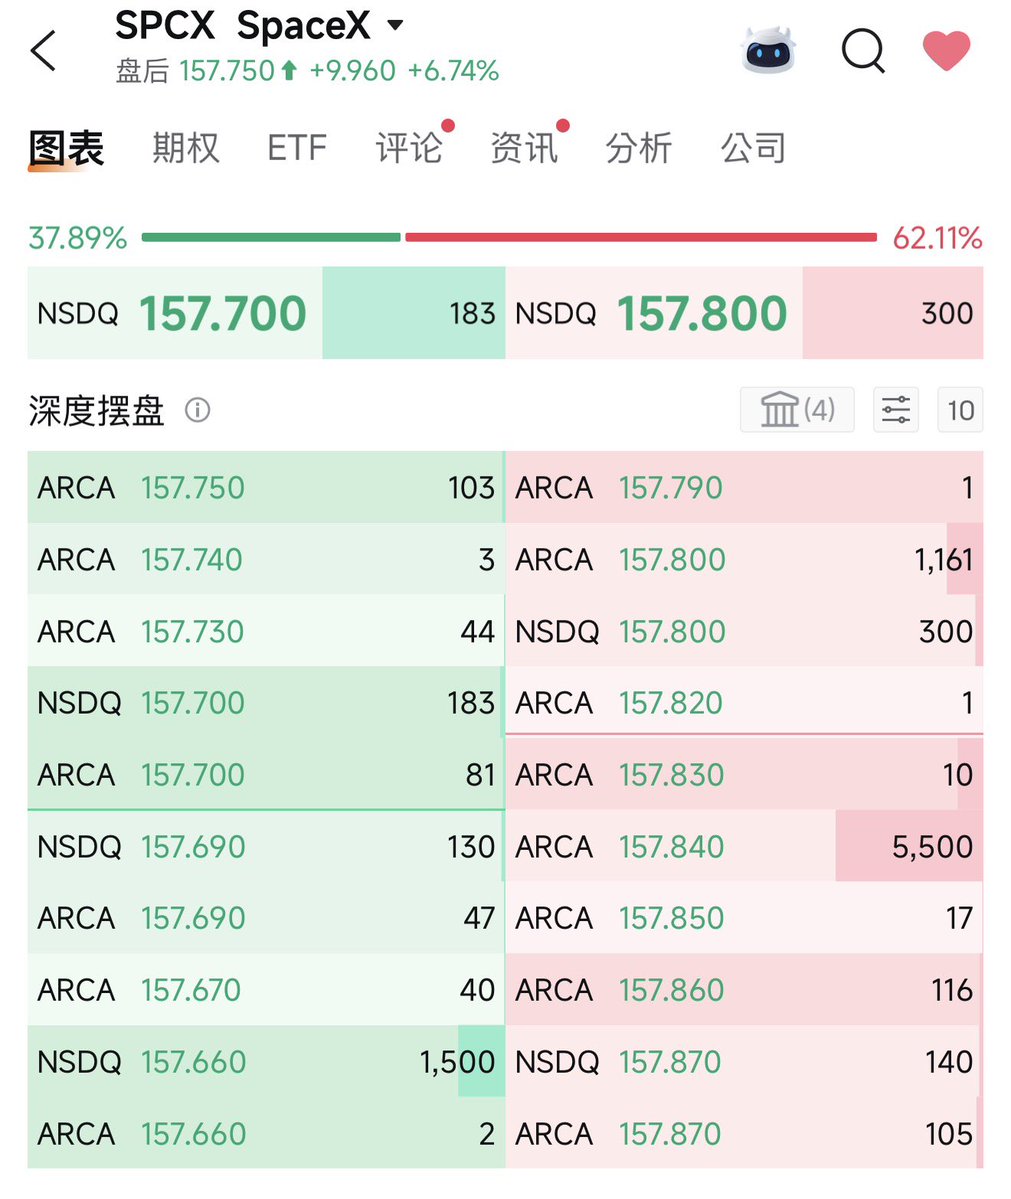
老黄: $CRWV 的融资成本实际在下降
下次请我做嘴替吧 造火箭的 SpaceX,现在超过一半的收入居然来自 AI?
今天美股盘后,股票代码 SPCX 的 SpaceX 交出了 2026 年三季度财报,单季总营收冲到 146 亿美元,同比暴涨 161%。
拆开账本一看,传统的航天发射收入 18 亿美元,同比增长 6%;星链所在的通信业务收入 52 亿美元,同比增长 69%。
而名为「超级智能」(SI)的 AI 板块,单季直接干到了 76 亿美元,同比狂飙 830%。
76 亿除以 146 亿,占了全公司总营收的 52%。
人类历史上最大的商业航天公司,主业在账面上正式变成了人工智能。
2026 年 2 月,SpaceX 完成了与 xAI 及社交平台 X 的换股合并,合并估值 1.25 万亿美元。
6 月 12 日,合并后的 SpaceX 在纳斯达克挂牌,净募资约 860 亿美元,创下人类历史上最大规模的 IPO。
哪怕把 xAI 并了进来,一个季度 76 亿美元的 AI 收入还是快得吓人。
今年二季度,这个板块的收入还是 25.6 亿美元,短短三个月几乎翻了三倍。
靠着这股爆发力,全公司直接从二季度净亏损 5.41 亿美元,扭亏为三季度净利润 44 亿美元,每股收益 0.35 美元。
调整后 EBITDA 更是冲到 88 亿美元,同比大涨 306%。
我就好奇了,现在大模型公司不都在烧钱吗?
SpaceX 的 AI 部门到底在卖什么,能在三个月里收回 76 亿美元真金白银?
顺着招股书和财报往下扒,第一笔大钱来自死对头交的「算力房租」。
马斯克在田纳西州孟菲斯等地建起了 Colossus 超算集群,单是二季度就砸了 158 亿美元建 AI 基础设施。
这么多��伟达显卡和配套电力建起来,除了训练自家的 Grok,富余出来的算力怎么办?
直接打包租给最缺算力的竞争对手。
招股书披露过两笔大单:今年 5 月,Anthropic 签下协议,包下 Colossus 1 集群 22 万到 32.5 万张英伟达 GPU、约 300 兆瓦的电力容量,每月付给 SpaceX 12.5 亿美元租金,一直租到 2029 年 5 月。
到了 6 月上市前夕,Google 也因为企业端算力吃紧,签下约 11 万张 GPU 的租约,每月再交 9.2 亿美元,今年 10 月起全面执行。
这笔账算得真是绝了。
Anthropic 和 Google 在大模型上跟 Grok 打得不可开交,但因为马斯克搞定土地、电力和机房的速度比谁都快,两个最大的对手每个月得排着队给他交超过 20 亿美元的房租。
光当算力包租公还不够,软件端也在三季度跑出了新东西。
这次财报专门点名了今年 8 月上线的 Grok Bot,定位是全天候在线的智能体系统。
以前的聊天机器人,你敲一行字它回一句,网页一关它就歇了。
Grok Bot 给每个 AI 智能体配了一台专属的云端电脑,自带浏览器、文件系统和终端,还把此前收购的编程工具 Cursor 融了进去。
哪怕一家老牌企业的内部软件没有开放 API 接口,它也能像真人雇员一样,拿普通账号密码登录进客户管理系统、邮箱和后台,自己点按钮、填表格、写代码,还能几个智能体互相派活。
你合上电脑下班睡觉,它在云端替你干通宵。
看到这里,财报里最刺激的一组数字对比就浮出来了。
三季度 SpaceX 的经营现金流高达 131 亿美元,造血能力惊人;可同一季度,它的资本开支居然达到了 196 亿美元。
三个月花掉将近 200 亿美元,除了继续买显卡建机房,这钱还在往哪砸?
答案就在财报公布的另外两件大事里。
第一件,9 月 28 日的星舰第 14 次试飞,首次把 26 颗下一代星链 V3 卫星送入轨道,完成了星舰历史上第一次产生商业收入的发射。
过去好几年,星舰一直是个只吞钱不吐钱的研发无底洞。
一旦开始商业带货,每次发射都在给星链扩容,而星链的个人订阅用户已经在三季度冲到了 1360 万户。
第二件,SpaceX 在今年 8 月联手路易斯安那州宣布,要在墨西哥湾沿岸的弗米利恩县拿地 12.5 万英亩,投资至少 1000 亿美元,建一座次世代太空港「路易斯安那星城」。
这座基地比得州和佛州基地加起来还大,规划了 10 个发射台、自备发电厂、推进剂工厂、深水港和专用机场,目标是让星舰像航班一样高频起降。
把这三块拼图合在一起,你就看懂马斯克为什么要把火箭、卫星和 AI 塞进同一张资产负债表了。
在地面上,AI 超算集群扩张最缺的是电和钱;在天上,星舰和新一代太空港需要上千亿美元的前期基建投入,得熬过漫长的回本周期。
拆开看,两边都是吞金兽。
合在一起,1360 万星链订户和每月几十亿美元的算力租约就成了现成的印钞机,每个季度泵出上百亿美元现金流,去喂养星舰、路易斯安那太空港和下一代算力基建。
等星舰把入轨成本砸穿,不仅地面的星链通信能继续扩容,连地面越来越卡脖子的 AI 电力和散热瓶颈,未来都能顺着廉价火箭搬上近地轨道的太阳能算力中心。
别人做 AI 是在跟云厂商借机房,SpaceX 是用竞争对手交的显卡租金,顺手把通往太空的基建账单给结了
你知道在Anthropic的招股书里是怎么看待租赁SpaceX算力这个合作?Anthropic担心的是约1/3的运行率收入对应的算力供给随时可能被上游收回,公司自己承认在关键算力上"处于被动依附状态"。
为什么Anthropic会有这个担心?
因为grok模型也在迭代、bot增长也很快,spacex自己的AI产品也需要算力。
大家总能找到担心的点、从上游看担心下游付不过钱、但下游自己还担心算力会被收回。
之前这里https://t.co/Rlfu5zTbac有聊过 neocloud 本质是帮背后干爹扩表的白手套。干爹投资一美元,neocloud 可以借此出去融资 20 美元,并承担所有风险,让干爹可以卖更多芯片,抬高其股价。但 neocloud 存在结构性的,融资成本和出租算力的价差错配的风险。成本端很多短期债务,借贷利率超过 10% 而且不断上升。收入端大多是长期低价的算力合同。错配的尽头就是突然死亡,比如 2023年三月的硅谷银行. SpaceX发布季度财报,营收增长161%。
2026年10月20日,民营航空航天及人工智能公司SpaceX发布季度财报。
营收为146亿美元,同比增长161%。其中,人工智能部门的收入达到76亿美元,同比猛增830%。
公司净利润为44亿美元,而去年同期为亏损11亿美元。
公司员工总数约为2.2万人。
SpaceX公司成立于2002年。目前,该公司的市值约为2.0万亿美元,在美国排名第六。
SpeceX是纳斯达克100指数成分公司。
目前,SpaceX的主要产品涵盖运载火箭、航天器、卫星互联网及火箭发动机、人工智能等领域。 我估计吵成一团了 我懒得看。我无情交易机器 其他的我不看我更在乎价格。 都在说 AI 崩了、钱往国债跑。VIX 16.9,标普期货 −0.1%,没人在怕。
今天真被砸的是 DELL −8.5%、HPE −6.8%、COHR −7.3%、AAOI −7.1%、IREN −8.7%。半导体本身其实没怎么跌,SOXS 三倍做空才 +8.6%,折回去不到 3%。
这几个的共同点就一个:毛利薄,而且收入是别人 capex 预算里能往后���一个季度的那一行。组装机器、插光模块、租机柜。10Y 还挂在 5.1%。
假设你是 DELL 的 CFO,要去跟 5.1% 的无风险收益抢同一笔钱,你手里那几个点的毛利怎么抢? Ant和OAI的估值多少影响什么?影响他们融资的体量,估值高,融的现金就多一些。但本质不改变市场总体算力紧缺的现状,反应在GPU涨价里。从吸血程度看,估值越低越好,估值高只肥了一级市场的投资者。 SpaceX提前交卷!为什么我说,这是马斯克15年来最好的一场财报会? $SPCX https://t.co/KiCUw8DIG4 “大力出奇迹“这是看完SpaceX三季度财报及电话会的内容唯一想到的一句话,亮点总结下来就是:
老马拼了每周四天在孟菲斯推进Colossus II集群建设;
年内每月上线20万颗GV300,明年转向Rubin/Vera Rubin;
今年底2.5GW算力27年新增10GW算力;
将面向大型企业部署,已经可信客户部署Grok bot,Bot将是未来算力消耗主力;
2027年底,SpaceX的ARR预计在5000亿至1万亿美元之间(27年12月单月营收要到400~800亿美金);
三年内Starlink带宽达到当前的100倍:约10万颗卫星,每颗带宽超过当前系统的10倍,Starlink营收至少与总带宽成正比
开始合并特斯拉谈判;
很早聊过SpaceX会成为新云领头羊:https://t.co/Jrn8KbiDrS
星链未来数亿用户千亿,但星链业务营收体量不成问题https://t.co/EJIch1QuF8
Grok打了个翻身仗:https://t.co/d4R6QlkV8q This does not imply an immediate recovery in the markets that were impacted
But the original source of stress is clearly not deteriorating further — unless Iran makes a big move that could push cor(oil, IR) higher again 市场还在问AI算力是不是建多了,老马在电话会上报了个数:今年剩下的时间,每个月上线约20万颗英伟达GB300。明年还要保持类似速度,主要换成Vera Rubin。$SPCX $NVDA
按他的计划,今年底上线2.5–3GW算力,2027年再增加约10GW,年底做到约13GW。另外,明年二季度末,要让一个拥有44万颗Vera Rubin GPU的训练集群投入运行。
这也解释了为什么他最近老往孟菲斯跑。他说自己经常一周在那里待四天,白天黑夜都在盯。卡买回来之后,电接不上、冷却跟不上,一样没法用,所以明年还计划新增20GW的供电和冷却基础设施,给后面的GPU部署提前留位置。
这里的20GW要看清楚:它是配套电力和冷却的建设目标,不能直接当成已经上线的算力。老马确实提到,2027年运行中的AI算力超过20GW“有非零可能”,但他自己也说概率很小。
我觉得这段话对供应链的分量很重。每月20万颗GPU的部署计划,后面跟着的是内存、网络、供电、散热的一整套需求。接下来要看的,就是这些卡、电和机房能不能按时到位。至少老马现在忙的,是怎么把算力更快建出来;他还远没到准备收手的时候。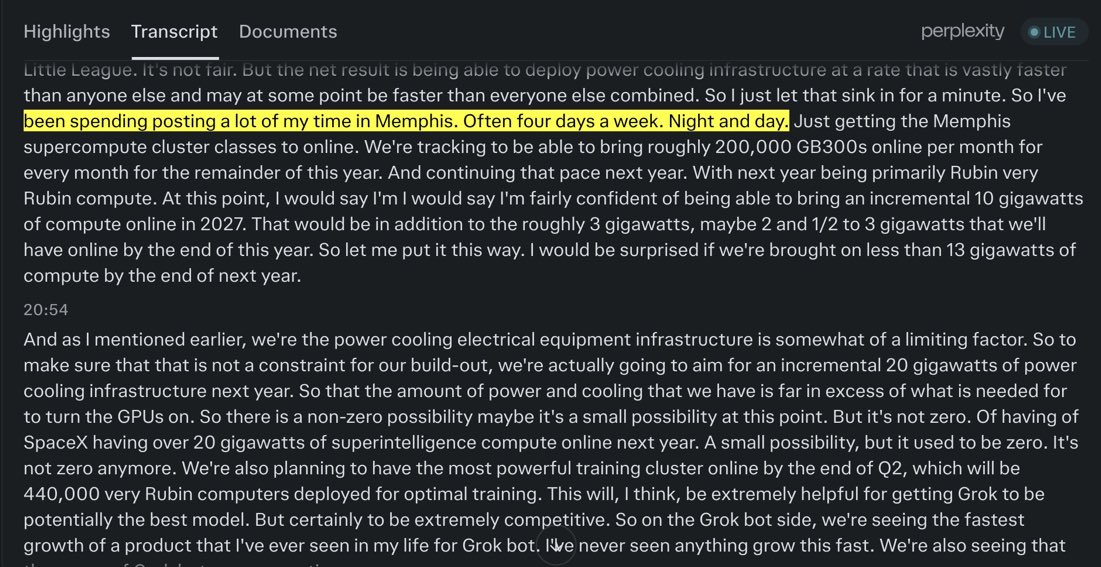
spaceX财报非常好
先加了50万美金仓位
EBITDA为88.1亿美元
高于预期的65.9亿美元
AI 业务收入超越了Starlink成为最大业务
得益于与 Anthropic 的算力托管合同
本季贡献约 37.5 亿美元
以及新并入的 Cursor 业务(grok bot) 关于特斯拉spcex合并,马斯克基本上说的意思的,不归他管,即使他很希望,行使起来还挺难的,需要至少50% 全部的股东同意。
gg $TSLA $SPCX 市场押注 SpaceX 与特斯拉合并长期叙事。
SpaceX 夜盘一度上涨至 161 美金,涨幅约 9%。
此外 SpaceX 第三季度收入 146 亿美元,比去年同期涨了 161 %,而此前市场预期只有 130 亿,其中 AI 和星链收入增长也均出现大爆炸。
该公司实现了上市后首次盈利,净利润 44 亿美元。
目前多家链上美股合约交易所,Bitget、币安等已出现小幅合约溢价。
市场相信马斯克。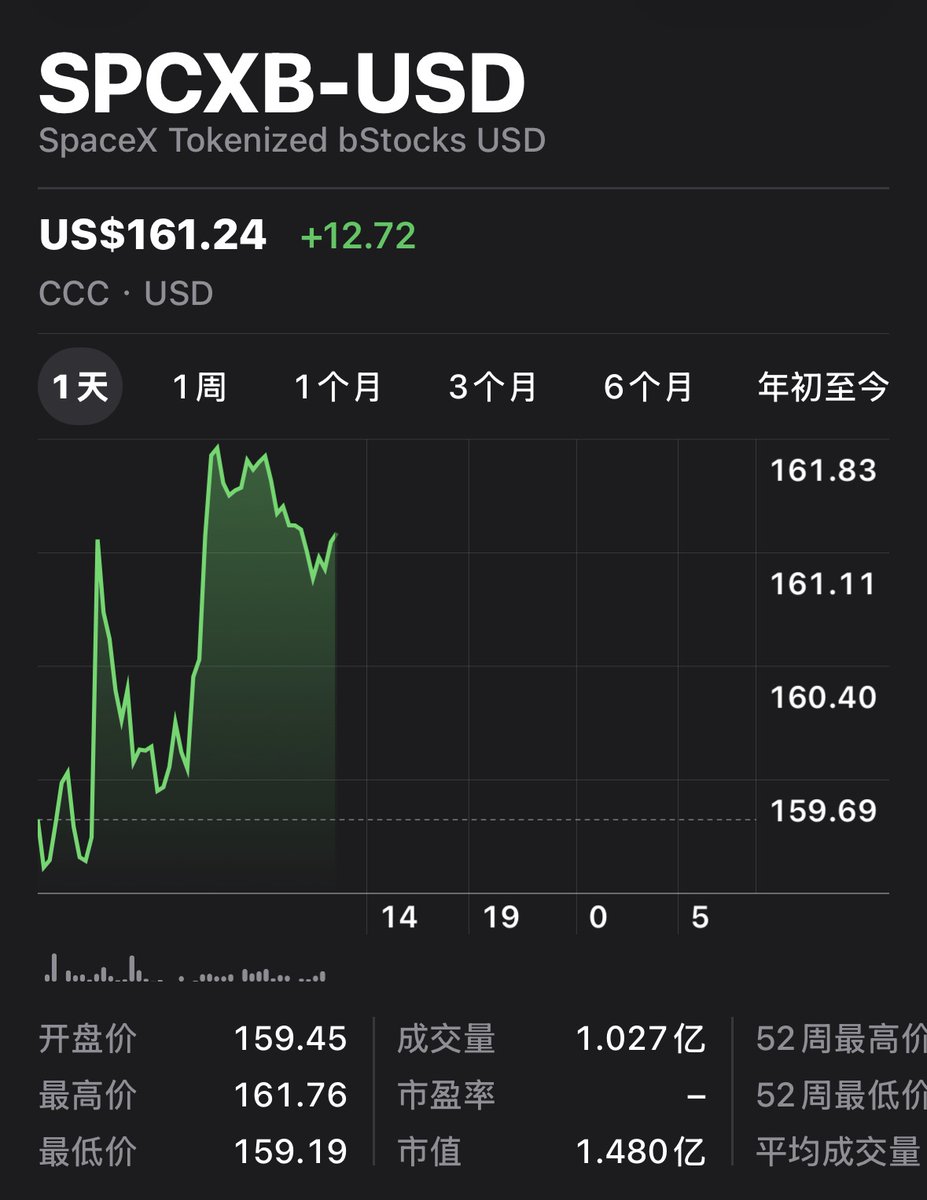


日韩股市没跌,美股盘前在反弹,A股市场是真垃圾,放量拉升大阳线是不可能了,就是继续震荡换手,这种走势很无聊也很恶心,
今晚美股如果能保持住反弹趋势,明天A股科技股会有反弹需求,科技股不反弹,A股场子就不会有人气,
Space X公布Q3财报,业绩很夯,马斯克说AI数据中心的回本时间可能不到6个月,算是给市场带来一些积极做多的信号,马斯克甚至说SpaceX明年总算力不低于13GW,2027底ARR预计在5000亿至1万亿美元。
先不管马斯克是不是画饼,这些言论一出至少AI从泡沫见顶论的ICU里暂时出来了,超微电脑财报业绩大超预期,盘后股价大涨,科技股财报正在反转抛售预期
今晚盘后迎来META财报,META本次财报自由现金流不会有缓解甚至还会继续下跌,营收超预期,不过本季度会计提一笔法律费用,净利润环比会跟着下跌,资本开支方面会继续上修,只要不提融资且指引小超预期的话,市场就不会给予太悲观的预期,我还是希望叫扎哥……
昨晚减仓了一些 $XBI ,开始腾挪仓位慢慢加仓科技股,建仓小企鹅 $PENG ,大科技财报会慢慢让科技股最艰难的时刻过去…… 终于!马斯克正式宣布特斯拉和SpaceX的合并已经在进行!
特斯拉和 SpaceX,都已经按照股东的诉求,单独组建了由独立董事构成的特别委员会,独立推进合并事项的评估!他说他很赞同合并!因为我们已经身处AI进步快到人没法预测的那个转折点!
难怪之前问老马会不会合并,他不敢回不。果然已经在推进! https://t.co/143hBzc0r0 今天 $SPCX 盘后暴力拉升 8%。这是我听过最疯狂、也最让我看好 AI 基建 的一场财报电话会议。如果有机会,建议大家都去听一下,看一下原文。我把链接放在下方了
SpaceX 的 1 万亿的收入怎么来?这是当下投资布局按照产业链深挖最重要的机会,没有之一
我感到非常庆幸。市场却还是没反应过来,或者还没有能够理解到位,我们现在连 AI 的 1% 发展阶段都没有到。
穿透 SpaceX,底层提供算力的 AI 基建绝对不是像市场小作文渲染的那么脆弱。SpaceX 的大超预期,我们可以线性外推到底层的 AI 基建,也被市场低估了
还是先看看SpaceX 的数字
营收 145.7 亿美元,预期 128.7 亿美元;每股收益 0.35 美元,预期 0.13 美元,超预期 160%
$SPCX 基本上是在说:未来 12-24 个月,他们要从太空出发,改变整个世界。马斯克告诉市场,他们要在 12 个月内做到 5000 亿至 1 万亿美元的年度经常性收入
两天后,迄今规模最大的一轮解禁就要来了。SpaceX 自身值得关注,背后的 AI 基建支出曲线更令人关注
我宣布这是马斯克过去15 年表现最好的财报会议:
视频出镜,正襟危坐,面前有稿,不乱画饼,有理有据,不卑不亢,堪称教科书级别的表现
$SPCX
再加一句,很多人会觉得马斯克这次财报很夸张,但我的估算,他还在按着低估讲的,这次真的没画饼, too much sandbagging.
华尔街没有分析师真的看懂了。
上周市场大跌的时候写的,今天马斯克确认算力需求的增长会持续爆棚!旧的显卡比新出来的手租金还高,这是需求下降的信号吗??
思考逻辑都在下面了,这两天喊ai末日的都可以当sb处理拉黑了。谢谢 $SPCX 现在还有人看不懂,说再等等,等解禁,等暴跌。等吧。
$SPCX
一个市值这么大的公司可以增长这么快,不觉得可怕吗?
更可怕的是这个新的业务是新出来的…… let that sink in silj 我买好了 再次买入需要19.5了 不到就不执行任何买入 SpaceX上市后首次季度扭亏,EPS从负数转正,直接做到预期的230%以上。再看看AI业务的变化,就知道华尔街这次低估了多少😂
AI业务上季度还亏12.6亿美元,这季度已经赚了4.31亿。而且,这已经扣掉收购Cursor带来的12亿美元一次性股权激励费用,并没有把这笔费用剔出去美化盈利。
Q3超级智能(SI)业务收入75.6亿美元,去年同期只有8.13亿,同比增长约830%。觉得只是把Cursor买进来、合并收入才这么好看的,可以看一下:Cursor贡献6.08亿美元,约占SI收入的8%,撑不起这么大的增长。
AI解决方案和基础设施收入,从上季度21.9亿美元跳到70.2亿美元,一个季度做到原来的3.2倍,增量主要来自新的云服务合同。之前签下来的订单,开始实打实地贡献收入,AI分部也从亏损变成了盈利。
EPS预期0.16美元,实际0.37美元。分析师猜到了会转正,却没算到能赚这么多。天天研究合同、算力和盈利模型,最后差出一倍还多,这次是真没看懂SpaceX。 $SPCX $SPCX SpaceX Q3 财报全面超预期
SpaceX 第三季度交出了一份非常好的财报,营收同比暴增161%,达到145.75亿美元,超过市场预期的127.38亿美元。EPS达到0.35美元,远高于预期的0.12美元。调整后EBITDA达到88.1亿美元,超过预期的65.9亿美元约34%。净利润达到44亿美元,同样大幅超过市场预期的18.8亿美元。 更重要的是,公司上季度还处于亏损状态,这个季度已经实现大幅盈利,随着Starlink用户增长和AI业务规模扩张,经营杠杆在逐步释放。
AI业务是这次财报最关键的部分。 第三季度AI营收达到75.6亿美元,超过市场预期的63亿美元,相比第二季度25.6亿美元的收入增长接近两倍。公司继续扩大Colossus II超级计算基础设施,截至9月30日,名义算力基础设施对应的电力容量已经达到1.7GW,高于第二季度末的1.4GW,是去年同期0.6GW的近三倍。管理层强调,Starlink稳定的经常性收入、火箭发射业务的领先地位和Super Intelligence业务的快速扩张在共同推动公司的盈利能力提升。
这次财报最大的隐忧还是资本开支和现金储备。 第三季度CapEx高达195.9亿美元,虽然基本符合市场预期的196亿美元,但超过当季总营收。公司现金和现金等价物为512.9亿美元,低于市场预期的912亿美元,两者相差接近400亿美元。这不代表公司马上面临流动性危机,但确实反映出市场之前对现金储备的预期过于乐观。在AI基础设施还是需要持续投入巨额资金的情况下,投资者会更关注未来的自由现金流、融资需求和资本回报率。 SMH的隔夜股指期货上涨2.75%。
SpaceX的财报和电话会议,给AI板块注入了一剂强心针。 https://t.co/qk32GKSzy1
$SPCX 重大预期来了。
马斯克预告:3年内星链扩到10万颗,网络容量提升100倍。
当前在轨约1.1万颗,V3���星吞吐量已规划大幅提升。
如果时间表靠谱,Starlink从“补充网络”变成“主导全球带宽”的概率会明显上升。
市场还没完全定价这部分想象空间。 老马把SpaceX“一万亿美元年营收”的时间,又往前推了两年。
6月还说2030年可能做到,今天财报会结束后直接发帖:听起来很疯狂,但2028年做到一万亿美元营收,已经不再是不可能了。注意,是一年赚进来的营收,一万亿的市值都已经不够他聊了😂
我刚把财报和电话会里的数字在视频里算了一遍。算力什么时候上线、收入怎么兑现,沿着这些数字往下算,才能理解他为什么敢把2028年拿出来说。
视频已经录好,正在剪辑,等会发。今天这场财报会,确实有太多东西值得展开讲。 $SPCX 市场开始给AI算力公司算违约概率了。
CoreWeave 2031年到期的债券,收益率涨到了16%以上。
按违约保险的价格算,市场认为它5年内违约的概率是63%,一年前只有30%。
股价也没好到哪去。又一轮集体下跌:NBIS -10%,IREN -10%,CIFR -9%,HUT -9%,CORZ、CLSK、CRWV各-8%,GLXY -7%,没有一只躲过。
导火索是Gartner的一份报告:到2030年,80%的新云公司没法独立活下去。AI赚的钱撑不起这么大的资本开支,超过3.5万亿美元的AI基建投资可能要减值。
这门生意说穿了很简单:借钱买英伟达的GPU,再租出去。CoreWeave背着约500亿美元债务,今年预计营收130亿,亏损21亿。
GPU会贬值,新一代芯片一出来,旧卡就不值钱了,但债必须按时还。
CEO说市场"非理性"。也许吧,但债券市场通常比股民先看清楚。
SpaceX的"超级智能",三季度收了76亿美元,比整个星链还多。
名字起得很大,但拆开看,其中70亿是"解决方案与基础设施",也就是把孟菲斯那几个数据中心的算力租给别人。
Grok和订阅这些真正跟模型有关的收入,只有几亿。
所以现在的SpaceX,AI这块更像一个算力包租公。
这门生意眼下很好做,算力缺,租金高,所以它一个季度就从亏12亿做到赚4亿。
但包租公赚的是租金差价。如果明年行业新上线的算力一多,租金先松的就是短租这块,它的利润会比它的收入掉得快。
手里有SpaceX的,可以拿着看,这个季度的利润是实打实的。想追的,我觉得不用急,等一两个季度,看它的租金能不能守住再说。
真正能改变它估值逻辑的,是Grok的收入什么时候能做起来。 @bot 🚀 炸了!SpaceX刚官宣:Grok Bot付费周活已破80万!
上月40 万,这个月直接翻倍+!
8月才上线,增长速度离谱。
马斯克财报会议上说,从没见过任何一个产品增速这么快!
AI从陪聊进化到干活了,谁还在用手搓?
#GrokBot #AI干活 #SpaceX https://t.co/OWPND7EBtN
FinancePositiveAll-time data
SpaceX财报讨论延伸至解禁预期与算力回本周期
中文X围绕SpaceX财报的讨论,新增解禁预期、AI数据中心回本周期及个人收益自述。电鱼哥专注SpaceX发帖引导读者查看买入逻辑,强调股价反映预期,并以“解禁结束”表达看多立场;他另称一晚增加30万美元,但该条文字未明确收益标的、是否兑现或计算口径。shu fen则称SpaceX第三季度业绩强劲,并转述马斯克关于AI数据中心回本时间可能不到六个月的说法。这些内容延续财报表现与远期价值的既有讨论,但候选材料没有财报原文、解禁安排、项目现金流测算或账户记录,不能确认回本周期,也不能将个人收益及持仓信心视为公司投资价值的独立验证。
#SpaceX#第三季度财报#解禁预期#AI数据中心#回本周期
Topic heat
1777
Posts
55
Views
187.8万
Creators
20
Topic trend
From first appearance to last update, with a seven-day minimum window.
All related posts
55 posts in total


