


Back to topic rankings也不用等下周的亚马逊财报了,亚马逊 ceo 做了一个 60 分钟的采访说了很多有价值的东西。
1. 亚马逊2026年资本开支2200亿美元,依然无法满足AI算力需求,投入受真实订单驱动。
2. 2026年算力基本售罄,2027年接近售罄,2028年已有大量产能被预订。
3. 内存成为AI扩张的重要瓶颈,HBM与传统DRAM争夺产能,供应紧张可能持续数年。
4. AWS的AI业务仅用三年就突破250亿美元年化收入,商业化速度远超早期云计算。
5. 企业级AI应用仍处于早期,未来5至7年推理需求有望迎来大规模增长。
6. AI推理成本持续下降将推动应用普及,进一步扩大算力和存储需求。
7. 数据中心建设通常需要提前约两年投入,不能简单用当期收入衡量资本开支回报。
8. Jassy认为AWS长期有机会达到万亿美元年收入规模,AI可能显著扩大云计算市场。
Buy the dip,长期持有,Discord在个人资料。 老马今晚有几句话,连着看才明白他在说什么。
6:32 他说:"会有很多算力困在建了一半的数据中心里。"两分钟后,有人说明年会大洗牌、大部分公司活不下来,他只回了三个词:"Guppy-level death"。孔雀鱼那种死法,小鱼成片地死。
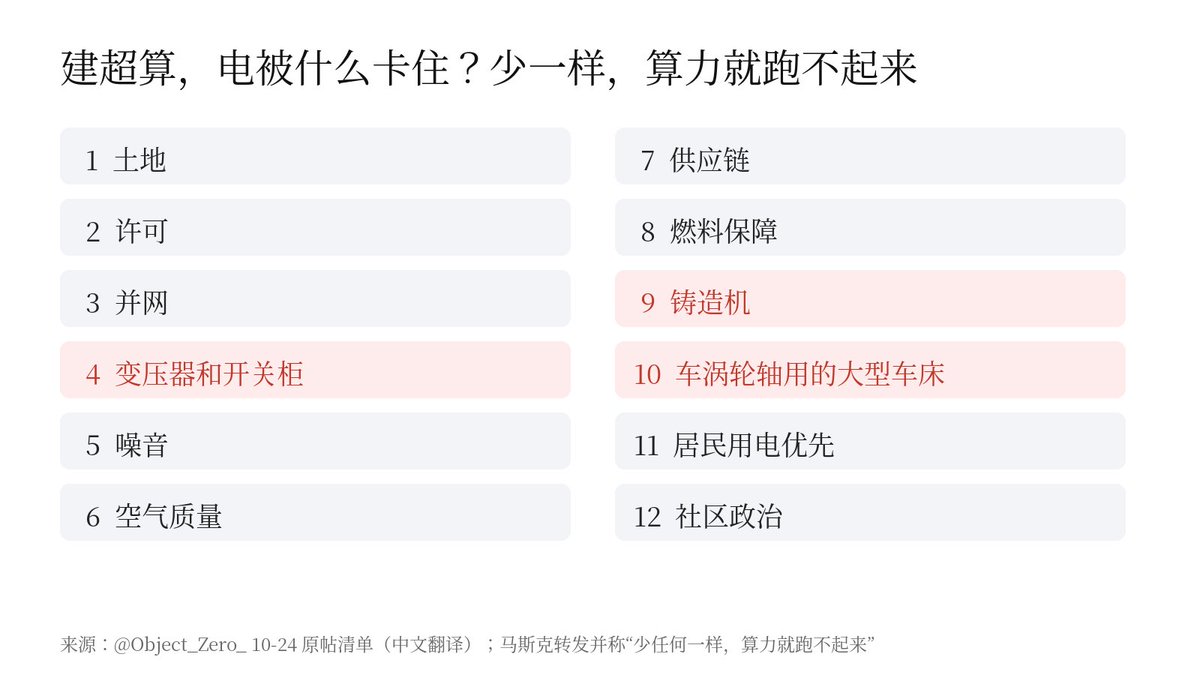
困住算力的是什么?他转了 @Object_Zero_ 列的一张清单:土地、许可、并网、变压器和开关柜、噪音、燃料,还有铸造机和车涡轮轴用的大车床,最后是居民用电优先和社区政治。老马的原话是:少任何一样,哪怕看着再小,算力就跑不起来。
卡能买到,变压器排不上队,机房就只能停在一半。这也是为什么老卡越租越贵:Social Capital 说 H100 租金比去年 12 月涨了 45%,我上午写的 a16z 那张图里,每款卡的租金都跑在折旧线上面。
快九点他又补了一句:该这么想,你想雇多少个超级聪明又拼命的人?而且他们还在越变越好。
需求那头看不到顶,供给那头可能卡在一台车床上。锁了卡却建不完机房的,就是那群孔雀鱼。能把电、变压器、机房一口气建完的,才真有算力。 $SPCX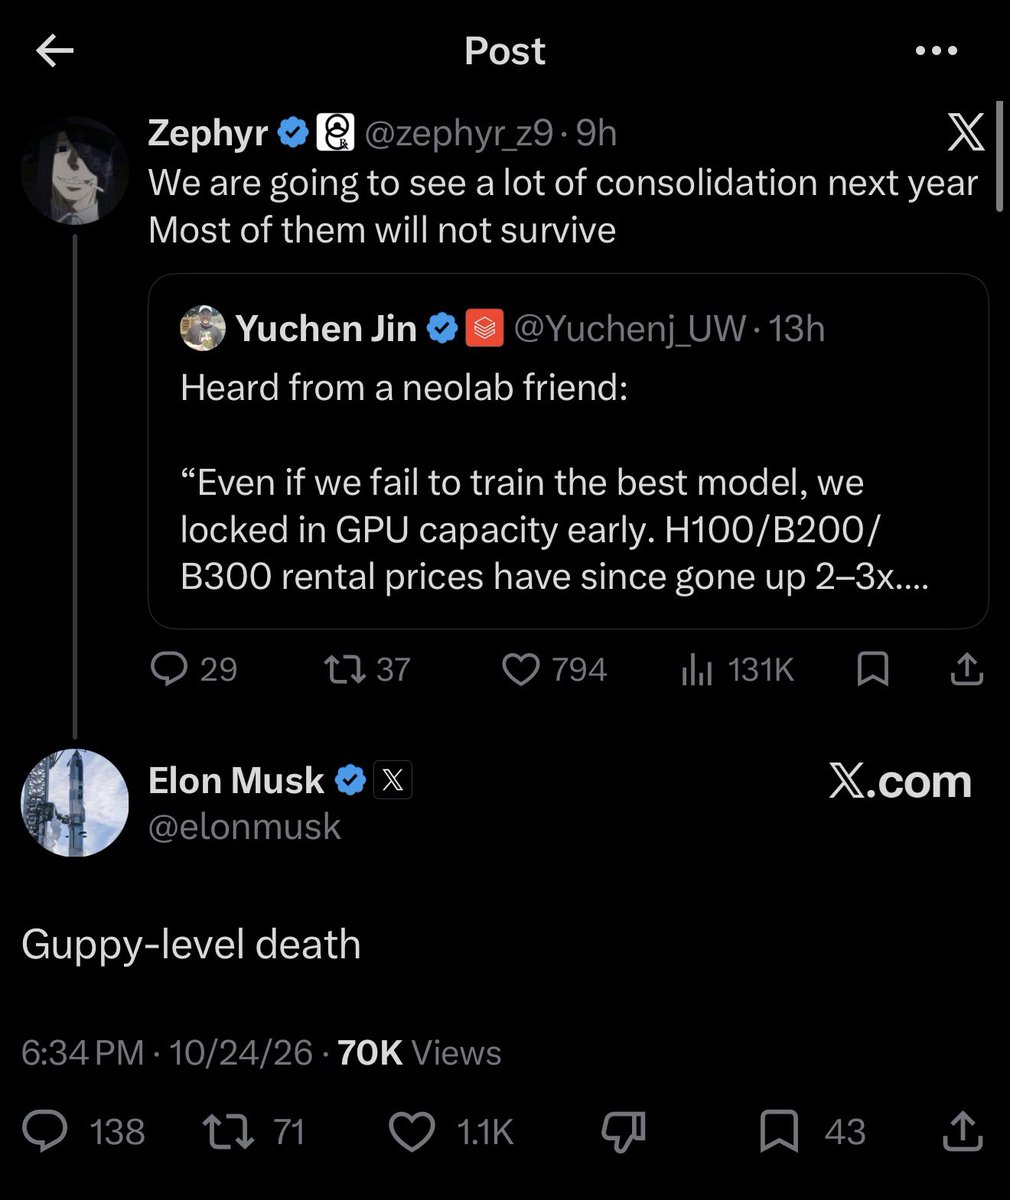
馬斯克這句話將引發「半導體需求見頂」的猜想。我知道這不是他的本意,不過市場如何理解是另外一回事,下週 $SOXX 的表現將會給出答案。 People FUD AI should revisit the software narrative earlier — pricing vibe coding to replace real enterprise software service
Same lazy straight-line thinking. Now “semis are done” because AI funding and token prices
Look at your cards& run your odds. Ignore the table talk https://t.co/gRLwvfUzyr
我的观点长期以来其实非常一致
1. 长端利率需要逐步上升justify growth
2. Credit spread需要变宽反应持续供应需求
3. 基础推动力是:AI的普及——真实💰的需求,高ROI与坚决抢跑般的capex(1-10我们大概在2~3)
4. 虽然股市multiple会别压缩、变得苛刻,但是AI公司增长会更加惊人 亚马逊CEO Andy Jassy近期做客在a16z播客,Jassy明确表示,AWS面向大客户的主要算力容量,2026年容量目前已基本售罄,2027年容量大部分已售出/预订),2028年相当一部分已被客户承诺。
当然他也表会为on-demand需求、推理服务Bedrock或EC2留出一部分容量,但所有大块容量基本上都已售罄。其实之前财报电话会议上,Jassy也提及2026年即使高额CapEx仍无法满足全部需求,2027年类似,且已有2028年需求。
之前亚马逊宣布今年年资本支出约2200亿美元,官方也明确说“could invest a lot more and it wouldn’t be a bad use of capital”(可以投资更多,这不会是资本的糟糕使用)可以预期这种情况下AWS业绩应该很强,并且资本开支还可能继续加码。
本条由@bitget_zh赞助,「Bitget 买美股:秒级入场,丝滑交易
冤大头=AI债务投资人
其实credit 市场对“冤大头”缺货短期反应过分了。除了供应预期,很多投资人不愿意IR波动很大的时候下手
早就觉得利差会变宽,但我不同意有关AI funding会延缓capex的说法
债的恐惧蔓延到股市,流动性不足下 Anth/OAI/meta又竞争性融资
但如果债反应过度,那么股反应严重过度
等等写篇东西总结下 需要理解的是,绝大部分 ai 应用公司严重亏损,依靠持续融资才能活命。它们持续融资的能力取决于把 arr 不断做大。
而且它的很多 arr 也来自严重亏损,需要持续融资才能活命的创业公司。
所以整个链条上的估值只能涨,不能跌,才能吸引外面更多热钱涌入。大家硬着头皮一起把估值做高。
链条上的关键��点一旦遇到估值下降,其它相关合作伙伴持续融资的通道可能突然关闭,然后企业突然倒闭,之前的 arr 也突然消失。 很多人理解错了这条推的意思。
原帖:一家初创公司说即使训练不出好模型也没关系,先屯芯片,反正不行可以租出去。
没什么毛病,因为推理需求很大。同时想想XAI不是做了同样的事情?原本自己用的,后来发现模型不行,推理不行,Ant太需要算力,就卖给了Ant
老马的回复意思是我们将会看到很多屯了芯片却因为其他瓶颈无法上线的数据中心,他讲的是整个数据中心建造的执行力问题,而不是市场会有很多过剩算力没人要。
我现在是半导体唯一多头了?
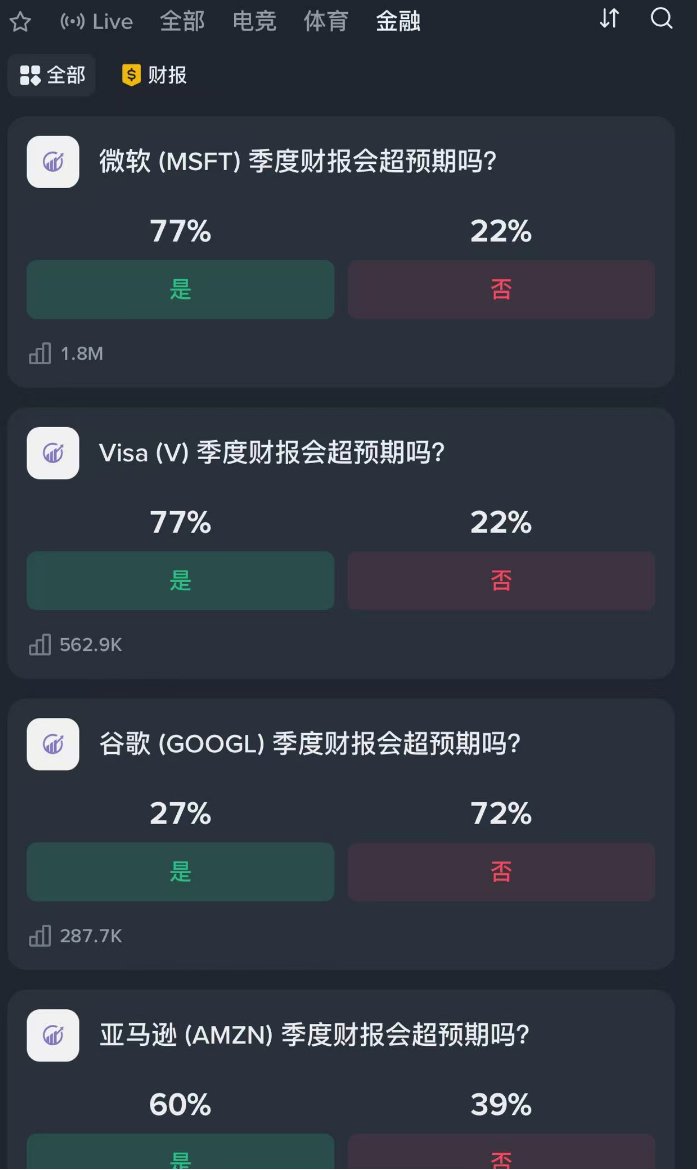
还有其他人认为ai没有泡沫的吗? 现在美股财报最搞心态的就是有利润,超预期,结果一开盘还是跌。
我真是特么觉得自己读的是假财报😂
其实市场有时候真的挺狗的:
你考了95分没用,股价之前已经按你考100分涨过了。
财报里的超预期也未必超过资金心里那个预期。
所以这轮看特斯拉、Meta的财报我更关心现在赚的钱,能不能撑住后面要花的钱,以及股价里已经装进去的想象。
币安广场最近上了 财报季专题,也推出了 #币安神算子 活动,奖池100万美金,除了财报还有电竞/预测等你来赚钱
而且全部免费,猜的准就有钱拿
▌参与链接https://t.co/uj0QyXS32b
反正也不要钱,能参与的咱们都参与下,赚到手就是真金白银的收益。
@binancezh @cz_binance

这个月初老马为了 Optimus 能量产,把 AI5 的内存砍了一半,因为内存供不上。这回他换了个办法:先掏钱,让供应商给他盖厂。
据韩国《每日经济》报道(两家公司都没确认),特斯拉出约 1.1 万亿韩元,差不多 8.3 亿美元,让三星电机在世宗建一条特斯拉专用的产线,换 2029 到 2033 年五年的供货,用在自动驾驶和 Optimus 的芯片上。英伟达那边出 2.6 万亿韩元,扩世宗和釜山的厂。
他们抢的东西叫 FC-BGA 基板。芯片是一小片硅,要装到电路板上,中间得垫一块多层的"底座",把成千上万个触点一层层引出来,还要把供电稳住。AI 芯片越做越大、越来越耗电,这块底座就越难做,产能也不是想扩就能扩。
MK 说,AI 数据中心要的这种基板,需求至少比产能多 50%。英伟达前一天在 GTC 柏林说,三年内要把自己用的基板产能做到现在的 2.5 倍,同时给日本 Ibiden 预付几十亿美元,跟台湾欣兴锁产能。
以前是供应商求客户下单,现在是客户掏钱求供应商盖厂。特斯拉这 8.3 亿,买的是三年后的货。$TSLA
对于绝大多数人来说,只要能吃到ai的beta,已经足以改变命运
就像改开近30年的中国楼市长牛,买的房如果因为10%的市场价格变化买卖,还能吃到十几倍甚至几十倍的增值吗?
大周期只需要一次买入,和一次逃顶,其他都是噪音
AIControversialAll-time data
AI算力投资讨论延续:芯片囤积与半导体泡沫分歧
中文X围绕AI算力投资的讨论,新增芯片囤积能否通过出租消化,以及半导体是否存在泡沫的不同判断。投资TALK君解释,一家初创公司即使训练不出好模型,也可能依靠推理需求出租芯片,并将马斯克的回复理解为对囤芯片后受其他条件限制的风险提示,但可见正文截断,未完整说明限制因素。rick awsb则以提问方式表达半导体多头立场,并主张普通投资者应重视AI大周期收益,减少短期价格变化带来的交易干扰。这些内容延续AI资本开支与算力供给能否有效转化为收入的讨论,但未提供租赁合同、利用率或估值数据,不能确认算力出租必然盈利,也不能据此判定半导体不存在泡沫。
#AI资本开支#算力出租#芯片囤积#半导体泡沫#推理需求
Topic heat
737
Posts
13
Views
30.9万
Creators
9
Topic trend
From first appearance to last update, with a seven-day minimum window.
All related posts
13 posts in total


