Logo
Back to topic rankings
FinanceControversialAll-time data

美伊冲突与油价风险讨论延续,停战及利率预期分化

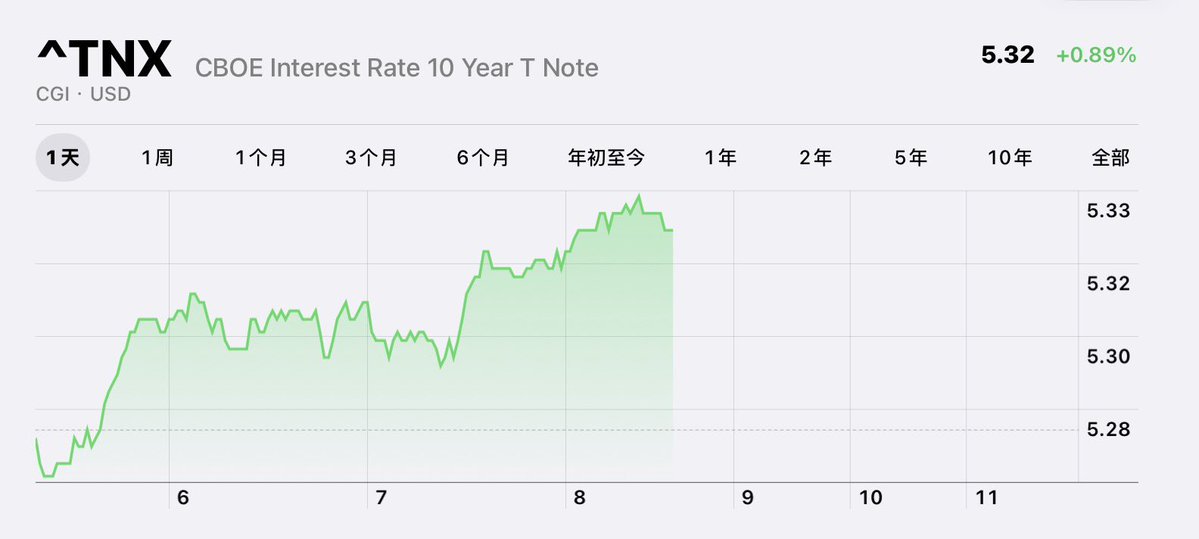
中文X继续将美伊冲突风险与美股、油价及利率走势联系起来,同时出现押注停战利好的乐观判断。华尔街观察Xtrader认为,美股受到特朗普可能打击伊朗的担忧影响,并预测若再次打击,油价可能达到150且长期难以下降;其对能源设施修复周期的描述未附原始资料。mark则以国债回落、周末停战和不加息的预期表达对下周行情的期待,其中停战与政策安排未获确认。硅谷居士另称十年期国债收益率跌破5%,10月初曾达5.35%。讨论呈现地缘风险持续冲击与潜在利好推动反弹的两种路径,但缺少官方行动公告、政策声明和统一行情数据,不能确认油价目标、停战时点或市场反弹。

#美伊冲突#油价风险#停战预期#美股#国债收益率
Topic heat
6335
Topics
Posts
205
Views
895.2万
Creators
56

Topic trend

From first appearance to last update, with a seven-day minimum window.

All related posts

205 posts in total

1
14.9万 followers
Views63.4万
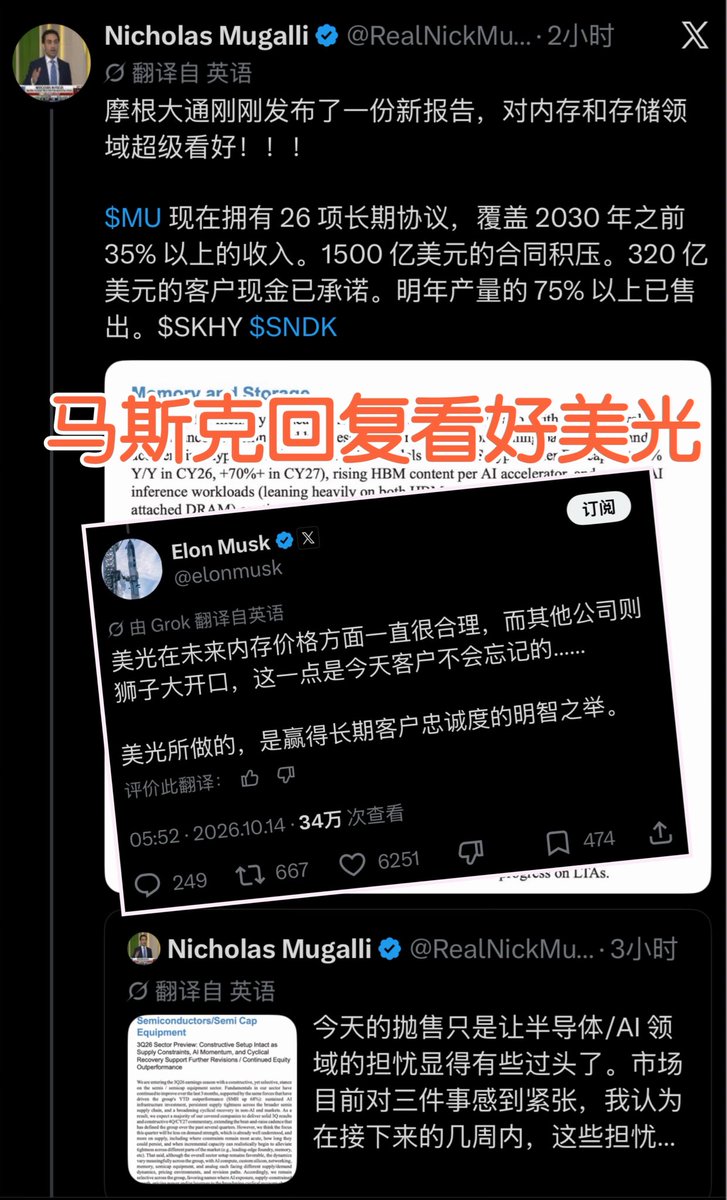
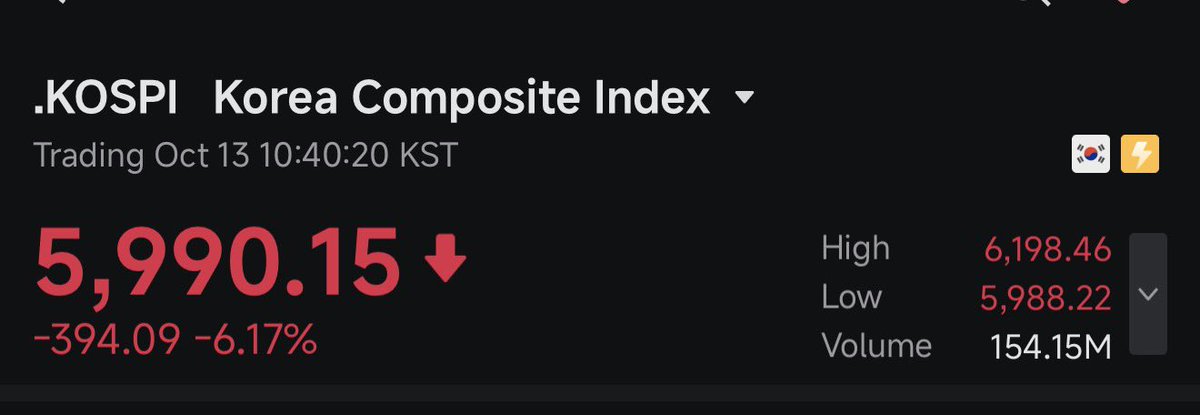
马斯克昨晚这篇小作文,让半导体市场更加恐慌了起来,今天韩国股市又来了个急刹。 而背后原因是最近中国的长鑫存储 CXMT,进步很快,已经占到全球内存 DRAM 收入大概 9 - 10% 左右,就在前几天,他们的总裁宣布新的架构上有进展,计划 2026 年底推出用这种技术的 DDR5 服务器内存。 结果这被英文区解读成,中国可能在服务器 DRAM 上,提前赶上甚至领先,而三星大概 2028 年才推类似技术。 结果美光、闪迪等内存相关股票,当天集体下跌。 有人觉得跌得没道理,因为宣布不等于真能量产,就算良率高、成本低,而且现在 AI 需求太大,多点供给也填不满。毕竟这是普通 DDR5,不是更赚钱的 HBM。 但马斯克则直接泼了个冷水,他认为中国一旦把某个产品的制造工艺搞明白,扩产能力经常比全世界其他地方,加起来还快。锂电池、太阳能板就是案例。 SpaceX 是少有的例外,但现在除了 SpaceX,中国已经占了全球大部分非 SpaceX 的火箭卫星入轨质量。 他预判内存可能也差不多,毕竟 3 年前内存还是低利润的大宗商品,LPDDR5 / 6 这种标准化的普通内存,中国看起来解决得会很快。 但更先进的东西,如 HBM 新架构、逻辑芯片下面放 SRAM 层、内存散热等,会更难搞。
AB Kuai.Dong 的图片 1
AB Kuai.Dong 的图片 2
4
3.4万 followers
Views25.0万
现在市场在交易什么? 周末复盘过:现在宏观因素减弱,核心是在交易情绪。什么情绪:不确定的避险情绪。包括中选的不确定性,加息的不确定性,中东的不确定性,AI投入的不确定性..., 现在利空基本集齐了7颗龙珠,都能召唤神龙了。但实际的结果是什么?是不再新低! 当所有的不确定性一件一件落地,那么市场会大幅拉升,甩你一脸。抓紧找到你的宝藏吧,等起飞的时候它可能不再属于你! PS.市场陷入一片恐慌的汪洋大海时,抱紧那个冷静分析的小岛。👏🏻
5
9.7万 followers
Views17.0万
马斯克说,内存迟早会被中国做成白菜价。 两周前刚为了给Optimus量产拿到足够的内存、把成本降下来,把特斯拉AI5芯片的内存砍了一半,第二天又加回去一点。 昨晚存储股全线挨砸。美光跌了3.9%,跌破1000美元,连跌三天;闪迪跌了快6%;三星周一跌了4.4%,今天盘中又跌了6%左右,韩国股市五天跌了一成多。 我手里也有存储的仓位,这两天账户也不好看。 起因是长鑫。周末上海开了个芯片大会,长鑫的总裁说,他们新一代4F²架构的DRAM有了关键进展,计划年底前推出用这个技术的DDR5服务器内存。4F²比现在通行的6F²,单个存储单元小了大约三分之一,同一块硅片能塞下更多内存。 然后马斯克在推上回了一段。他说中国一旦搞明白某样东西怎么造,产能往往比世界其他地方加起来还大,锂电池和光伏都是这样;还说LP5、LP6这种标准化的内存,中国好像解决得很快。 被转得少的是后半段。他说更新的HBM、3D堆叠这些,会难得多。他也没点名美光,没点名任何一家公司。 长鑫我们写过好几次了,它的进步是真的。按TrendForce的数据,它已经是全球第四大DRAM厂,份额一个季度从7.6%涨到9.5%,上海、合肥都在扩产。 可宣布一个新架构,跟能大规模量产,中间还隔着良率、价格、可靠性好几道坎。4F²也不是只有长鑫在做,三星、SK海力士的路线图上都有,三星计划2028年量产。 不过这次跌,我觉得也不全是情绪。 这一轮普通DRAM涨价涨得太猛,现在存储厂最赚钱的,反而不一定是HBM。美光财报里,含HBM的那块业务毛利率是83%,比公司整体的87%还低。美光自己也说过,2027年新签的HBM合同,会缩小HBM跟普通内存的利润差距。 也就是说,长鑫打的服务器DDR5,恰恰是存储厂眼下最赚钱的那块。市场怕的东西,是有道理的。 我的理解是,要分开看。短期的利润,很大一块是普通内存涨价撑起来的,这部分最容易被卷,光伏和锂电池的剧本大概率会重演。长期的护城河在HBM,给AI芯片配的高端内存,美光2027年的HBM已经大部分签掉了,这块马斯克自己也承认更难。 所以我一股没动。我买存储,买的是AI这几年对内存的胃口,尤其是HBM。短期涨价的那部分利润会被卷,这个我心里有数。 拿着存储股的朋友,与其天天刷长鑫的新闻,不如回头看三件事。 第一,这家公司的利润,有多少是靠普通内存涨价撑着的。这部分最怕长鑫,越依赖它,越要小心。 第二,它到底做的是什么。闪迪做的是NAND闪存,跟DRAM不是一条线,这次跟着跌,更多是情绪。 第三,你自己有没有加杠杆。存储是周期股,涨的时候猛,跌的时候也猛,长鑫这条只是又推了一把。 方向看好,仓位你定,杠杆别碰。不构成建议。 马斯克说内存迟早变白菜,UBS说哪怕算上长鑫扩产,DRAM也要缺到2028年。 你信谁?
7
9.8万 followers
Views14.9万
半导体连续9天下跌,体感难受可以理解,历史数据是06年以来的第一次连续9天都下跌。我自己账户高点回撤8.5%,YTD 33%。所有持仓如下 INTC, MSFT, AMZN, GE, GOOG, CRCL, QCOM, EUAD, NUGT, BE, VST, TSLA, UNH, ADBE, NOK, HOOD 最近几周几乎没有大调整,唯一做的是卖了些亚马逊,清了耐克,加了谷歌和高通。 我看到的是AI智能体会全面落地,C端和B端,27年对于AI的花费将会是全行业,而非仅局限在科技公司,GPU租赁价格持续上涨,COST PER TASK持续降低,2季度软件的AI落地刚刚开始,接下去会更快增速,所有估值前瞻市盈率几乎全在低位,包括标普等权,在这些背景下,我也认识到宏观的逆风,通胀的顽固,模型公司上市的吸血。 我期待27年会继续26年的模式,P/E下跌或者维持低位,EPS继续加速。 选择投资个股,就从个股出发,先学会耐心,退后一步看基本面,而不是天天关注涨跌。风险用仓位和认知控制。
投资TALK君 的图片 1
11
7.0万 followers
Views10.7万
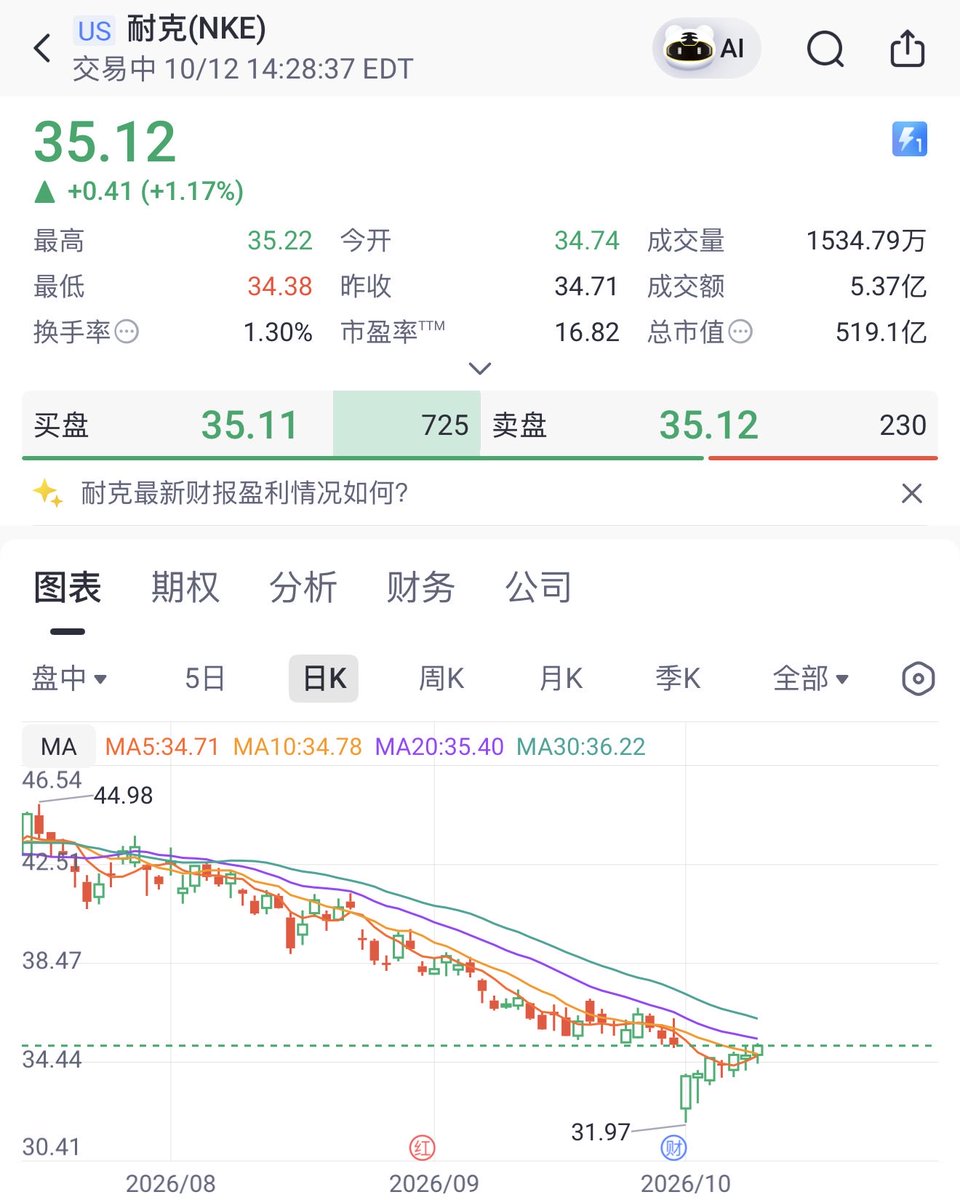
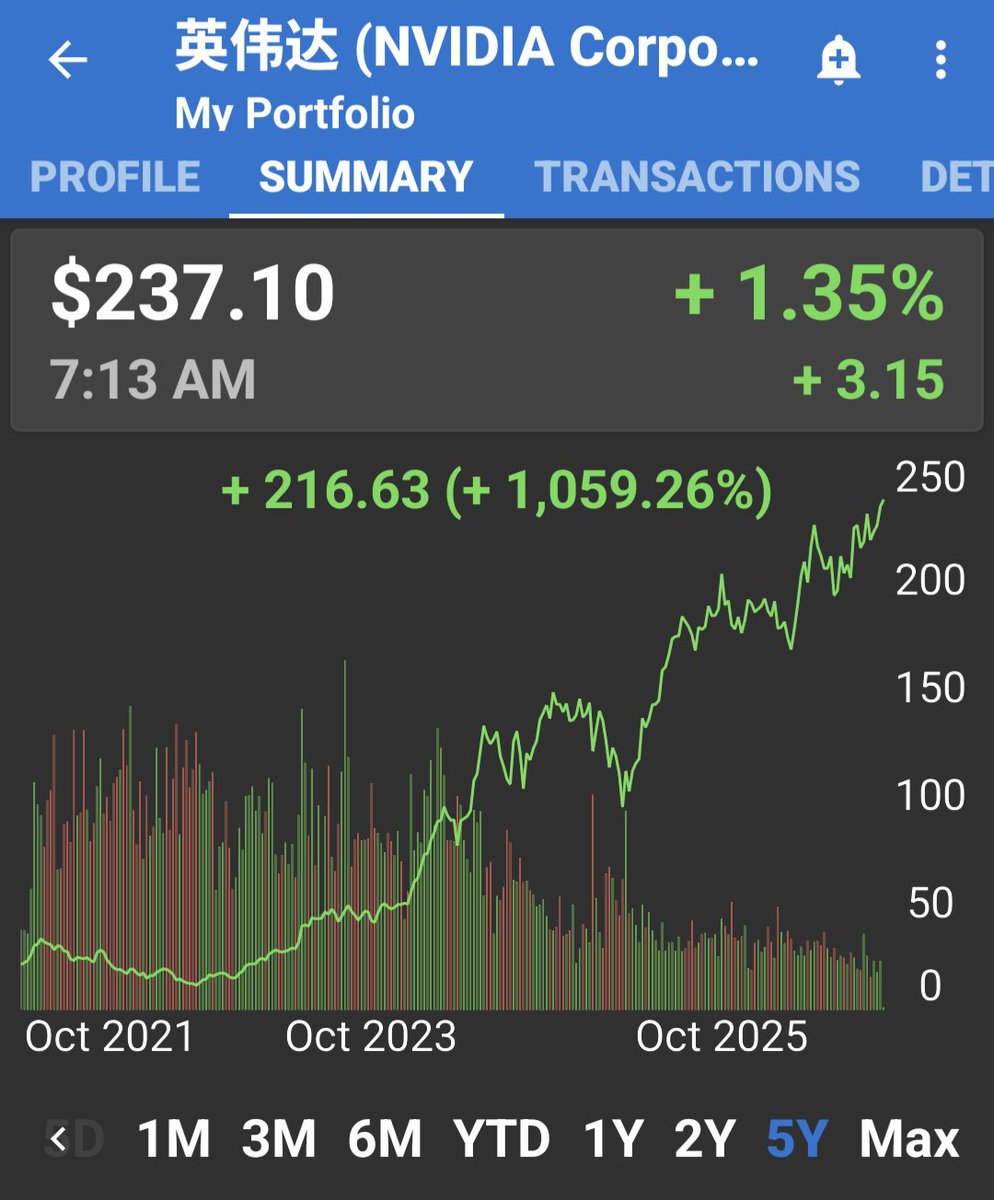
美股巨震在即:这3只神股抓紧抄底,1只垃圾股赶紧清仓 1. 英伟达 $NVDA 现在股价直接被低估了23%左右,我觉得它今天就值300刀。营收和利润增长都很硬核,护城河极深。短期市场波动不可怕,只要耐心拿住,逢低买入现货或做两年后的远期看涨期权,长期看依然是AI浪潮里的真核心。 2. 博通 $AVGO 估值和增长跟英伟达类似,近期越来越有吸引力。虽然市场在担心它跟Anthropic的融资循环传闻,但只要芯片能赚到钱就没毛病。股价回调就是送机会,适合同时买现货、卖Put吃现金流以及买两年后的看涨期权。 3. 美光 $MU AI需求稳得很,但因为自身周期性太强,市场老担心它未来的业绩会冲高回落。股价确实被低估了,可因为波动太大导致期权费太贵,千万别买Call,老老实实拿现货或者卖Put才是明智之举。 4. 纳斯达克100 $QQQ 与标普500 $SPY 大盘表面上看高估了5%到8%,但根本不用慌。按照企业每年20%的业绩增速算,这就相当于提前跑了三个月的行情而已。大盘哪怕横盘三个月,业绩一跟上估值立马回归正常,波动就是送钱的机会。 5. 谷歌 $GOOGL 已经进入打折促销区,性价比相当不错,是当前市场里非常值得关注和布局的优质标的。 6. 亚马逊 $AMZN 整体看好,目前处于小幅打折状态,但还没便宜到让人想疯狂加杠杆买Call的地步。稳健策略就是拿一部分现货,配合卖卖Put赚点收益。 7. 台积电 $TSM 公司绝对是一等一的好公司,但当前价格稍微贵了15%左右。现在只适合握紧手里的现货,不建议在这个位置上期权杠杆。 8. Meta $META 之前涨幅太猛,当前性价比已经大幅下降,不再适合用期权去放大看涨收益,建议分批止盈、降低风险。 9. 耐克 $NKE 别听别人忽悠什么抄底黄金期,这就是个没有护城河的标的。每股收益一路向下滑落,根本没有业绩支撑,属于千万别碰的类型。 u1s1,耐克的鞋还是一顶一的好的 👍
12
13.7万 followers
Views10.1万
当所有人都和你说 定投纳斯达克 能跑赢社保 你就要知道 先不谈社保 起码纳斯达克已经危险了 当你和别人说稳定币crcl 他说你既蠢又坏 买这个还不如买大饼 你要坚持你自己的判断 他还没有了解新的趋势 我们可以通过k线去总结过去 但是股票交易的是预期 中国的房 日本的债 美国的股过去都是顶级资产 号称永远不会崩盘 但用历史不能复盘未来 没有什么日不落的资产 但只要看懂趋势 就知道太阳会从什么地方升起
15
3.3万 followers
Views8.9万
纳指其实现在也就调整了5%,之所以你这么难受,是因为你拿的是高波动标的,或者追高进去的。 未来市场最坏结果是进入熊市,对,你没听错,AI熊市!你会说现在AI如火如荼怎么可能,对不起,市场不相信眼泪,股票是预期的游戏,产业再红火,股市早就透支完了。 但, 但是, 即便是熊市,现在也是刚刚开始,会有源源不断的资金进来抄底和深V,市场最少会有2次机会,让你跑路。 而你要做的是,在出现跑路机会的时候,别又相信了那套鬼故事!保护好自己,兄弟。
16
10.7万 followers
Views8.8万
2026前9个月,哪些基金最亮眼? 2026年已经过去了9个月,你的投资收益率还好吗? 今天,我就列出了几个主流指数今年以来的表现,给大家做个参考。 指数基金 收益率 全市场 VTI 13.7% 标普500 13.8% 纳斯达克100 22.5% 信息技术 VGT 36.7% 半导体 SMH 75.1% 国际股市 VXUS 14.1% 短期国债 VBIL 2.8% 黄金 GLD -4.1% 过去15年,上��几个主流ETF的平均年化收益率如下。 ETF 收益率 全市场 VTI 15.3% 标普500 15.7% 纳斯达克100 20.5% 信息技术 VGT 22.5% 半导体 SMH 30.2% 国际股市 VXUS 8.4% 黄金 GLD 6.0%
19
7.0万 followers
Views8.4万
最担心的事儿,还是发生了! $MU 盘中跳水,直接砸穿了1000,现在979,离52周高点1255已经-20%,就因为长鑫放了个消息。 长鑫存储总裁在上海一个芯片会议上说,年底前要发布下一代服务器内存,DDR5的RDIMM,用的是4F²单元结构。就是同样一块硅片能塞进去更多存储,成本更低密度更高,这直指美光三星海力士最赚钱的服务器市场。 短期HBM业务完全不受影响,长鑫离这个还隔着两代技术。HBM均价2027年预计还要涨120%,这个基本盘今天一根阴线改变不了。 可怕的是,这个故事让多少人开始怀疑:这个周期股,是不是要见顶了?
22
12.4万 followers
Views7.8万
比特币 8.5W,美股纳斯达克也新高附近,但为什么圈子里不热闹呢? 相比于俩月前的存储大行情,圈子里热闹非凡,现在圈子里显得非常冷清。 因为普通人,基本只能在连续的趋势大行情里赚钱。 现在的市场什么情况? 比特币拉一波 10%~20% 之后,能震荡一两个月,简直畜生。 美股是开盘前涨,开盘后跌,然后又涨,然后又跌。 这对做交易的人来说,简直是地狱行情。 所以看似价格还在高位,但财富效应真的不行,所以 X上连讨论行情的都少了。 我在等回调,无论是比特币还是美股,到时候我会带兄弟们再冲一波,梭一把大的,放心!😀😀😀
25
1.9万 followers
Views6.9万
今晚存储的小崩,马斯克也推了一把。 在马斯克看来,有统一标准的成熟产品,中国迟早能用规模化把它做成白菜价,普通内存可能就是下一个。只有像 HBM、3D 堆叠这类目前的前沿技术,才可能像 SpaceX 一样成为例外。 任何有标准答案的问题��对中国来说,都不是问题。 如果从投资角度看,他的潜台词是:标准内存这轮涨价周期未必能持续,真正的长期壁垒在先进封装和下一代存储架构上。 夹带的 SpaceX 自夸还是有点用的,今晚目前还在微涨。
对冲积鲸Reason 的图片 1
28
2.1万 followers
Views6.6万
今年存储,已经是第三次被"利空"砸了。 3月,谷歌发布了一个能省内存的压缩技术,加上美光上调资本开支,美光8个交易日跌了三成。 7月,长鑫上市,又传出苹果在找长鑫买内存,再赶上韩国芯片股大跌,美光从1255的高点跌了近三成。 这周,长鑫发布新一代DRAM架构,马斯克补了一句"内存三年前还是低利润的大路货",美光、海力士、闪迪三家一天蒸发1080亿美元,美光跌回1000以下。 再看同一段时间美光的营收:239亿、415亿、542亿,下个季度指引615亿。 股价一次次被砸,营收一个季度比一个季度高。 这次的担心有它合理的地方。这一轮涨价最猛的是普通内存,长鑫冲的正好是这块,涨价带来的那部分超额利润,迟早会被挤掉一些,这点我认。 但要说内存需求没了、行业要回到三年前,财报里看不到这个迹象,马斯克自己也说了,HBM这类高端内存"会更难"。 所以我对存储的看法一直没变,像上半年那种一个月涨八九成的单边爆拉行情,基本不会再有了。 接下来更可能是震荡上升的同时被各种消息来回洗,每隔一两个月就来一次"这次真的到顶了"。 这种走势,考验的是能不能拿���住。 看好、也拿得住的人,这些消息就是噪音。 拿不住的,每次都在利空里割掉,回头一看,营收又创新高了。
30
16.1万 followers
Views6.6万
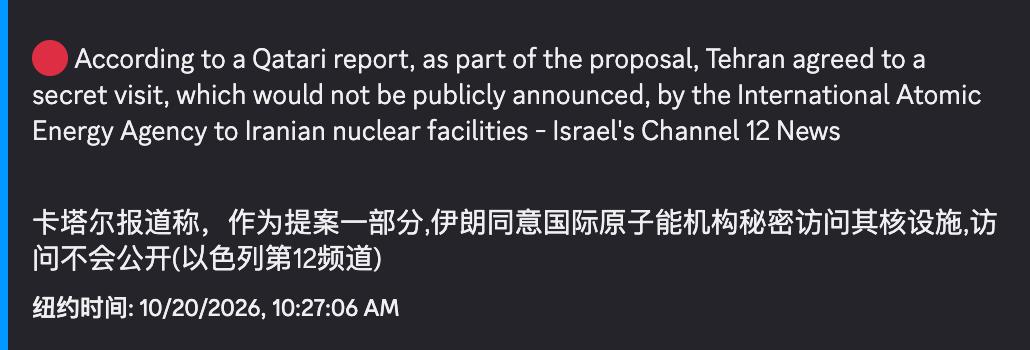
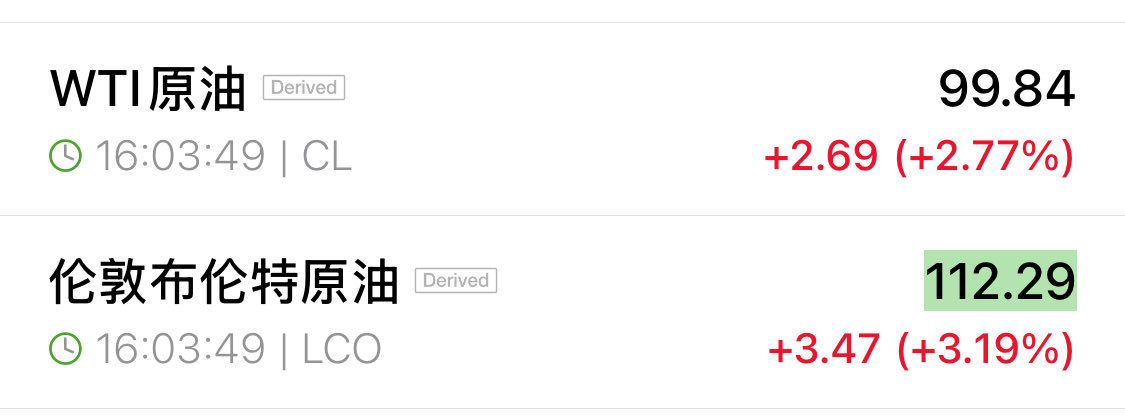
美伊博弈的新进展,今晚开盘市场走强应该是这个消息导致的:巴基斯坦陆军参谋长今日向伊朗高级官员提交的提案已获得美国批准,伊朗方面也已初步同意。该提案部分回应了伊朗要求返还被冻结资金的诉求,规定将伊朗在卡塔尔银行被冻结的60亿美元资金所产生的利息转交伊朗。消息出来,油价大幅回落、美股加密都有走强 查了下消息是卡塔尔这家媒体《Al-Araby Al-Jadeed》今天最早爆出来的,引用“熟悉调解努力的知情人士”称、报道要点: 1)卡塔尔与巴基斯坦共同提出了一份“中间/妥协提案”; 2)巴基斯坦陆军参谋长、陆军元帅阿西姆·穆尼尔今日将该提案提交给伊朗高级官员、确认穆尼尔今天到了德黑兰; 3)该提案已获美国批准,并此前已获得伊朗初步同意; 4)提案对伊朗要求返还被冻结资金的诉求作出部分回应:将伊朗在卡塔尔银行被冻结的60亿美元资金所产生的利息(فوائد)转交伊朗; 5)作为交换,伊朗同意对国际原子能机构(IAEA)开放机密/非公开的核设施检查(回应美方在核问题上的诉求)。 6)目标是防止冲突再升级,为双方重返谈判桌创造条件。 Al-Araby Al-Jadeed这家媒体(英语版名为 The New Arab)是一家泛阿拉伯地区的新闻媒体,同一公司2015年还创办了 Al Araby Television Network(阿拉伯电视网络),当时被外界视为试图区别于半岛电视台(Al Jazeera)的另一个卡塔尔背景媒体平台。与卡塔尔官方关系亲密,在阿拉伯世界被广泛视为与卡塔尔外交政��立场较为接近的媒体 至这个消息对当下的市场无疑是大的利好,在持续看看后续进展 本条由@bitget_zh赞助,「Bitget 买美股:秒级入场,丝滑交易
qinbafrank 的图片 1
31
5.7万 followers
Views6.4万
有人替内存股喊冤:“长鑫还没证明能大规模量产,市场跌得太早了。”马斯克却泼了盆冷水:一旦中国摸清怎么造,后面的扩产速度,往往比其他国家加起来还快。锂电池、光伏,他都亲眼见过。 这轮讨论的起因,是长鑫公布了新的 4F² DRAM 架构进展,计划年底推出相关服务器内存产品。简单说,就是争取在同样面积里塞进更多存储单元。不过,技术进展、量产良率、最终成本,仍然得一步步��现。 我觉得马斯克是在提醒大家:今天内存缺货、利润好,不代表这种状态能一直延续。他特意提到,才三年前,RAM 还是低利润的大宗商品。对按统一标准生产的 LPDDR5、LPDDR6,他认为中国追得很快。买方不需要等你成为全球第一,只要产品合格、供应稳定、价格有竞争力,就多了一个选择。 但他也划了条线:新一代 HBM,以及把内存和计算芯片更紧密地堆在一起,还要解决散热,这些更难。追上标准化内存,和拿下最先进的 AI 内存,是两道不同难度的题。所以看美光、三星、海力士,得拆开看它们赚的钱里,多少来自普通内存涨价,多少来自更难替代的产品。 内存股最难受的情况,甚至不用等中国把高端市场全拿走。只要普通产品新增供应够多,客户议价就可能变硬。今天大家争的是“还缺多少”,股价往往会提前开始担心:“这种好价格,还能卖几年?”
33
2.7万 followers
Views6.0万
继续崩盘,接下来我将从做空beta转移到做空alpha,我称之为反向瓶颈交易,对应之前的 bottleneck trade。 逻辑很简单,AI 需求还会增长,但增速可能放缓,而上游在缺货和高利润的刺激下不断扩产。一旦有效供给追上需求,议价权就会重新回到下游。缺货的时候,客户优先考虑有没有货,差不多能用就行;不缺货的时候,才会重新比较性能、成本、功耗和可靠性。那时才知道,谁靠竞争力拿订单,谁只是吃到了龙头供不应求溢出的订单。 我关注的有代表存储的老二 MU、光通信的 老二老三COHR 和 AAOI,以及代工厂老二 INTC。 这笔交易甚至都不需要 AI 泡沫破裂,只需要供给增长开始跑赢需求增长即可。我认为在未来的一年中,这些股票将有极大概率表演一出“西藏珠峰”。
Frank trading 的图片 1
34
3.0万 followers
Views5.7万
我知道这波做空美光,不少兄弟没跟上。但我不会说你,你也别懊恼,因为,我开仓的那刻,也不能保证100%赚钱。 我能做到的就是:真实。开仓了就发出来,包括单子和逻辑。 我认为,看我开单,一方面是模仿,更重要的应该是启发。那些启发?就是开仓的判断和逻辑。包括我持仓的过程,最后的结果我认为不是最重要的,我一直认为:没有过程就没有结果。 兄弟们,要抓紧成长,模仿-实践-总结-超越!依旧爱你的鱼哥!
35
8.7万 followers
Views5.7万
摩根士丹利刚发布了一年一度的选股名单Vintage Values 2027,去年淘汰得只剩3只,又新增12只 我总结了一下变化(相比2026): 保留: $AMZN(亚马逊)电商+云算力 $MCK(McKesson)医药分销$V(Visa)支付清算 移出: $MSFT(微软)软件+云服务 $META(Meta)社交+AI模型 $PANW(Palo Alto Networks)网络安全 $WDC(西部数据)存储硬件 $SPGI(标普全球)金融指数与数据 $KKR(KKR)私募股权 $BSX(波士顿科学)医疗设备 $THC(Tenet Healthcare)医院运营 $WMT(沃尔玛)零售超市 $RTX(雷神技术)航空防务 $ETN(伊顿Eaton)工业电气 $NEE(NextEra Energy)公用事业+新能源 $EQT(EQT)油气开采 新进: $GOOGL(Alphabet谷歌)互联网+AI算力 $AAPL(苹果)消费电子 $DT(Dynatrace)软件可观测性 $EQIX(Equinix)数据中心+算力基建 $KEYS(是德科技Keysight)电子测试测量仪器 $LPLA(LPL Financial)独立券商平台 $TRU(TransUnion)个人征信 $LLY(礼来)生物医药 $KO(可口可乐)消费饮料 $FWONK(Liberty Formula One)F1赛车+传媒 $HONA(霍尼韦尔航空航天)航空航天防务 $WMB(Williams)天然气管道
37
16.0万 followers
Views5.4万
今天Lite创了新高,上周末聊Cohr会有补涨、昨天聊AAOI的ATM增发完成也会有一波行情。光互连板块这一波引领半导体产业链的大逻辑还是八月这篇文推文聊的逻辑,核心是数据中心建设的滞后效应的体现: CapEx公告 → 土建/电力(2025)→ 服务器部署(2026)→ 光模块密集消耗。然后AI集群规模从万卡向十万卡级扩展,进一步放大光学需求。 简单说数据中心建设潮到了光互连需求兑现的阶段了。
38
1.8万 followers
Views5.3万
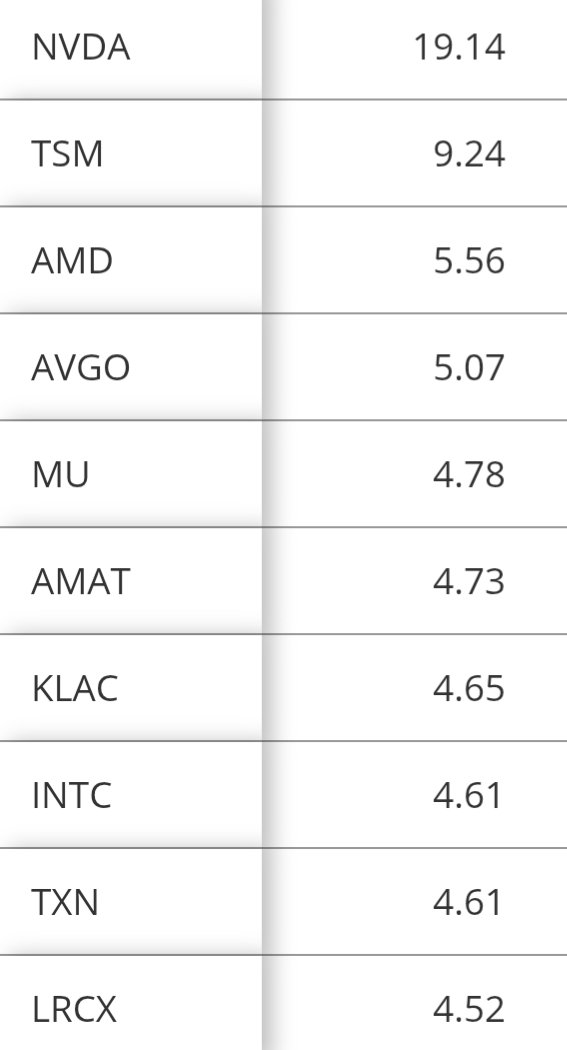
半导体这轮下跌已经到了相当夸张的程度。很多人只知道$SOXX连续暴跌,但如果把整条AI产业链拆开来看,你会发现部分此前最热门的板块,仅仅一周就跌掉了20%甚至接近30%。而最让我警惕的是,整个市场至今没有出现足够有说服力的持续性反弹。 截至10月16日美股盘中,我把���近一周主要半导体和AI硬件板块的跌幅整理了一下: 半导体整体: $SOXX 约-10% $SMH 约-9% 存储产业链: $DRAM 存储ETF约-17% $MU 美光约-13% $SNDK 闪迪约-15% $WDC 西部数据约-14% 光通信与光模块: $LYTE 光子与光学ETF约-19% $LITE Lumentum约-24% $COHR Coherent约-24% $AAOI 应用光电约-29% 半导体制造设备: $AMAT 应用材料约-18% $LRCX 泛林集团约-16% 先进制造与AI算力核心: $TSM 台积电约-9% $NVDA 英伟达约-6% 以上为近一周的盘中跌幅,并非10月累计跌幅。 这些数字放在一起,你就会发现这轮调整的严重程度。光通信一周跌掉接近四分之一,部分半导体设备股跌幅逼近20%,存储整体回撤明显,而此前涨幅较小、业务更加成熟的部分龙头相对抗跌。 我之前一直强调,10月这轮行情和7月非常不同。 从价格结构观察,我更倾向于认为,目前主要压力来自此前拥挤的AI多头资金不断撤离,而不是已经出现了7月那种规模的集中做空和空头回补交易。至于真实空头仓位是否增加,还需要进一步的持仓数据验证。 9月那轮逼空行情结束以后,市场开始重新审视AI产业链已经透支的估值。与此同时,美国10年期国债收益率维持在5%左右,油价高企、通胀压力、中期选举的不确定性,以及AI基础设施巨额融资需求,都在压制投资者的风险偏好。 更麻烦的是,这一轮连财报都救不了股价。 台积电和ASML公布了非常强劲的业绩,市场却依然选择抛售半导体。这说明资金现在对远期增长的定价正在发生变化。 我认为连续极端下跌以后,技术性反弹的吸引力确实越来越大。只要卖盘暂时减弱,叠加部分空头获利回补,就可能出现非常猛烈的反抽。 但反弹不代表趋势已经结束。 现在$SOXX跌幅已经非常夸张,而$QQQ和$SPY承受的系统性压力还没有达到同样程度。如果后续宏观风险继续向大型科技股扩散,半导体可能在反弹之后再次承压。 对于已经重仓的投资者,我倾向于把缺乏资金持续回流支撑的反弹视为减仓机会。 但对于手里拥有大量现金的人,情况完全不同。 当光通信、存储、先进制造和半导体设备同时出现深度调整,未来几年的潜在买入机会也在逐渐增加。$TSM、$ASML、$MU、$AVGO、$LITE、$COHR这些拥有真实业务和技术壁垒的企业,值得开始重新计算合理估值。 当然,跌20%不代表便宜20%。如果未来盈利预期同步下修,估值未必真的下降了多少。 我依然认为这轮10月调整可能还没有结束,也不会急着猜最低点。 但现在市场给现金充足的投资者带来的选择,确实越来越多。 分批管理仓位、研究企业正常化盈利、优先买入资产负债表健康的优质正股,同时保留足够现金应对第二轮下跌。 我宁愿错过最低点,也不愿在���正便宜的价格到来之前,就提前打光所有子弹。 半导体的长期产业逻辑还在,但此前的市场定价太贵了。 如果这轮调整最终把优质公司的估值砸回合理区间,我认为未来回头看,10月可能会成为非常值得记住的一个布局窗口。
43
10.1万 followers
Views5.1万
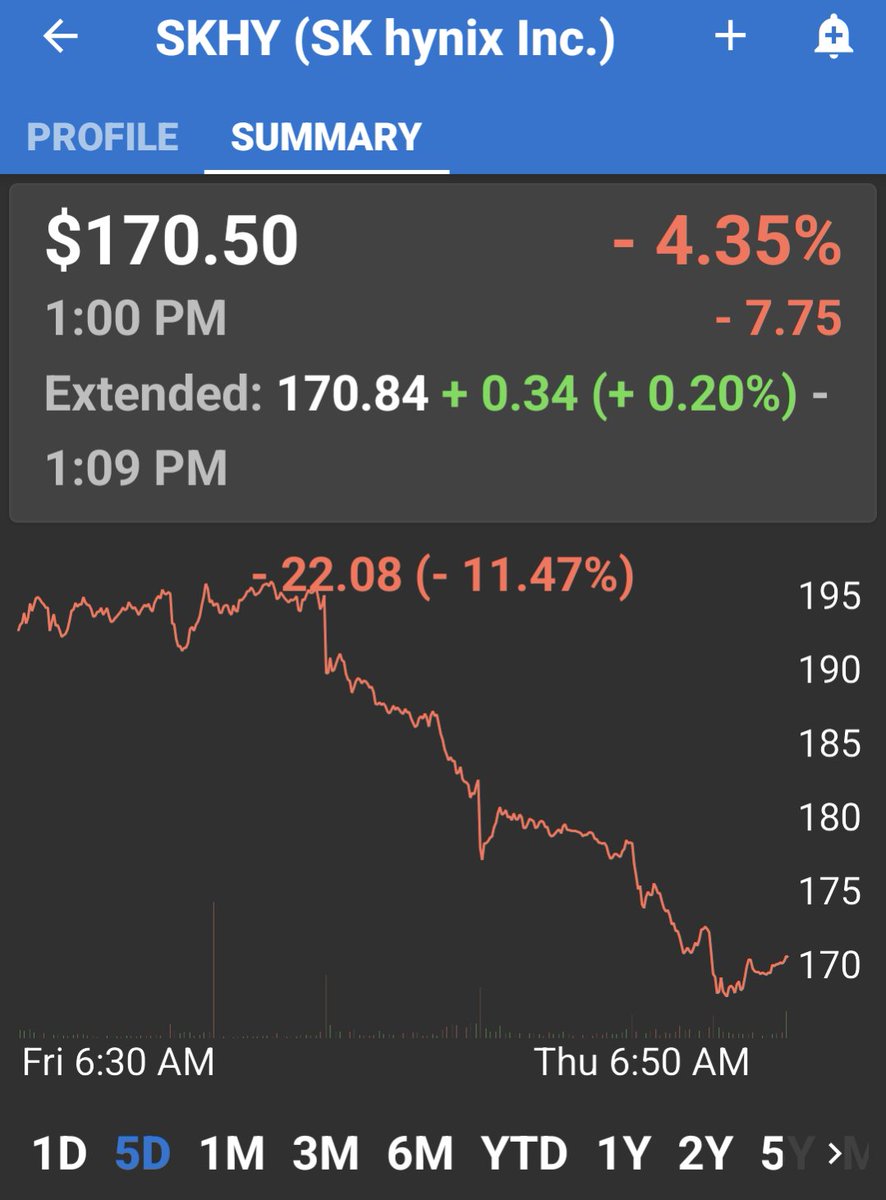
美股盘前 在很多人的死猫跳评价中 美股盘前真的开始死猫跳后的回落了 看了一堆投行的drama hsbc等投行疯狂fud CRWV 高盛唱多CRWV也被群嘲 新韩证券表示 海力士崩盘和韩国人没关系 是国际资本的黑手😂 昨天新云公司的尾盘下杀 也是带着海力士今天开盘又自杀了 目前来看存储和新云 要么是有人在疯狂砸盘 要么就是有人在疯狂做空 市场是不会错的 他们到底看到了什么?
51
5.5万 followers
Views4.8万
国庆后存储价格开始暴跌。按以往商品周期的经验,需求驱动的牛市里人人都在囤货,价格一旦松动,市场上会突然冒出大量的货。 存储上行周期中,原厂把库存一路转到模组厂、渠道商和终端客户手里,报表上体现为业绩释放,实际上货只是换了个仓库。现在下游压着高价库存,涨价预期一消失,抛货的速度会远快于当初补货的速度。
52Views4.8万
美光大概率会在剩下几个月的时间里涨的让人惊掉下巴。他几乎具备了一只暴涨股的所有条件… 便宜的价格,确定性的业绩,客户的认可,超高的热度,长时间的积蓄调整,川普的支持。 也许马上要开始的财报季将会成为启动这个引擎的一把钥匙。 我无比看好热巴(mu)最后三月的表现。 别跟我提什么 price in !price个毛线,就这个 pe,你还跟我谈 price?谁提我就送他三个🐸🐸🐸 Buy the dip,长期持有,Discord在个人资料。
54
16.0万 followers
Views4.7万
有谁还记得老马在9月底还说美光值1.2~2万亿甚至更高市值的公司。这两天老马先是整体给了存储一巴掌,然后今天再单独塞给美光一颗甜枣。 前天晚上谈到长鑫计划年底推出DDR5服务器还研发了新技术时老马说:内存一旦中国搞定某种产品的制造工艺,扩产速度能超过全球其他地区总和——锂电池、太阳能板都是先例。导致存储板块大跌。今天又把美光单独拎出来表扬:未来内存价格谈得很合理,其他一些厂商比较狠。 个人角度这两天存储跌也不都是老马导致,上周就能看出来https://t.co/rYYQn4BuQL市场走的不稳容易引发调整📉特别是高Beta、老马的言论最多算是助推了一把:市场本身已经在调整,任何负面言论都容易被放大,特别是供给突然能大幅增加这样的观点(半导体底层逻辑就是持续数年的紧缺)。 怎么看老马的观点: 1)他确实见识过中国制造的威力,对此很重视。当时也要看产品类型特别是DDR5和HBM的区别,生产工艺、良率爬坡等; 2)今天给美光的甜枣暴露了老马说意图。 老马说美光定价很合理,美光所做是赢得长期客户忠诚度的明智之举。这就是向几大存储厂商喊话: “产能不会一直紧缺下去,不仅你们自己扩产、中国的产能威胁始终存在; 现在不要在价格上涨的那么狠,合理涨价对大家都好,还能形成长期客户忠诚” 老马的SpaceX现在疯狂建数据中心,算力计划比其他几家都要激进,老马比谁都要想买更多价格更合理的存储产品。 嘴上说的都是批评、心里想的都是生意。 市场又被调教了一次、想起来上周还聊到现在的美股就是各种被调教https://t.co/cQvoZUq0Kw。 最早7月底这里https://t.co/yvib8Vawf4有聊过,存储还有空间,但是过去一年涨幅最暴力的阶段也过去。然后8月初这里https://t.co/C7ZFWKs8Sh也聊到存储最暴力丝滑的阶段过去了,未来就像大科技,甚至可能跟英伟达近两年走势很像了。大科技什么走势?不就是慢慢悠悠,近三退一进三退二。 所以今天老马对美光的甜枣应该会是存储情绪的一个拐点。就像月初有聊到,存储暂时还看不到估值扩张、只能是靠盈利增长。因为要估值扩张得是有很严苛的前提条件。 再多说一点, AI不是只有半导体、半导体也不是只有存储。AI一直在迭代演进,每一波的行情引领的板块可能都不一样: 1)上半年毫无疑问存储板块在引领; 2)但8月到上周引领的板块无疑是光互连和软件,Lumentum月初还创了新高,核心逻辑之前有聊过:https://t.co/tyv9Hyy77w 3)当然还有大科技和软件,微软和meta领衔,微软和meta逻辑之前这里https://t.co/QYKGHiLBSi和https://t.co/1duiK3z20r都有聊过。 软件最早还是7月底“8月是最好的夏天推文”里聊:非通用型的软件和SaaS会成为AI的业务执行层。 未来应该还会有新的板块出来: Agent、端侧AI、智能硬件(AI手机、AI眼镜、AI手表等)、AI科学发现等等都可能是之后的行情的主线板块
qinbafrank 的图片 1
qinbafrank 的图片 2
55
8.2万 followers
Views4.7万
2026年2月:降息暂停;沃什被提名接替鲍威尔,他长期被视为通胀鹰派,市场担心他推动大幅缩表;BTC跌..... 2026年5月:能源推高通胀,全球债市抛售,ETF从5月中旬起创纪录流出,微策略开始卖币;BTC跌..... 事实上,哪一次下跌没有利空因素? 上一次全市场都在担心微策略暴雷,被量子攻击时,恰恰也是本轮周期BTC最被低估的时候。 换言之,只有存在利空,存在分歧,才能让BTC变得更“便宜”;如果完全共识,哪里还会给我们散户留机会? 短期波动不改变长期趋势。过去10年,BTC专治各种不服。
Murphy 的图片 1
58
9.0万 followers
Views4.5万
做长线投资安全边际极其重要,都知道ai未来牛逼,也都知道btc未来牛逼,但同样的资产在不同价格你的安全边际完全不一样,安全边际又直接定义了收益和持仓体验。你在存储最热的时候6w买的btc和在crypto最热的时候12w买的btc,现在持仓体验完全不同。 到了今天也是一样,你问我ai牛逼不,我会说非常牛逼,但你让我allin ai标的长拿我下不去手,最多做做短线。但这个价格crypto的beta标的就算慢一些震荡多一些,我也是愿意长期拿的,因为就算最极端情况再往下,btc去个5w?eth回个1300?但ai标获利盘这么重,万一出现个基本面的反转,真套住了就不知道猴年马月解套了。 如果把crypto这个大资产类别拆的更细说安全边际,btc在低位,币股在低位,eth sol还行,几个defi蓝筹标稍差一些,hype zec安全边际最差(类似ai的逻辑,我也知道hype zec牛逼,我也有hype,但高了就是安全边际差,而crypto最不缺的就是反转) 越到了牛市后期越得多想安全边际这个问题,因为绝大部分crypto项目的基本面都是建立在流动性之上的,流动性又建立在周期上,btc一跌,流动性撤退就是一瞬间的事情,而你以为夯实的基本面也只是流动性溢出的结果罢了(最直观的例子就是最近的pons和stonk这俩launchpad) 所以今天再回看一下引用的这三个筛选标准,手里拿的长期仓位是否符合? 1. 持仓周期是至少放心拿3-5年(这个“放心”很重要,因为我自己要足够懂它的周期,或者它自身已经有足够长的时间证明自己,比如qqq) 2. 标的在一个快速增长的市场里,有至少5-10年的可预见增长(有足够的成长股安全垫),且有足够好的护城河 3. 现在价格相对低价(因为如果是长拿就不怕等建仓机会,短线则无所谓,今天追了,下周平了我也无所谓什么估值高低,主要还是看情绪)
59
6.2万 followers
Views4.4万
在权重股护盘导致大盘综合指数看似风平浪静,当红线显著大于 0 并向上飙升时,表明全市场绝大多数股票正在经历更深的技术性回撤,而市值权重巨头在被动资金与抱团支撑下依然挺在高位。 一旦橙线冲向 4%~6% 以上的历史极值区间,往往意味着市场宽度已透支至极限;此时巨头只要出现微幅补跌,原本被压制的 VIX 便会迅速发生剧烈脉冲,最近也是一样的,从等权与综合回撤差走扩触及临界点,美股市场广度极限的临界点也随即到来,波动率压制与分散化溢价扭曲开始随着波动率走高来进行修正。
付鹏的财经世界 的图片 1
60
40.8万 followers
Views4.4万
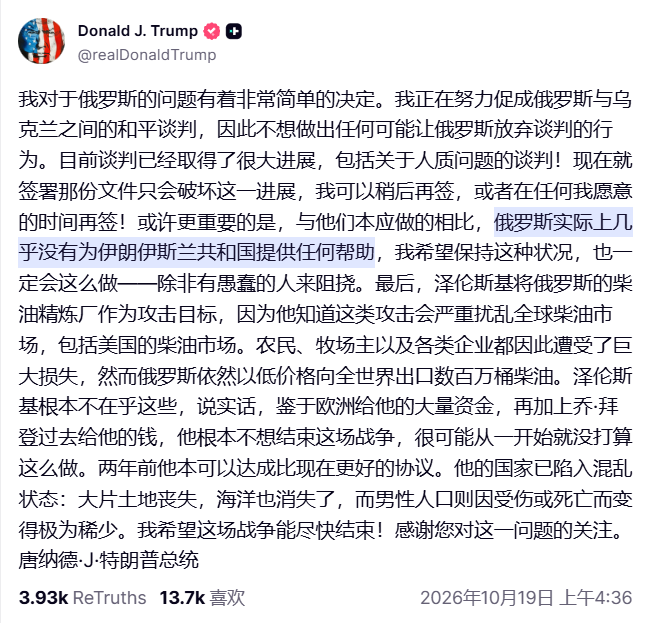
今天凌晨的时候 bitcoin:native 还在逐渐下跌,结果川普发长文说在帮助俄罗斯和乌克兰尽快结束战争,尤其是谈判已经取得了很大的进展,这条新闻导致了石油的价格略微的回落,带动了 Bitcoin 和 美国盘前的上涨。 最搞笑的是川普还说俄罗斯竟然几乎没有给伊朗提供帮助,这不是打美国情报部份的脸么,上个月才有一份信息说俄罗斯的给伊朗提供卫星定位的服务。 几乎在同一时间泽连斯基还在抱怨美国每月向乌克兰交付的爱国者拦截导弹仅为12枚,大约是拜登政府时期供应量的四分之一。而且这些武器乌克兰还已经付款了,泽连斯基甚至表示这并不是一个技术问题。 川普的话真的是鬼都不能信啊。 一个 @Gate ,交易更多市场
Phyrex 的图片 1
61
1.8万 followers
Views4.3万
在经历了昨天的下跌之后,今天迎来了反弹,目前还不能说反转,需要等后续的情况,但至少大部分股票都站上了上沿, $BE 更是10.8%的涨幅收尾, $AXTI 也是来到了78,上涨6%,其他都不错,没有的点位也已经更新,mu给了俩套,一个盘中,一个盘后财报: INTC:87 → 115.930,+33.25% NBIS:195 → 237.355,+21.72% DELL:428.4 → 539.590,+25.95% LITE:830 → 973.490,+17.29% ORCL:140 → 137.790,-1.58% MRVL:227 → 263.270,+15.98% AAOI:106 → 100.670,-5.03% MU:932 → 1065.080,+14.28% SNDK:1537 → 1729.760,+12.54% COHR: 315(均值)→ 292.210,-7.23% 261 → 292.210,+11.96% AXTI:62.42 → 78.180,+25.25% CCXI:13.2 → 12.330,-6.59% AEHR:94 → 100.780,+7.21% FN:480 → 424.120,-11.64% SIVEF: 按3.5 → 3.185,-9.00% 按4 → 3.185,-20.38%
65
3.7万 followers
Views4.3万
光模块一条线今天全砸了:LITE -10.7%、CIEN -10%、AAOI -9.1%、COHR -9%,SOXS +7.8%。而 X 上最热的还是 AI datacenter 和电力,两边像在说两件事。 整条 AI 链基本都是美国、台湾、韩国掐着中国,光模块这层是少数反过来的——800G 模块中国厂商本来就是主供,不是追赶的那一边。所以「中国竞争加剧」的标题一出来,先流血的是美股这几家光器件公司。 模块越便宜,hyperscaler 的 capex 越好看。持有 LITE、COHR 的是另一回事。
66
12.4万 followers
Views4.3万
每次说交易,都有人逼逼赖赖,这个有风险,这个成功率低, 地球online 这个游戏 到底有啥是没风险,成功率高,回报率高的啊? 就单单上个大学,我小学一年级大概有 100 人左右,最后只有 5 个人上了大学,连简单上个大学都只有 5% 1/20 的概率,20 个才出一个啊? 上了大学就发财了吗?额,大学毕业啥样你们也知道。 我父母从小只会跟我说,好好读书,考上大学,以后不要回来了, 从没跟我说过, 读书有啥用,成功率那么低,赶紧初中毕业了出去打工。 是的,我们那因为太穷太落后,很多父母都是跟子女这么说的:读书有啥用,初中毕业就出去打工赶紧挣钱。 河南人的成人礼,是一张通往江浙沪的车票。 我父母没有这么跟我们说,不是因为他们多有眼见,纯粹是身边有榜样驱动, 因为一个大伯的孩子是村里第一个大学生,90 年代初上的大学,毕业后就分配到县医院去了,过上了他们眼里不用辛苦种地的舒服日子。 交易最坏能咋样?亏点本金,对吧,这是最坏结果了, 如果你负债累累,借了各种网贷,那是你自己的问题。 除了做交易,普通人任何逆天改命的机会,基本都涉嫌违法犯罪,是可能要坐牢的,你懂吗??? 在中国,没写在刑法里的,普通人压根没机会,普通人赚钱的路子都写在刑法里。 我身边所有认识 白手起家 从 0 做到 1000W 的,没有一个不在违法犯罪,全都都走犯罪的边缘上, 基本都涉嫌,洗钱,盗版,走私,非法经营…… 无一例外。 一个潮汕的朋友,走私香烟的,被抓了, 有走私手表的,至今还做的很大, 有走私 iPhone 的,就是华强北二手机那些当年很赚钱,后来太卷了就不做了, 有做礼品卡的,因为赚到大钱就不做了,怕被抓…… 对比一下,做交易有啥风险?起码没有坐牢的风险吧?! 有些人啊,就想 躺着舒舒服服的赚确定性的大钱,可惜你没有个好爹,你爹不姓赵,这种好事轮不到你, 普通人,就是踏马的去卖逼,还有感染艾滋梅毒的风险呢?👊👊👊
67
1.8万 followers
Views4.2万
这轮10月半导体暴跌,我现在越来越怀疑它不是7月行情的重演,反而更像3月那种极端下跌。最诡异的地方是,连续跌了这么多天,华尔街居然连一轮像样的空头回补都没有出现。 $QQQ $SPY $SOXX $MU $NVDA $SOXX此前已经连续8个交易日收跌,今天盘中仍然遭到抛售。$MU、$AMD继续走弱,$QQQ被半导体拖累,反倒是$SPY靠金融和其他板块勉强维持。整个美股并没有全面崩盘,但AI产业链就是迟迟没有资金愿意接盘。 这次和7月最大的区别,不是跌幅,而是反弹资金的态度。 7月半导体同样经历了猛烈的集中抛售,但当时资金很快重新进场,空头回补叠加抄底买盘,最终形成快速反弹。现在完全不同,连续极端超卖以后,盘中即使出现修复,也很难维持。 摩根大通10月14日的资金流报告也指出了几个问题:目前ETF投资者抄底意愿明显弱于7月,市场缺少足够庞大的空头仓位,韩国存储龙头此前的股票回购接近完成,而杠杆ETF的风险敞口反而更高。 说白了,7月有资金愿意抄底,也有空头需要回补。10月却可能是多头还没卖完,空头已经不够多了。 这也是为什么我认为现在越来越像3月。真正麻烦的不是某一天暴跌5%,而是连续下跌以后,市场始终没有出现有���承接。每次以为已经超卖,第二天还能继续创新低。即使偶尔出现反弹,也很快重新承压。 更反常的是,$TSM、$ASML公布不错的业绩,依然没能改变半导体的整体走势。美债收益率回落,科技股也没有出现对应的强劲修复。 当利好消息开始失效,技术性超卖也无法吸引买盘,就不能继续拿7月的V形反转经验判断10月。 我依然认为半导体距离一轮猛烈的技术性反弹可能已经不远,毕竟这种连续下跌非常罕见。但现在的问题是,即使突然反弹5%甚至10%,后面是否还有资金继续接盘? 如果没有,反弹完全可能成为下一轮抛售的起点。 我对10月剩余时间的判断依然偏悲观,而且比前几天更加谨慎。 尤其是存储、光模块和AI算力云,前期积累的获利盘和杠杆仓位不可能仅靠一两天上涨就完成出清。 现在我不急着抄底,也不会因为连续八九天下跌就认定市场必须上涨。 7月最怕的是踏空,3月最怕的是不断抄底、不断被套。如果10月真的开始复制3月的下跌结构,那么现在急着把现金打光,可能是最糟糕的选择。 真正需要改变判断的信号只有一个:半导体不再持续创新低,而且反弹能够维持,而不是每天开盘拉一下,随后继续被卖穿。 这轮行情远比7月复杂。我依然长期看好AI和存储,但短期不会因为看好基本面,就忽略市场已经明显恶化的资金结构。
68
2.7万 followers
Views4.2万
The selloff continues. Next, I’m shifting from shorting beta to shorting alpha. I call it the “reverse bottleneck trade”—the counterpart to the earlier bottleneck trade. The logic is simple: AI demand will keep growing, but that growth may slow, while upstream suppliers keep expanding capacity in response to shortages and fat margins. Once effective supply catches up with demand, bargaining power shifts back downstream. During a shortage, customers care first about availability. Good enough will do. Once supply is plentiful, they start comparing performance, cost, power consumption, and reliability again. That’s when we find out who wins orders on competitiveness and who was simply picking up overflow because the leaders couldn’t supply enough. My watchlist includes memory runner-up MU, second- and third-tier optical players COHR and AAOI, and foundry runner-up INTC. This trade doesn’t even require the AI bubble to burst. Supply growth just needs to start outpacing demand growth. I think there’s a very high probability these stocks put in an “Everest chart” over the next year—a towering peak followed by a collapse back down. If you don’t have the stomach to go all-in on outright shorts, anti-bottleneck pair trades are another good way to express the view: long LITE / short AAOI; long TSM / short INTC; long NVDA / short AMD or AVGO. @labubu_trader leave your comments please.
69
16.0万 followers
Views4.2万
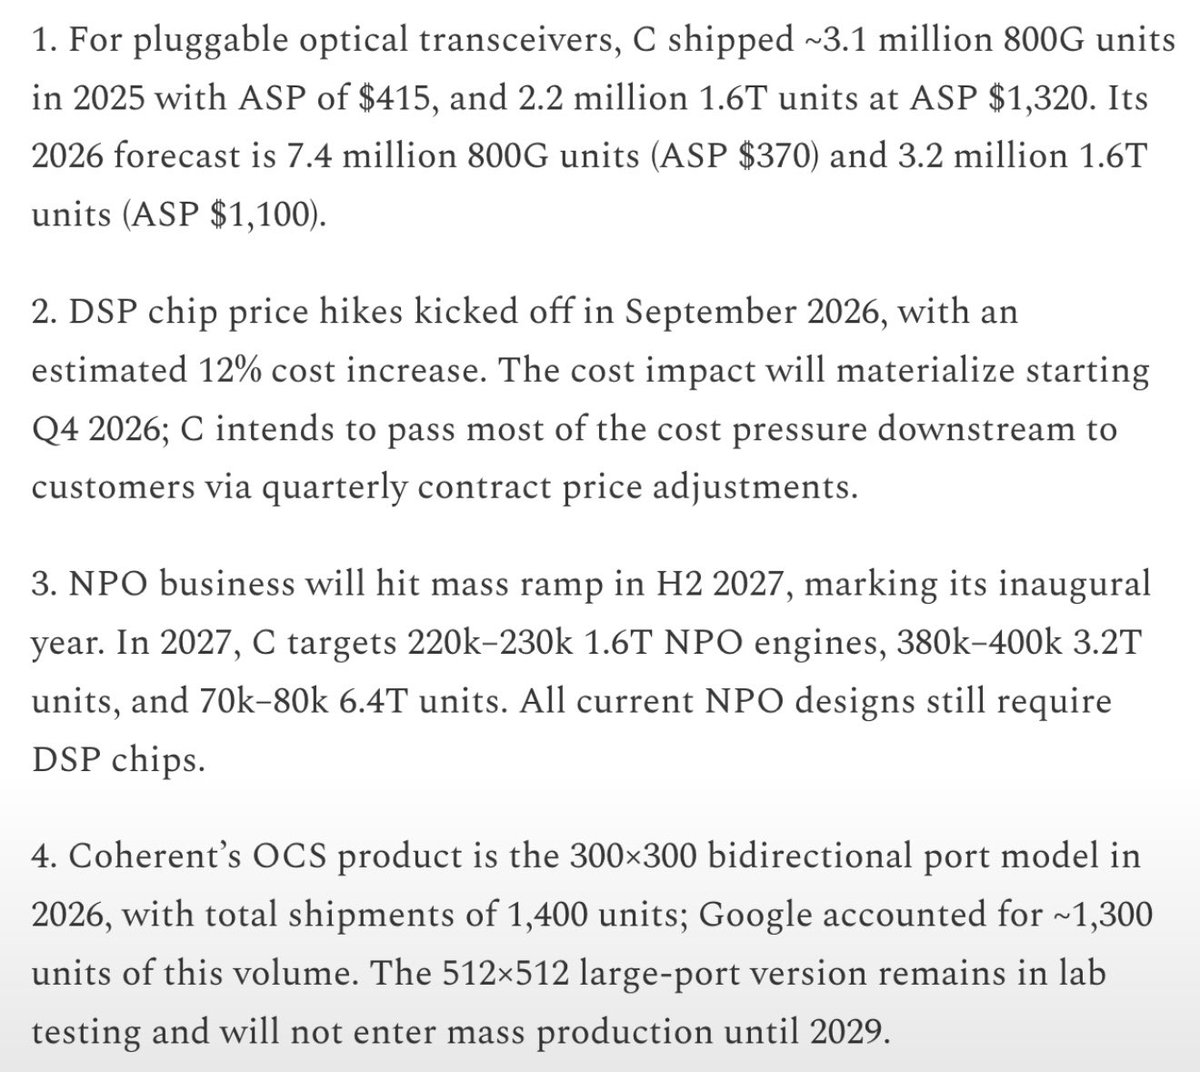
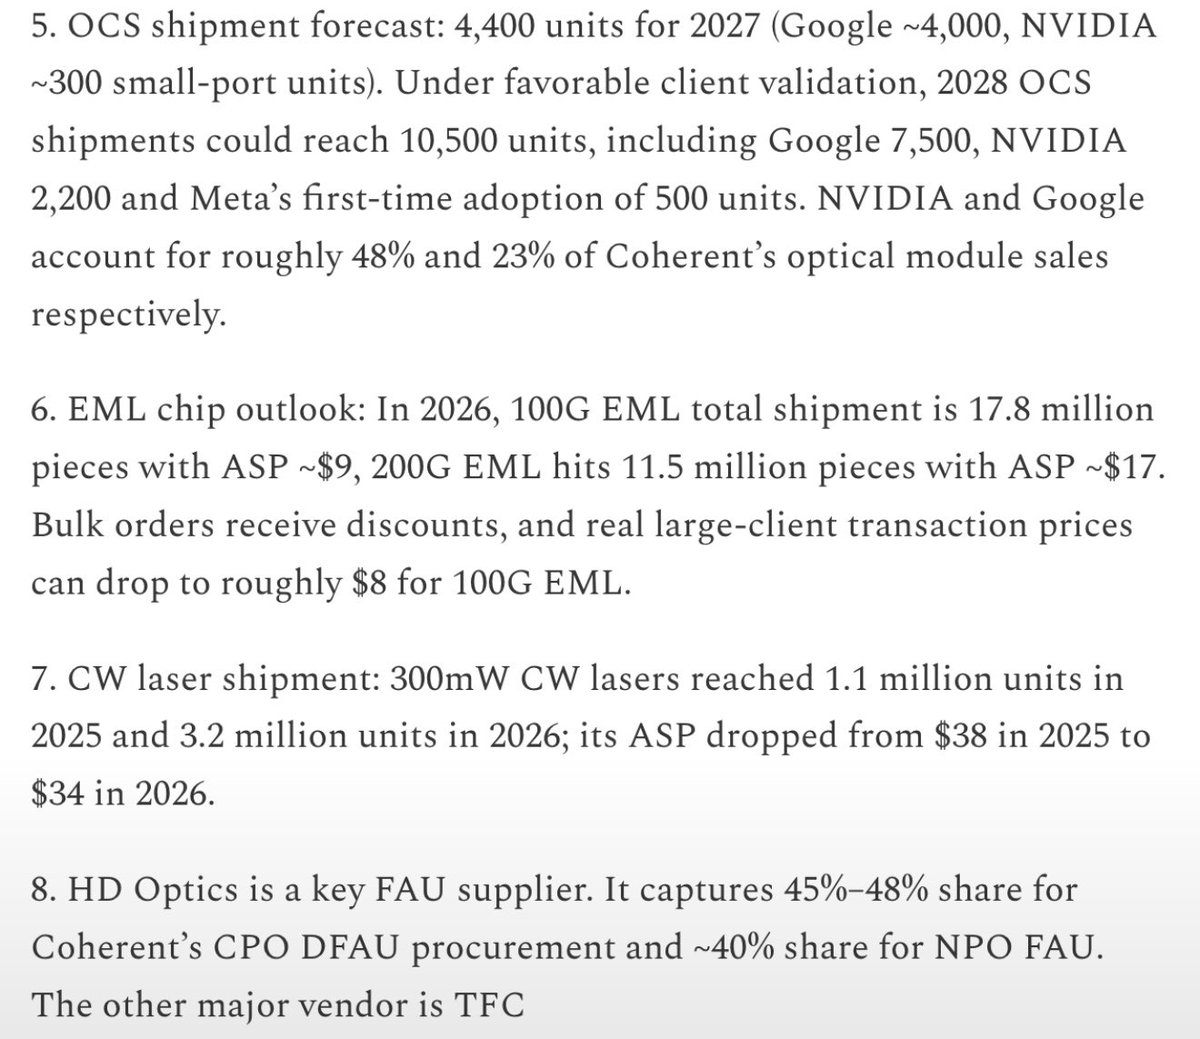
基于Coherenr的专家访谈内容,来估算COHR的业绩。 1、可插拔光模块(访谈给出量和 ASP): 800G产品 2025年 310 万只 × $415 = $12.9 亿 2026E 740 万只 × $370 = $27.4 亿 1.6T产品 2025年220 万只 × $1,320 = $29.0 亿 2026E 320 万只 × $1,100 = $35.2 亿 合计 2025年$41.9亿美金,2026E预计62.6 亿美金(+49%同比增长)。量在涨、单价在跌,收入增量几乎全靠出货。 注意这里是自然年,cohr财报年差两个季度(FY2027年 26年7月到27年6月底)。 2、工业业务 访谈内容直接给了收入: $22.1 亿(2025)→ $23.2 亿(2026)→ $24.8 亿(2027)→ $27 亿(2028),毛利率参考 2025 年的 34.2%。这块是慢变量。 3、两部分相加、不重复计算激光: 2025:模块 $41.9 亿 + 工业 $22.1 亿 ≈ $64 亿 2026:模块 $62.6 亿 + 工业 $23.2 亿 ≈ $86 亿 这还不是公司总收入。缺电信相干、存量低速模块、对外卖的激光/芯片,以及 OCS。 Cohr公司财年FY2026(截至 2026 年 6 月)实际收入约 $71 亿,和上面 2025 年的 $64 亿底盘是对得上的。 4、组件单独看很小,而且大概率是内部配套: 2026 年 100G EML 1780 万颗 × 约 $9 ≈ $1.6 亿200G EML 1150 万颗 × 约 $17 ≈ $2.0 亿300mW CW 激光 320 万只 × $34 ≈ $1.1 亿。 大客户成交价还能再低(帖子说 100G EML 可到约 $8)。这些支撑的是模块毛利和产能瓶颈,不是另一块可加总的收入。 5、2026 年业绩怎么落到 EPS 帖子给的利润率路径是:2026 年净利率约 17.8%,2027 年约 19%,2028–2030 年长期目标 22%–25%。这更接近 non-GAAP,不是 GAAP。 公司 FY2026 non-GAAP EPS 是 $5.61,对应净利率大概在 15% 出头,17.8% 是向上的斜率。 把缺口补上之后,自然年2026 年总收入更合理的区间是 $95–105 亿($86 亿底盘 + 电信/其他/OCS 约 $10–20 亿)。按 17.8% 净利率、稀释股本约 2.0–2.1 亿股: 1)收入 $100 亿 → 净利润约 $17.8 亿 → EPS 大约 $8.5–9.0 2)收入只有 $90 亿 → EPS 大约 $7.6–8.0 3)收入到 $105 亿 → EPS 大约 $9.0–9.4 这和华尔街对 FY2027(2026 年 7 月–2027 年 6 月)预期大约 $106 亿收入、$8.6–9.4 EPS 的共识是同一量级。当然也要注意日历zirsnnian和财年错一季,不能直接对比。 6、Cohr公司自己 8 月的口径是: FY2027 Q1 收入 $22–24 亿、non-GAAP EPS $1.85–2.05,并预计到 FY2027 结束前(2027 年 6 月当季)首次做出单季 $30 亿以上收入。 若 2027 年中已经跑到单季 $30 亿,FY2027 全年落在 $105–115 亿是说得通的。 8、2027 年 帖子没给模块量,只能用结构推 工业 $24.8 亿几乎可以锁定。 弹性在三块,帖子都没有 ASP: 1)OCS: 2026 年 1,400 台(Google 约 1,300); 2027 年 4,400 台(Google 约 4,000,NVIDIA 约 300 台小端口); 2028 年若验证顺利可到 10,500 台(Google 7,500、NVIDIA 2,200、Meta 首批 500)。 300×300 交换机单价若在几十万美元,2026 年只是几亿收入; 2027 年翻到三倍以上才开始影响总盘。512×512 要到 2029 年才量产。 2)NPO 2027 年下半年放量,目标 1.6T 引擎 22–23 万、3.2T 38–40 万、6.4T 7–8 万,且现有方案仍要 DSP。这是 2027 年下半年以后的增量,不是 2026 年的数。 3)InP 6 英寸产能 2026 年上半年已翻倍,2027 年再翻一倍,对应 CW、EML、NPO、CPO。 若 2027 年收入做到 $115–125 亿、净利率 19%:净利润约 $22–24 亿,EPS 大约 $11–12。这要模块继续放量,并且 NPO/OCS 开始贡献,访谈数据还不能直接加出来的。 9、需注意的几个点 1)客户很集中:NVIDIA 约占光模块销售 48%,Google 约 23%。 OCS 2026–2027 年几乎就是 Google。 2)DSP 2026 年 9 月起涨价,成本大约 +12%,从 2026 年四季度开始体现;公司打算按季度合同把大部分转嫁出去。转嫁若滞后一季,毛利率会先被压。 明确一点,这组数字是专家访谈笔记,不是公司指引。和已披露的 FY2026 大约 $71 亿、Q4 收入 $20.5 亿(数通 $16.2 亿、工业 $4.3 亿)方向一致,但日历年和财年错位,直接同比会偏。 Cohr专家访谈内容原帖: https://t.co/9fEyoH8FbP
qinbafrank 的图片 1
qinbafrank 的图片 2
71
1.8万 followers
Views4.1万
我之前一直强调,10月真正的大跌可能还没有来。连续观察这几天的盘面,我现在反而更加确信这个判断。最危险的地方在于,目前的下跌可能还只是存量多头撤离,真正的新增做空力量甚至还没有大规模入场。$QQQ $SPY $SOXX $MU $NVDA 半导体连续八九个交易日遭到抛售,存储、光模块、GPU、CPU、AI算力云几乎全线破位。但$SPY并没有同步崩盘,道指甚至还能上涨,金融、医疗等板块仍然存在资金承接。 这轮行情最诡异的地方,就是半导体已经跌得如此惨烈,整个美股市场却还没有出现全面恐慌。 我倾向于认为,现在主要是前期拥挤的AI多头持续降低仓位,而不是空头已经完成一轮大规模进攻。 摩根大通近期的资金流分析也指出,相比7月,目前市场抄底意愿明显下降,空头仓位相对较低,杠杆ETF的风险敞口却依然偏高。 这几项放在一起非常危险。 多头不愿意买,原有资金不断撤离,空头甚至不需要大规模增加仓位,就已经能够让半导体连续创新低。 7月的调整虽然猛烈,但空头回补和抄底资金很快推动了V形修复。而10月连续极端超卖,市场却迟迟没有出现真正的主动买盘。 现在的走势反而越来越接近3月。不是某一天突然崩盘,而是持续消耗多头,每次反弹都有人减仓,直到市场风险偏好进一步恶化。 更麻烦的是,$TSM、$ASML交出不错的业绩,依然无法改变半导体的整体弱势。美债收益率回落,也没有带来明显的科技股反弹。 当基本面利好无法推动上涨,技术性超卖也吸引不到资金,就不能再简单按照7月的经验判断底部。 我现在真正警惕的是下一阶段。 如果$NVDA、$AVGO、$MU继续破位,AI算力公司的融资压力进一步扩大,原本局限在半导体内部的抛售就可能逐渐传导至整个$QQQ,甚至拖累目前相对抗跌的$SPY。 一旦指数层面的风险控制、杠杆平仓和新增空头开始共同作用,卖压就可能进一步放大。 当然,目前无法证明空头一定会大规模进攻,但现阶段仅靠存量资金撤离,就已经造成如此严重的下跌,本身已经足够值得警惕。 我之前说大的还没来,并不是认为半导体还必须再跌多少,而是整个美股市场的风险可能还没有充分释放。 短期我依然不排除出现猛烈的超跌反弹,甚至单日上涨5%以上。但如果反弹无法持续,$SOXX仍然跑输$SPY,机构资金没有重新回流,那么这种上涨对中期趋势的意义非常有限。 7月最怕踏空,3月最怕反复抄底。现在10月的资金结构,正在让我越来越警惕后者。 我的判断依然偏悲观,10月剩余时间继续控制仓位,保持现金。 真正危险的不是半导体已经跌了这么多,而是半导体已经跌成这样,整个美股大盘却可能还没有真正开始补跌。
75
15.1万 followers
Views3.9万
我个人认为,现在就可以入一点了。我今早刚刚也止盈了部分Tmobile,加仓了MU。现在上游硬件就是我几个月来一直给大家说的,超宽幅震荡跷跷板行情。上不能突破,但下有支撑,你画两条线(Leopold贱卖日和后面的大反弹),就在这个区间里。为什么会这样呢?我多次会员Space分析过了,不存在打破周期律这一说。投资的景气周期是行业景气周期的一半,我几个月前给大家的估计是,行业景气周期还有一年,但投资的景气周期的大行情就已经见顶了(见下贴)。最近他们的财报和前瞻指引,完全应证了这一预测,这也是市场趋于谨慎的原因之一。但是我也讲了,既然行业景气周期还在,它也会有支撑,进入超宽幅震荡行情。尤其是我们看到国债收益率暂时企稳了,这就是我说的空头过分拥挤是不可持续的。长期肯定还要走高,但短期的“小阳春”也会提供支撑。 PS 我刚刚发过一遍,但是忘配上以前那个贴了,这次附上了,大家再去看看这里面的逻辑 https://t.co/0iJEpc8PL3
陶瑞 TaoRay 的图片 1
77Views3.8万
其实接下来只要证明一件事,后面非硬件公司财报营收超预期增长,这波回调就结束了。 本来就是鬼故事,不就担心大科技没钱烧了吗,ai 是泡沫吗,那营收就是最好的证据。 下周有 meta 谷歌 微软,这三家够证明一切了,特别是 meta,扎克伯格这次就由你拯救世界了!告诉全世界,你不是外行!! Buy the dip,长期持有,Discord在个人资料。
78
40.7万 followers
Views3.8万
摩根士丹利:中东原油出口量接近战前水平 包括不走霍尔木兹海峡路线的出口在内,中东上周原油出口初步估算为1700万桶/日,约为战前水平的94%。沙特红海装运量达到300万桶/日,其中约75%向北流入地中海(上述数据仅涵盖原油) Vortexa的数据显示,成品油运输量最多仅恢复至正常水平的50%。按七日平均值计算,包括液化天然气和液化石油气船,每天经霍尔木兹海峡驶出的油轮为8艘,与前一周持平。存放在波斯湾内船舶的石油减少1500万桶,至1.65亿桶,反映出驶离波斯湾的油轮依然很多。
80
16.1万 followers
Views3.8万
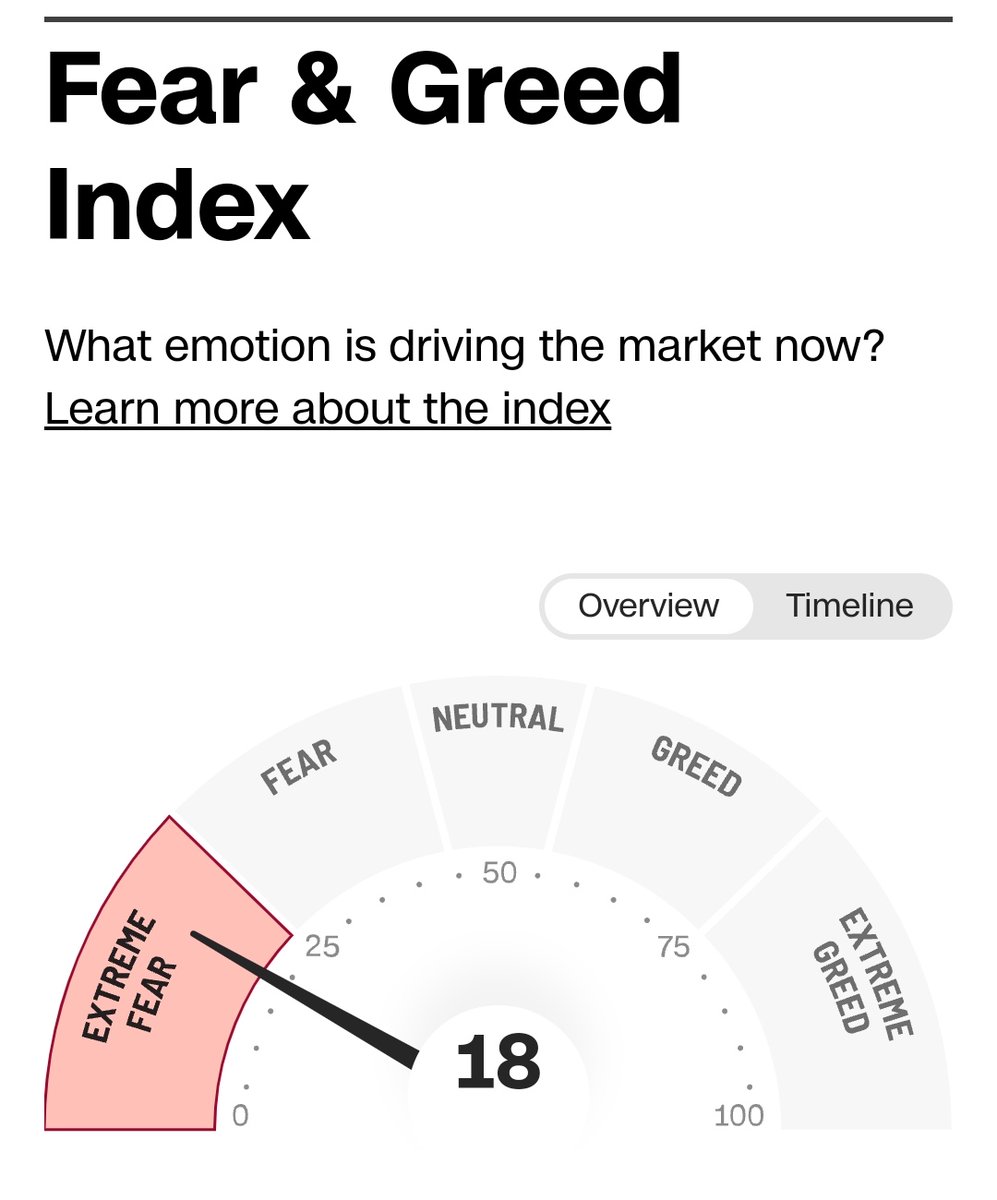
CNN恐惧贪婪指数过去六个月内的新低17 进入极度恐慌区间,过去两年内有三次恐惧贪婪指数跌倒个位数分别是: 26年三月底伊朗战争期间, 15年11月中美国政府关门、缩表到尾声的流动性小冲击叠加市场第一次质疑资本开支问题; 25年4月初关税贸易战解放日之后川普TACO之前。 当下CNN恐惧贪婪指数只是过去两年的第四低,但这一次恐贪指数下跌速度则是过去两年最快,只用了5个交易日从46跌倒17,之前这个跌幅基本上要花一个月时间。能看得出这次市场情绪转变之快、之急。 很多标的也再次进入高性价比区间 本条由@bitget_zh赞助,「Bitget 买美股:秒级入场,丝滑交易
qinbafrank 的图片 1
82Views3.7万
我有很大仓位的存储,非常大,为了对冲半导体的风险,我买了 30%仓位的谷歌做对冲,这部分谷歌今天发挥了作用,虽然仓位不大,但是对内心的安慰作用还是非常巨大的。我也强烈建议拥有半导体的朋友,同时买入大科技(nvda 特斯拉除外),这类大科技能平滑你的收益曲线,对你长期持有半导体会非常有帮助。 Buy the dip,长期持有,Discord在个人资料。
86
15.1万 followers
Views3.4万
真的很吓人。我也不确定市场里面是不是先交易了cash is trash。我必须强调年初以来的观点:用6巨头代替指数基金是明智的,现在更是如此。他们是现金牛,强劲的盈利,正在把分母做大,这是非常重要的安全垫和未来成长动能。而指数基金的风险和机会成本正在变得不划算。我之后还会有两个数据来印证这一点。
陶瑞 TaoRay 的图片 1
88
40.8万 followers
Views3.3万
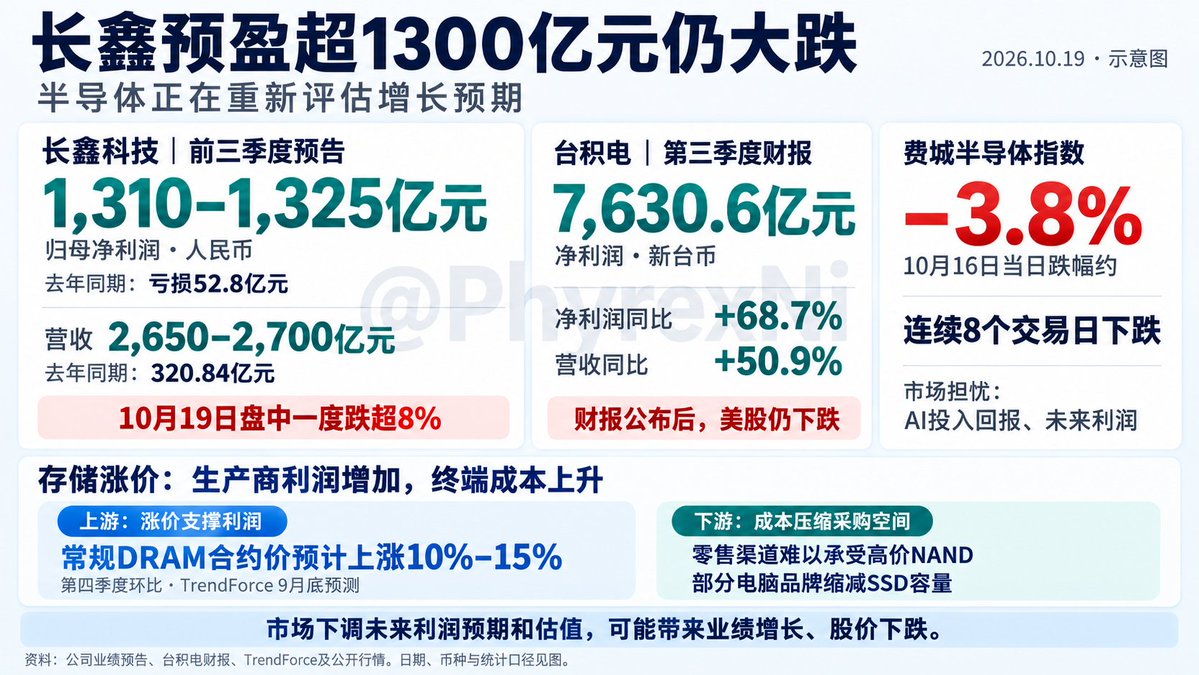
长鑫预盈超1300亿元仍大跌,半导体正在重新评估增长预期 长鑫科技预计今年前三季度营收达到 2,650 亿至 2,700 亿元,去年同期只有 320.84 亿元,归母净利润预计达到 1,310 亿至 1,325 亿元,去年同期还是亏损 52.8 亿元。这样一份业绩预告公布后,10月19日股价盘中仍然一度下跌超过8%。 在看最近全球半导体行业的走势来看,整体都并不乐观,费城半导体指数已经连续八个交易日下跌,当天跌幅约3.8%。台积电第三季度营收同比增长50.9%,净利润同比增长68.7%,达到7,630.6亿元新台币,但财报公布后也仍然是下跌的状态。 而导致半导体行业整体下跌的主要原因是来自投资者对 AI 投入能否持续、未来利润能否兑现的担忧。 存储芯片涨价,让长鑫这类生产商赚到了更多钱,但到了手机、电脑和零售商那里,就变成了更高的进货成本。 TrendForce 在9月底预计,第四季度常规 DRAM 合约价格还会上涨 10% 至 15% ,但零售渠道已经越来越难接受高价 NAND ,一些电脑品牌也开始减少主流机型的 SSD 容量来控制成本。 美光、SK海力士和三星也要面对同样的问题,投资者买入时,也会提前把未来的利润增长算进股价。如果股价已经涨了很多,一份漂亮的财报可能只是兑现了之前的预期。此时,只要市场担心芯片涨价放缓,或者客户减少采购,就可能下调对未来利润的判断,也不再愿意用之前的价格买入。 这就会出现公司赚得更多,股价却下跌的情况。 一个 @Gate ,交易更多市场
Phyrex 的图片 1
93Views3.1万
人人都在讨论 SOX 会不会打破近20年的连跌纪录,我就在想,这种快20年才遇到一次的极端行情,难道我们只看到了恐慌,就没想过这背后可能藏着多大的机会吗?😅 上次出现类似的极端连跌,后面不也迎来了暴力反弹?难道非要涨回去了,大家才相信机会来了?🤣 AI需求崩了吗?台积电财报暴雷了吗?半导体突然没人要了吗?都没有啊!🤦 基本面没崩,先崩的是市场情绪!跌到这种极端程度,自然会有资金开始寻找机会。钱又不傻,难道放着便宜筹码不捡,非要等涨上去再追?😅 我知道现在大家都很难受,账户天天缩水,很多人甚至连补仓的钱都没有了。但越是这种时候,越要保持清醒!没人知道底在哪里,但恐慌总有退潮的时候。如果长期逻辑没有变,为什么要让短短几天的暴跌,推翻自己几个月甚至几年的判断? 最可惜的不是没钱抄底,而是熬过了最惨烈的下跌,却在最恐慌的时候把筹码交了出去。😅 喝了这碗热鸡汤,振作起来,真没什么利空,无非就是鬼故事担心市场又没钱了,ai 又要泡沫了,这应该是今年第三回这个剧本了,真别再上当了😅😅别让短期的恐惧,毁掉长期的收益! Buy the dip,长期持有,Discord在个人资料。
95
22.7万 followers
Views3.0万
纳斯达克大跌,市场陷入极度恐慌,VIX飙升28% 以科技股为主的纳斯达克100指数期货跌破29,835点,较仅10天前的高点累计下跌6%;景顺QQQ ETF下跌超过2%,至712美元附近。 资金从高估值科技股转向医疗保健、金融等防御性板块,加上油价上涨,标普500等大盘指数也承受压力。 CNBC主持人吉姆·克莱默称,这是今年表现最糟糕的交易日之一,原因包括油价上涨,以及一家大型对冲基金倒闭的传闻。被迫抛售进一步加剧了尾盘的急跌。 许多人将这种极度恐慌视为耐心买家的逆向入场信号,但随着期权到期日临近,市场仍保持谨慎。
99Views2.9万
想更新下目前个人的心态: 全仓无现金,大账户两只股票。我觉得很安稳,也睡得好。当然,睡得好的另外一个原因,是因为平时要花精力看两个孩子,白天有时还会去健身,晚上实在太累了,几乎不可能睡不着。自从我健身以来,睡眠变得非常非常好。 我所持仓的股票其中之一, solana:RKLBnAXGqv31iZomqsuAWkQm1aqC7JwwvbCfzGdqAhz, 股价在相对低点反而让我安心,我不用老担心是否要卖出。我是一个股价越高越影响睡眠的投资者。市场上对 Peter Beck 以及中子火箭充满了质疑,我的内心从来没有动摇过,仅仅是对这家公司股价的期望值变低了而已,而这个期望值也只是短期到中期的,对它长期的股价回报,我没有任何的质疑。 身边有一些早期投资者从股价四五块的时候开始投资,一直持有到最高点 150 块。但在从 150 块下跌的过程中,相反可能因为过往对它的信任,今年在这只股票上产生了重大的亏损。我自己是在 RKLB 10 元左右首次买入 1000 股。从起点到现在的价格 50,其实也涨了 5 倍;而从起点到最高点 150 的价格,涨了 15 倍。这两个数字看似差距很大,不过对我而言,这在过去两年已经是非常好的投入产出比了。我非常开心,在这家公司投入了巨大的时间和精力,且取得了不错的回报。 我希望对 RKLB 的投资是长期的,而不是短暂的。目前我已经持有两年,接下来希望至少还会持有 2 到 3 年。RKLB 从某种程度上改变了我对美股的看法,改变了我对成长股的看法,塑造了我的投资理念。感谢他。 第二只股票是 SpaceX $SPCX SpaceX 这家公司我真正开始花大力气关注它,也仅仅是一年以前。在此之前,我对它的了解其实非常少。在过去一年的时间里,我从不太了解 SpaceX 的各项业务,到现在对它的基本面以及财务数据都有了全面的掌握,为我以后像持有 RKLB 一样更加长久地持有 SpaceX 打下了基础。 SpaceX 刚好契合了我对商业太空和 AI 的投资需求,可以说是我在美股最完美的投资标的,没有之一。 所以 RKLB 对我来说是那家在对的时间遇到的对的公司,而 SpaceX 是那家我非常幸运能够在它上市之前就关注、且在上市第一天就持股,并且完美符合我投资需求的公司。前者看对眼了,时机对了,是我主动去寻找的标的;后者从一开始就关注,公司也足够强大,是像一块磁铁一样吸引我每天关注的标的。 感谢大家!
101
7.4万 followers
Views2.9万
其实A9、A10的重点在于资产“质量”,是否是productive assets (制造现金流的资产), 房子不出租,要维修、管理费、地税,其实是支出。国内即使一线城市的豪宅也价格砍半了,流动性极差。 反而即使只有两千万美金的流动性强的金融资产,制造16%的年回报,也有3.2百万美金的回报(在离岸0赋税)。 每年2.14千万人民币/2.5千万港币的现金流,大部分家庭也用不完,过得不错。 回报砍一半也不赖。 我有个接近A10(大部分是金融资产)的好兄弟,40多了岁,可惜还是没法找到合适的人。我问他有什么要求,他说想要有感觉的,存粹、简单、善良的。 他唯一还有的念想是有自己的孩子。本想劝他代孕两个,自己养,但想想孩子还是要有妈妈的。 他有见识、阅历,就是“剩下”没太多时间试错了,也小心翼翼。之前朋友介绍了几个女生,都没能开花结果。 其实适合他的女生要配合他,懂得聆听,以建立家庭为主,而不是强调新时代的独立女性(什么要工作,不靠男方,有时候真不明白,都成立家庭了,为何又分彼此),钱、资源都不缺,建立信任和共识更重要。 其实我认识的大部分有quality assets 的A9、A10朋友,需要女生最主要还是要人品好、善良,不需要什么特殊背景,他们都有自己一套成功方程式,也不需要,政治/商务连姻,他知道科技的力量,钱够用就可以, 每年增值20%以上其实足够了。 但不少女生接触他反而表现“过度的精明”,甚至,之前,有一位,直接问他身家有多少,另外有一位更问婚前婚后财产的分享,他虽然脾气好,但也苦笑不得 (这是奔着离婚分财产来的?),之后,把帮他介绍的朋友臭骂了一顿,说没做尽调。 他主要时间用在健身、锻炼、看书、坐禅,每天4-5个人照顾自己,现金流每月到账… 圈子也越来越小, 自己也越来越简单了。 唯一的遗憾,就是还没完成他父母和自己的心愿,有下一代。 他概叹时光流逝,之前把青春努力一心一意的扑在事业上,没结婚生子。 他也概叹时间过去了,也没法追回,上天都是公平的,有得必有失。 “随缘吧…” 这是他口头禅,是一种无奈和期待。
102
13.5万 followers
Views2.9万
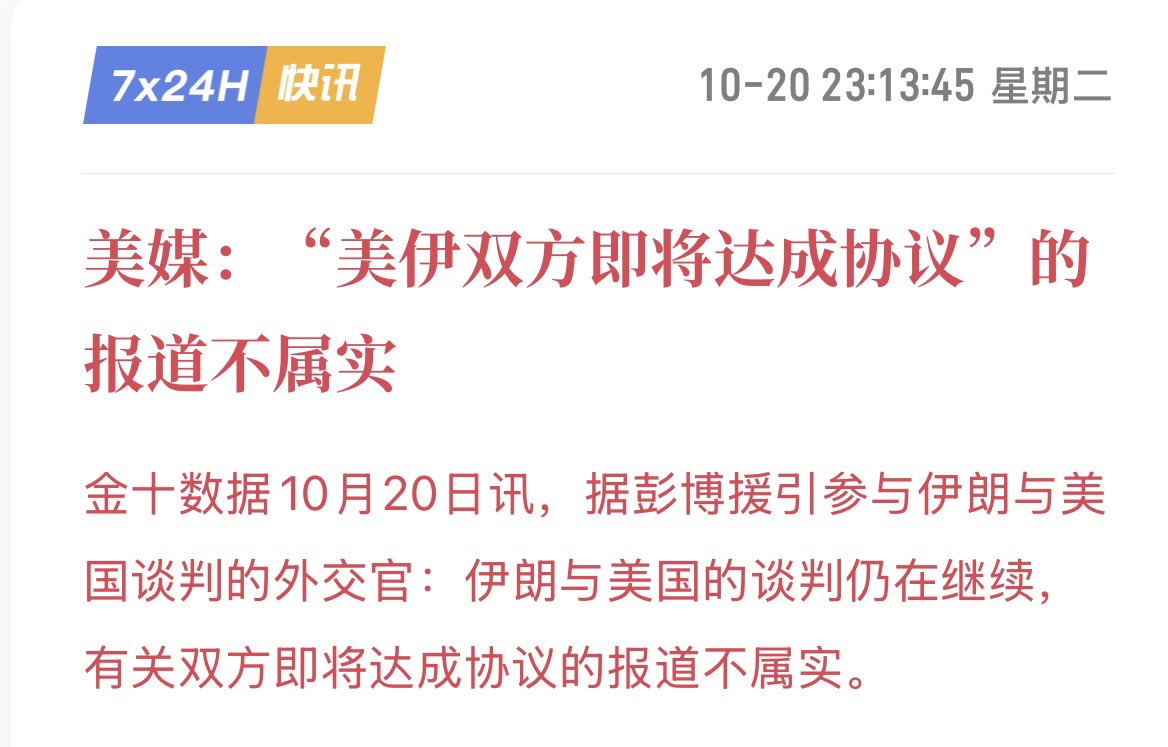
美股被川普要打击伊朗吓坏了! 我的判断,如果再次打击,油价可能150! 而且很久下不来。俄罗斯损失的油气管道和设施、霍尔姆斯海峡损失的油轮,没有一两年补补回来! 世界经济可能需要经历长时间的油气涨价的严峻考验。 不是吓唬人,我也是美股多头,但川普的美伊战争的确生不���时。
105
9.8万 followers
Views2.8万
戴蒙一场专访,全世界只记住两个词 华尔街日报周一放出了摩根大通CEO戴蒙的一场专访。 英文快讯截走一个词booming,中文圈更爱转另一个数字,要跌40%。 好消息和坏消息都有人抢着传,就是没什么人传完整。 他说通胀黏了五年。这句话没有流量。不吓人,也不让人兴奋,放在标题里没人想看。可如果你真有美股仓位,拿着仓位在过日子,这六个字比前面两个词加起来都沉重。 看看数据就知道了。9月CPI同比3.7%,8月还是3.4%,伊朗动手之前只有2.4%。汽油一个月拉了9.1%,当月涨幅差不多一半是它贡献的。 核心CPI 2.6%,也比预期高。美联储9月12比0全票加了25个基点,利率回到3.75到4.00。沃什在发布会上说了一句值得截图的话:通胀太高了,高得太久了。10年期美债月初盘中摸过5.35,上一次出现这个数字是2002年。 我看到有博主说别太当真。戴蒙2022年喊经济飓风要来,2023年标普涨了24%,银行CEO讲最坏情景本来就是工作需要。有道理,他猜拐点的手感确实一般,这次他自己也认了,哪天下行、因为什么下行,今天没人知道。但通胀3.7%不是他在猜什么东西。你打开手机看看加油站的价格就知道这个数字是不是真的。 戴蒙真正在说的是一条因果链。经济太好了,就业太稳了,物价就是下不来。政府赤字没有收敛的意思,全球在重新扩军。贸易体系和医疗体系都在重组,方向都是涨。 他连AI都算了一笔,建数据中心要人要钢要水泥要服务器,短期就是在推物价,至于通缩什么时候来,他也说不准。摩根大通内部把加息、降息、滞胀、大盘跌四成、信用利差翻两三倍全做了压力测试。他没有在赌哪个会来,他是每一个都准备了。 去年那个利率一路下行的剧本废了。经济越稳,就业越满,美联储就越没有理由松手。标普现在远期市盈率19倍,倒过来盈利收益率5.3%左右,10年期美债也在5.3%上下。 买一篮子美国最好的公司,跟把钱借给美国政府拿到的回报差不多,股票该多给的那份风险补偿,快被利率吃干净了。盈利端本身没问题,已出财报的一小批公司里84%超预期,利润在涨,企业和家庭都没过度加杠杆,这些戴蒙亲口确认了。 但10年期站在5%上面,越是靠三五年后的故事撑价格的票越先扛不住。你手里有多少是靠今年赚到的钱撑着的,有多少是靠故事撑着的,这个比例值得今天晚上认真算一下。 10月28号议息会议,期货市场八成多押按兵不动,近两成押再加。汽油价格不回头,加息预期只会继续往上走。 我反复听了两遍这个专访,最后记住的既不是booming也不是跌40%。是戴蒙说摩根大通从来不猜时间点,只把每种剧本都准备好。 听起来像正确的废话,但你翻翻自己的持仓,有几个人真的给自己写过两种以上的剧本? 不加杠杆,手里留现金,做到了就是护城河。
117
13.7万 followers
Views2.5万
除了加息 短暂的加速市场下跌因素是美伊升级 霍尔木兹海峡接连7搜油轮被袭击 油价再成压力位 油价不降继续涨 拉爆美国通胀 加息就是持续渐进 而且可能没什么卵用 大家的预期就开始悲观 因为按照美伊冲突升级的推演 后面就是cpi暴涨 利率暴涨 全球股票暴跌 当然加密市场也不能幸免 crcl 腾讯 茅台也都可能跟跌 没办法的事情 只是孩子和洗澡水一起泼出去的时候 记得把孩子抱回来 洗澡水嘛 迟早也要泼出去的
120
3.3万 followers
Views2.5万
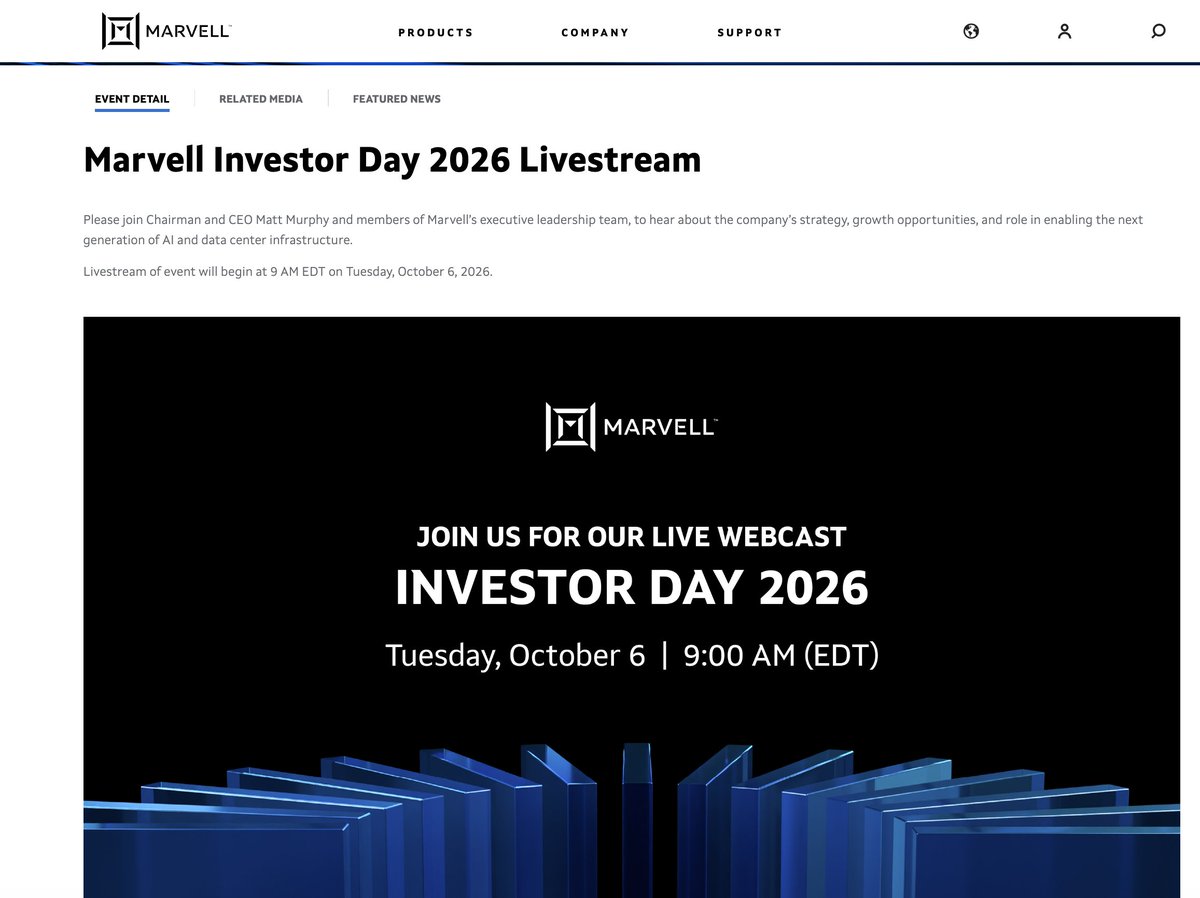
$MRVL我投资了三年,投资者日正式倒计时 5 天,这是我 10 月最期待的一天,我最期待内存墙、谷歌合作、scale up市场的答案,这会指导我们整个 27 年的投资路线和选择 我在评论区放了直播的链接,一起收看 🫡 1/ 如果你相信 AI,那你应该相信 MRVL 互联是瓶颈,是机会,是打破内存墙的重要途径,是定义下一代基础设施的关键线索 芯片算得越来越快,真正卡住的常常是数据,内存装不下,芯片之间传不快。MRVL 的很多产品,做的就是把数据搬得更多、更快 为什么偏偏是这一天?8 月底财报会上,分析师连着追问谷歌那份合作到底有多大。CEO Matt Murphy 的回答是,按全部门槛算满,确实是个 monster number,但要等投资者日放进语境里讲 2/ 我最想听到这 3 个答案 > 谷歌这份长期合作,钱什么时候来?合作围绕 TPU 生态,覆盖推理芯片、存储控制器、网卡、内存接口等多类定制芯片 > 内存墙MRVL怎么打破?Murphy 说,CXL 内存扩展(让服务器在自带内存之外再多挂一大块)已经在多家云厂大批量部署,投资者日会专门有完整的一节讲它 > 互联需求能长多大?Scale-up 网络是把几十上百颗芯片连成一台大机器,规模一大,铜线的距离和带宽不够,就开始换成光 让我们一起来听听公司的策略、增长机会,以及它在下一代 AI 和数据中心基础设施中扮演的角色。美东 10/6 周二早上 9 点直播,北京时间当晚 9 点。 届时我一定会为大家带来我的深度解读 3/ 非常谢谢@MarvellTech 公司的愿景和提供的技术,这是真真切切在推动行业的进步 出处 [1] Marvell FY27 Q2 财报电话会,2026-08-27,官方录音 https://t.co/UFro9qwu8a [2] Marvell 8-K,与谷歌的合作及权证,2026-08-19 https://t.co/fvUjyrMMhC [3] Marvell 投资者日 2026 https://t.co/sXcB4NYHzE
美研芒格君 的图片 1
124
2.8万 followers
Views2.4万
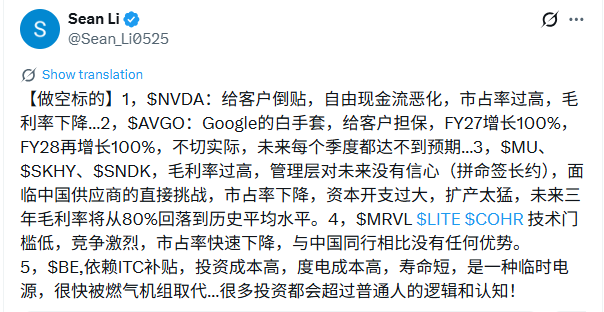
我本来懒得搭理你了,你还没完没了的在这恶心人,别怪我嘲讽你了。 你九月初发的贴,做空几大科技公司, 基本大部分是我的持仓。一个月过去了,脸被打肿了吗?能不能承认是自己错了,还是继续嘴硬?另外你说做空,真的拿出真金白银去做空吗?还是只是嘴炮? 被你嘴上做空的有,英伟达,博通,MU, MRVL, LITE, COHR, BE, NBIS, CRWV, 甲骨文。 如果反着跟你买的话,一个月下来应该至少有20%以上收益,实在是太“准”了!
Darren北美投资 的图片 1
Darren北美投资 的图片 2
130Views2.3万
关于美光的买点,今天 980 是一个,这是美光 60 日均线支撑,日内已经四次试探反弹。 然后接下去就是 930,930 是一个非常强的支撑,这里至少聚集了三周的筹码,我不认为美光这波回调能够跌破这个位置,除非出现实质性的利空。 目前消息面上看不出有啥坏消息,有人说长鑫的突破,但是长鑫自己跌的妈都不认了,怎么看都是跟长鑫没关系。😅 汇报完毕了,你们爱买不买…我已尽力🥰 Buy the dip,长期持有,Discord在个人资料。
134
14.0万 followers
Views2.3万
AI狂热、市场定价与长期回报 李录: 市场从一开始就一直会做一些很奇怪的事情。过去如此,将来也大概会继续如此。 但市场在任何一个时点决定做什么,其实完全没有必要支配你的行为。这恰恰是本·格雷厄姆最重要的洞见之一,也是他对投资世界最重要的贡献之一。 比如说,我最近看过一份募资材料。有一家公司把自己称作“研究实验室”。它现在每年烧掉数百亿美元,同时还承诺,未来会继续烧掉数千亿美元。 它告诉你,它正在创造一种具有变革性的技术;但与此同时,它又说,这项技术有大约10%的概率把所有人都杀死。 这些话就写在募资材料里。 然后,它邀请所有人至少投入1000亿美元,并且按照2万亿美元的估值来给它定价。如果这里面存在任何逻辑上的一致性,那已经很令人费解了。 这其实是一个非常极端的例子,说明市场有时候能够非理性到什么程度。这些事情不可能同时都是真的,但市场现在就是到了这种位置。 这也说明,这种状态不可能以一种理性的方式长期持续下去。如果你回头看几百年的市场历史,就会发现,市场的确会在相当长的一段时间里做非常奇怪的事情。 举个例子。从2010年开始算,过去大约16年里,标普500的年化回报大约有14%到15%。但是在此前的10年,也就是2000年到2010年,它的年化回报几乎正好是0,甚至略微为负。如果把这26年放在一起看,长期年化回报大致又回到了高个位数。 这其实差不多就是合理的长期水平。 你想一想:在这段时间里,实际GDP增长可能大约2%;再加上2%到3%左右的通胀,合在一起,名义经济增速大约就是4%到5%。 而上市公司通常会比整体经济表现稍好一些,尤其像标普500这样,它本身经过筛选,留下的是大约500家最优秀的企业。所以最后得到一个高个位数的长期回报,并不奇怪。 而这恰恰就是市场长期以来的平均水平。所以,这应该成为一个非常重要的基础锚点:你长期究竟应该得到什么样的回报,以及市场最终会怎样回归理性。 但是在这个长期趋势之间,市场会不断出现一段一段的偏离。有时候,这种偏离还会持续非常长的时间,并且走向极端。 我们刚才举的那个例子,至少会让人觉得非常反常。但这种事情确实会发生,而且历史上一直都在发生。
141Views2.2万
战争造成的下跌,历来都是买点,这几乎是美股亘古不变的真理。美伊打到现在,制造了多少次恐慌?又有哪一次最后没有修复?🤣🤣 现在已经到了最难熬的决战阶段,越是这种时候,越要咬牙扛住! 今年确实很难,但多头如果从头拿到尾,照样是赚钱的。如果你现在还在浮亏,我认为也只是暂时的。我们做多的从来不是短期情绪,而是企业不断增长的盈利能力,是 ai 带来的生产力革命!😎 我始终相信,我们站在历史正确的一边。战争会结束,恐慌会消退,但科技进步不会停止。做多 ai,做多纳斯达克,做多地球!剩下的全是噪音!😏🤣 我知道很多人现在很难受,我也在亏钱,我的账户也不是每天都在涨。大家亏的钱,我一分也没少亏。我一直都在,也会继续陪着大家。行情好的时候一起赚钱,行情差的时候就一起熬,没什么大不了的。��慌,别在最难的时候自己先认输了!别自己吓自己!拿住,睡觉是你现在唯一要做的😅 Buy the dip,长期持有。Discord在个人资料。
142
10.1万 followers
Views2.2万
美股盘前 存储和半导体反弹的挺猛的 看看开盘是继续放量向上冲还是如何 这次和上次7月挺像的 都是基金被爆 然后大家冲进去捡尸体 目前还是定价fed 89%十月按兵不动 变数是meta goog的财报 1. 他们的ai投入有没有增加收入 2. 会不会继续加大投入 1其实是疑问 2其实都无所谓了…肯定要投入 不然谁知道会不会未来被彻底淘汰 囚徒困境了 晚安,玛卡巴卡
144
11.1万 followers
Views2.1万
ASML发布季度财报,利润暴涨133% 2026年10月14日,全球最重要的半导体公司之一,荷兰的ASML,发布季度财报。 营收为117亿欧元,同比增长55%。 净利润为50亿欧元,同比增长133%。毛利率达到58%。 该公司约有4.6万名员工。 目前,ASML的总市值约为 6500 亿美元,在欧洲排名第一。 ASML是世界上高端光刻机的最重要制造商。 ASML是纳斯达克100指数、半导体指数成分股公司。
146Views2.1万
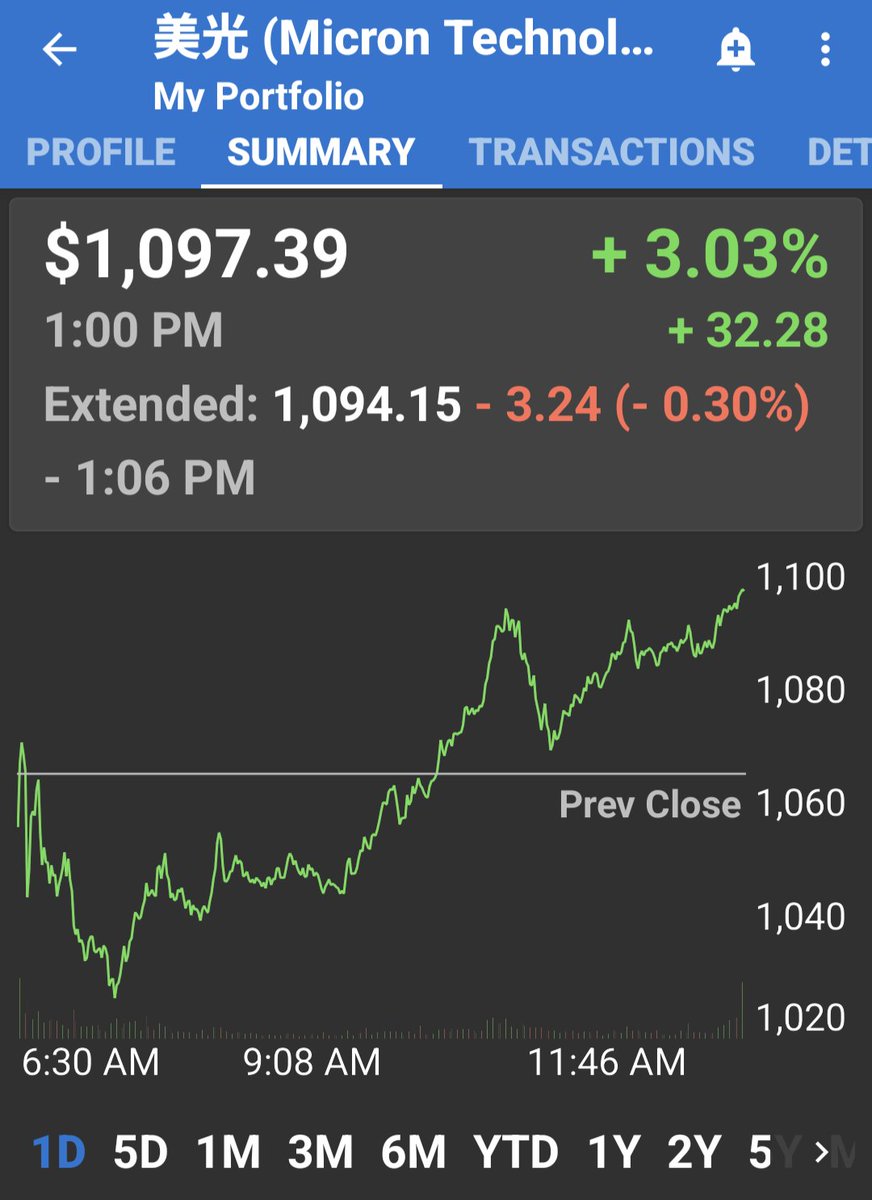
现在这么悲观的情绪,这么恐慌的市场,以现在这种状态进入下周财报季,后面中期大选,再后面圣诞行情,我都不敢想之后会涨成什么样!! 我非常的确信,今年纳斯达克还会继续破新高,美光继续破新高!!!(插个旗,此时mu:875)。 Buy the dip,长期持有,Discord在个人资料。 https://t.co/JakJZoeBNW
美股仙人(全网吹存第一人) 的图片 1
147
4.6万 followers
Views2.1万
上周末YouTube复盘笨猫专门详细分析过:存储近期手感非常不好,务必谨慎,这周继续下砸,马斯克发文的事情只是导火索 核心是中线抛压,新资金要等获利盘落袋出完才会进场。 接下来盯三点:1,是否缩量下跌、放量收复,2,关键点位能否站回,3,龙头海力士,美股SNDK是否���企稳,4,力度和持续性
149
40.8万 followers
Views2.0万
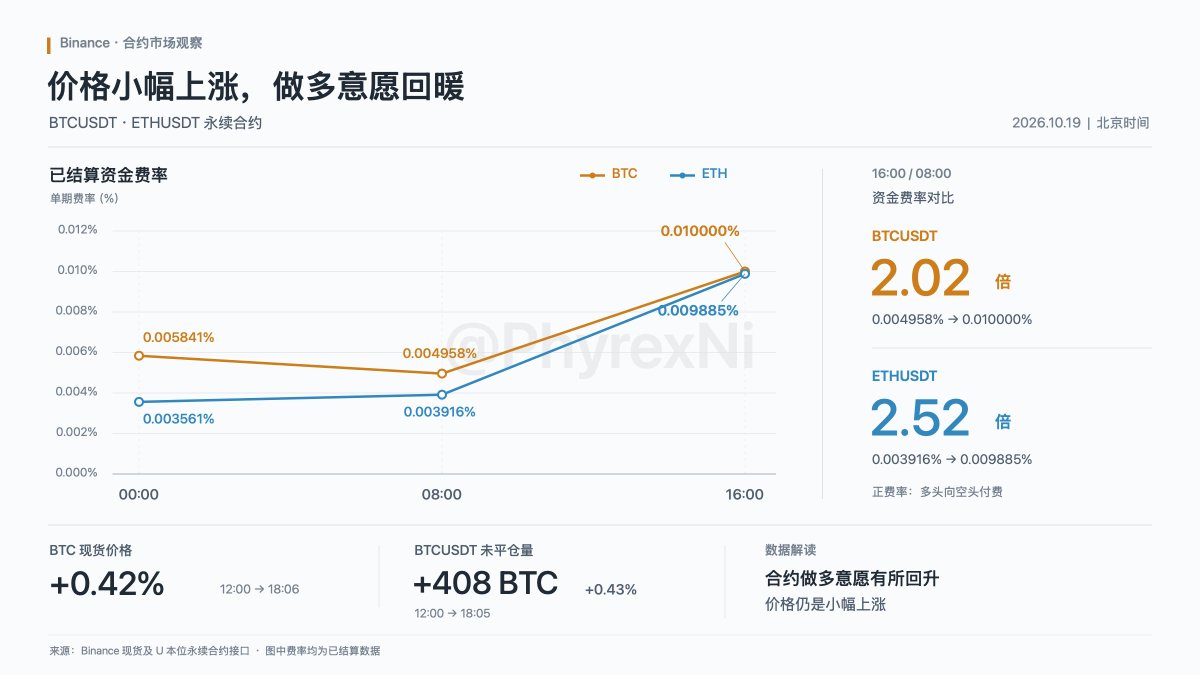
BTC 小幅上涨,合约资金开始押注反弹 从 Binance 今天下午的数据来看,BTC 和 ETH 的合约市场做多意愿有所回升,有资金在提前押注后面的上涨。价格还没有明显走高,合约持仓和多头支付的资金费已经开始增加。 截至到目前,BTC 较中午上涨约 0.4% ,合约持仓增幅也在0.4%左右。同时,BTC 下午16点结算的资金费率,从上午的0.004958%升至0.01%,ETH 则从0.003916%升至0.009885%。同样金额的多头仓位,资金费分别达到上午的约两倍和2.5倍。 个人观点来看更像是看涨资金在小幅加仓、等待反弹。持仓增加说明有新的合约仓位进入,正资金费率上升则说明做多的需求相对更强。不过新增的做多力量还没有把价格明显推上去。 后面如果买盘继续增加,这批提前加仓的多头就可能推动反弹延续。如果价格迟迟涨不动,甚至开始回落,押注上涨的资金就可能撤退,尤其是高杠杆多头,被迫平仓时反而会增加下跌压力。 目前这组数据偏向于做多情绪回暖。接下来的重点就要看美股开盘后,美国投资者的表现。 一个 @Gate ,交易更多市场
Phyrex 的图片 1
151
4.5万 followers
Views2.0万
什么是取舍?什么是交易? 我预计下周“半导体们”最少会反弹10%,但是我不知道从哪个点开始反弹,有可能他妈的周1周2先跌个10%,再反弹个15%,所以我不做; 但是我知道,半导体反弹,大饼以太也会反弹,但是半导体大跌的时候,大饼以太没有大跌。 所以我选择做大饼以太,这是取舍;我选择2X干,从仓位方面把波动率的差距弥补,这是交易。
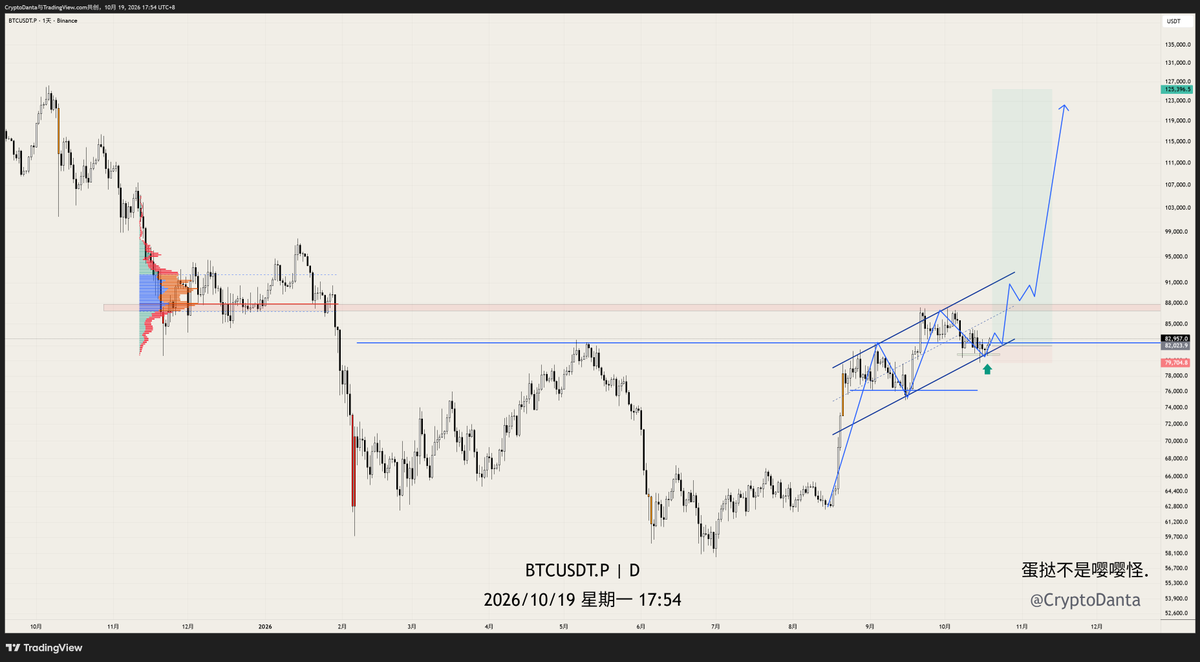
157
2.5万 followers
Views1.9万
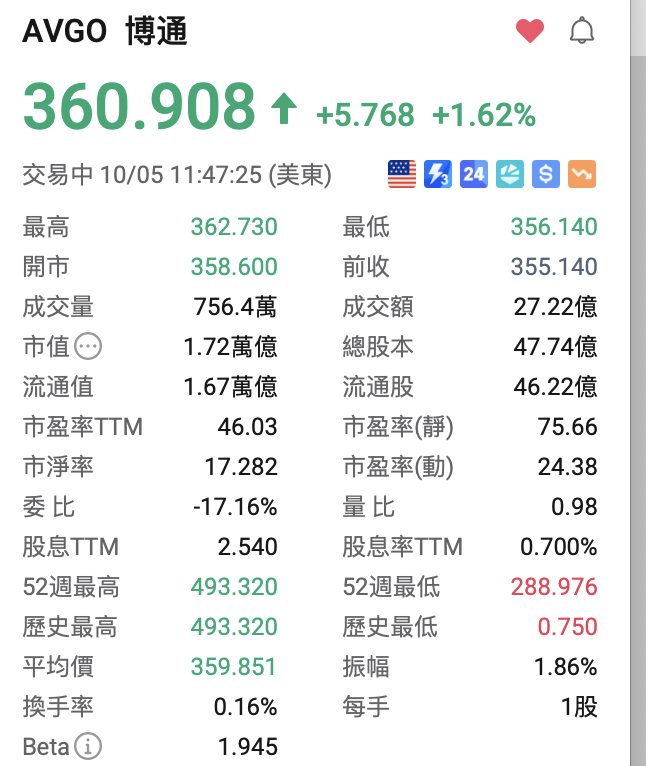
想一想小美女前天问我378还能买avgo被我无情拒绝 太棒了 不然今天x上能给我骂惨了。以后我直接改成精确点位 你没买到你的问题 与我无关。我买完了 开始涨 任何人追涨出问题 别找我 懂吧。太墨迹 第一缺乏耐心 第二屁事太多 第三犹豫到不行。 都是跌了不敢买 涨了能买吗。效率一点谢谢OK?我是最讨厌效率低下的。无法接受。股价不可能永远涨 暴跌横盘是经常性发生的。
158
2.5万 followers
Views1.9万
对啊 你们可以自己操作 但是babybus推荐买入是非常明确的 从最初下跌看跌334 然后335推荐买入芝麻仓以免踏空 结果avgo开始拉盘 马上买入 明确表态350以内334是底部 我觉得 没有比我更清晰 我335买的 芝麻仓那几张leaps 还在呢。都已经40%收益了。而且我还推荐 bull put 策略 360的。你不要看avgo才涨了一点我的 bull put涨了50%。双波交易 买股票波段 bull put波动。
160Views1.8万
过度研究是一种陷阱,永远不要忘了我们只是炒股的。 如果你在市场传出长鑫上市进展顺利的时候,就充满偏见的认为中国产能最终将摧毁当前的定价,然后选择跑路 $dram ,半导体专家们一定会苦口婆心地跟你讲各种道理,为什么不会这样。 但是就结果来说,朴素的偏见胜过精妙的行业分析。
165
1.7万 followers
Views1.8万
AI龙头跌10%、20%根本不可怕,真正可怕的是华尔街开始修改Excel。 判断$NVDA、$AVGO、$MU、$SNDK、$LITE这类AI核心股到底只是正常回撤,还是行情真的结束,我基本只看5个信号。 第一,订单开始下修。 股价可以因为利率、获利盘、市场恐慌跌20%,但只要订单继续增加,资金迟早会重新计算价值。真正危险的是公司第一次开始说客户延迟部署、订单能见度下降或者需求低于此前预期。 第二,CapEx开始拐头。 现在整条AI产业链最大的发动机就是$GOOG、$MSFT、META、Amazon这些Hyperscaler每年疯狂砸钱建设AI基础设施。一旦几家公司同时降低资本开支增速,从GPU、ASIC、网络、光模块、Memory到电力都会受到影响。 第三,EPS预期开始连续下修。 这个比股价本身重要得多。股价跌、EPS继续上修,我会理解成估值压缩;股价跌、EPS也跟着连续下修,那就是基本面和估值同时杀。 第四,毛利率出现拐点。 AI产业链现在很多公司享受的是供不应求带来的超级利润率。一旦竞争增加、客户议价能力提高或者供给恢复,毛利率连续下降,说明行业最赚钱的阶段可能已经过去。 第五,也是我最重视的:利好不涨。 财报Beat、订单增加、分析师上调目标价,结果股票高开低走甚至直接收跌,这种走势比一根大阴线更加值得警惕。因为这说明所有想买的人可能已经买完了。 所以我从来不会因为$NVDA跌15%、$AVGO跌20%、$MU或者$SNDK突然大幅回撤就直接判断AI行情结束。 我真正会改变判断,是看到: 订单↓ + CapEx↓ + EPS预期↓ + 毛利率↓ + 利好不涨。 如果五个里面开始连续出现三个甚至四个,那时候哪怕Twitter上所有人还在喊AI超级周期,我都会明显提高警惕。 反过来,如果股价暴跌30%,订单继续增长、EPS继续上修、客户继续增加CapEx,那种下跌反而可能是我最喜欢看到的行情。 股价下跌只是价格发生变化。 华尔街真正抛弃一家公司,是从盈利模型开始下调的那一天。
170Views1.7万
ASML 财报中规中矩,不算好,按照目前对半导体财报的要求,这个财报怎么都应该暴跌的(放过去至少-10%)🙀不过目前看,ASML倒还好,股价下跌幅度不大,如果能保持住,那按照“一份平庸的财报但是股价却跌不下去就是触底信号”的标准来看,那半导体真的有可能触底了🤔 还是那句话,市场已经提前跌过了,那财报季出现 sell the news 的概率就会大大降低。🥰 Buy the dip,长期持有,Discord在个人资料。
173Views1.6万
AI 不会因为股市下跌了 aI 就结束了, 存储不会因为股市下跌了,它就是周期了。 算力不会因为股市下跌了,就没人要了。 大科技不会因为股市下跌了,资本开支就减少了。 其实什么都没有改变,变的只是数字大小,变的只是人心。 还是要相信 AI,看到这波牛市的本质。AI 就是生产力革命。其他都是噪音。 当然,如果你不相信 AI,那一切都会和你无关。 Buy the dip,长期持有,Discord在个人资料。
174Views1.6万
都转灯了,感谢川普,就剩谷弟了。 很多人问为什么谷弟不涨,我找了一圈,也没看到原因,我只能说,模型发布了,可是大家用不了?我只能想到这个了😅😅 炒股一定要看的远,不然真的很累,突然涨了,觉得趋势来了。突然跌了,又觉得趋势没了。很容易神经衰弱的。看得远一点,就没有这种烦恼。涨了跌了,跟你其实没有多大关系。看对基本面,看准方向。相信川普,相信科技,只要拿住,最后胜利的一定是你的。 Buy the dip,长期持有,Discord在个人资料。
175Views1.6万
存今天继续疲软,但是基本面,消息面依旧没啥问题,依旧越来越好,我看了一下,站上 1000 以后,存又开始了新的横盘区间震荡,有可能需要等 20 日均线上来,碰一下 20 日再继续向上,这属于正常的健康调整,类似 9 月 15 日,但比那天强很多。 存储���在趋向越走越稳的状态,空间依然巨大,定价完全不合理,结合这些看,存储有可能走出慢牛行情,也就是又长又稳,但是波动很小的长线行情。 Buy the dip,长期持有,Discord在个人资料。
177
10.1万 followers
Views1.5万
美股下一个财报季 就是十月底了 闪迪、谷歌、微软、亚马逊、spaceX... 这次就是看资本开支到底怎么说了 美债收益率这么高 很大部分原因就是大家都在借钱搞AI 而且因为AI预期回报率非常高 所以科技板块整体对利率都不是非常敏感 相反是麦当劳这类消费企业被干趴下了 真几把惨啊 约等于ai吸血全行业 反正ai管你利率5还是6 主升浪模式之下都无所谓 如果10月底之后资本开支是预期要减少 美债收益率很快也就下来了 如果还是对未来预期非常高 加大投入 那Q4 和 Q1 也只能玩科技股 其他行业都得暂时趴着了
178Views1.5万
怎么应对…说实话我觉得真的挺难的。 1. 关于做空,首先我既不喜欢也不熟悉做空,愚见我觉得当前做空不是一个好选择,原因在于: 如果你空指数,当前市场涨跌分布极为扭曲,虽然集中血洗高beta,但是指数通常跌的不多。 如果空高beta,最近一周从Bio开始到光模块,已经血洗一遍了,追空高beta和高位追高高beta性质可能差不多,当然我很菜…这不是投资建议。 2. 高beta板块的期权是一个大坑,就纯买方而言,需要严苛的仓位管理纪律。我清楚的保存着记录,在今年7月份的 $Dram 30天IV一度超过100%,27年LEAPS的IV也超过了80%,而当今的27年一月IV只有49%。 如果是买近期的期权,运气不好遇到清算高beta,严格的仓位管理能保证不死,但是非常的昂贵。 如果是买所谓LEAPS,因为近期期权你仓位小而且砍仓更果断,Leaps你的仓位会更大,还会有一种自己要做长线的想法,对于亏损容忍度更大,崩盘的行情配合近乎腰斩的IV简直是灭顶之灾。 3. 我们要注意到,这个市场存在类似养蜂人的“换王”行为。 抄底过去崩盘过的旧王是风险巨大的行为,大家去看25年崩盘的Neocloud,当时特别多的KOL疯狂鼓吹Neocloud, $Iren $Cifr $crwv $nbis ,如果我们以当前结果来看,一年以来,只有 $nbis 算是走了出来。 其他的, $cifr $Iren $crwv 如果你们在他们崩盘之后低点抄底一年的LEAPS,如果没有在反弹过程中逃顶,你们已经死了,从零到零,不信你们自己去看K线。 26年7月崩盘的存储也有这个换王倾向,崩盘过的旧王很可能是大坑。 我建议目前,去关注要么之前没怎么涨起来过的,要么在7月之后新高的。 如果市场选出了新王,一定是在7月之后破新高的标的里,而不是挣扎在过去的标的里。
Manchurius Hao — Greeks.live 首席赌狗 的图片 1
185Views1.4万
如果不买存储你想买啥?我真挺想问问各位的🤣有啥只涨不跌的股票也推荐我一下,我看了一圈下来,除了光板块异常强势外,别的真的有几个能比美光还好的?😅 你连拿个美光都要嫌弃这嫌弃那,你换成别的,你早就崩溃了,买美光至少还有我给你心灵马杀鸡,你买个别的,真的你就自己默默守护吧😅 Buy the dip,长期持有,Discord在个人资料。
189Views1.2万
如果你玩短线别关注我,真的…我不适合你们。我是超级长线,超级超级长线,可以走完几个周期的那种,你跟我抱怨涨跌真的没意义😅我完全不关心的。 我越来越觉得,炒股真的好寂寞,身边都是短线,想赚快钱,我跟他讲基本面,他跟我讲跌了😅感觉跟跨服聊天没区别😂 天天坐着一夜暴富梦,每天盯个 k 线看,一天情绪全被股票拿捏,日子过不好,股票赚不到,何苦呢😅 Buy the dip,长期持有,Discord在个人资料。
197
7.7万 followers
Views1.0万
立此存照:这个波段我做空 $amd ,从9月21日610元开仓,到今天10月16日535元止盈平仓。全部操作都在推上公开留下记录,有目共睹!请推友记下来!以后不准再说我“做空amd亏钱”。另外,我客观说一句:凡是认为我的美股分析是“反指”的推友,有一个算一个——你们都是傻逼,而且是肯定会亏钱的傻逼! https://t.co/oCXtdhZeHD
麦田 Rye 🇺🇦 的图片 1
199Views9.5K
现实: 没有任何证据证明 AI 硬件需求放缓! 市场: 不!2028 年一定会放缓!😅 现实: 没有任何证据证明金主爸爸资本开支在减少! 市场: 不!他们迟早会没钱烧的!😅 现实: 没有证据证明AI 应用需求在减弱,市场规模在缩小。 市场: 不!AI 泡沫马上就要破了!🤣 反正我看不到任何证据,看到的全是鬼故事。 Buy the dip,长期持有,Discord在个人资料。
202
1.8万 followers
Views7.7K
现在的半导体行情,我认为已经到了必须高度警惕的地步。整个板块近乎自由落体,连续破位,完全看不到有说服力的持续反弹。更恐怖的是,$SOXX已经跌得如此惨烈,$QQQ和$SPY的系统性调整却可能才刚刚开始。$MU $SNDK $NVDA 截至10月16日美股盘中,本周$SOXX累计暴跌约11%,$QQQ下跌约5.3%,$SPY下跌约2.1%。半导体一周跌幅超过标普500的五倍。$SOXX周四已经确认八连跌,周五盘中仍在继续下杀,正在向九连跌发展。上一次出现如此漫长的连续下跌,要追溯到将近20年前。这种走势已经远远超出普通获利回吐的范畴。 尤其是周三,$SOXX单日暴跌4.5%,周四盘中虽然出现过反抽,但最终依旧收跌。到了周五,抛售再次加速。短线资金尝试承接,却始终无法形成持续性的买盘,前一天以为是支撑的位置,过不了多久又可能成为新的压力。之前的强势股接连跌破短期平台,整个板块几乎没有任何能够带动情绪持续修复的力量。 我之前一直强调,10月和7月的行情完全不同。7月虽然同样经历剧烈杀跌,但市场随后出现明显的资金回流。这一次从盘面结构看,我更倾向于认为,主要卖压来自9月逼空上涨结束后存量AI多头持续撤离,叠加估值回归,而不是已经出现了最大规模的空头集中发力。真实空头敞口需要持仓数据验证,但仅从价格行为来看,最令人担忧的是买方明显缺乏接盘意愿。卖盘不需要特别猛烈,只要新增资金不愿意承接,股价就可能持续阴跌。 宏观环境同样不支持市场迅速恢复此前的估值。美国10年期国债收益率仍在5%左右,油价高企带来的通胀压力没有消失,11月中期选举增加政策不确定性,市场还开始重新审视AI基础设施巨额融资需求和未来投资回报。更糟糕的是,本周美债收益率即使阶段性回落,半导体依然无法企稳。台积电、ASML的强劲业绩也没有改变板块整体抛售的方向。 现在$SOXX已经进入极端弱势区域,$QQQ也开始明显承压,但$SPY的跌幅仍然相对有限。我最担忧的是,半导体提前释放了大量风险,而其他大型科技股还没有经历同等程度的估值压缩。如果资金继续从AI硬件撤出,并逐渐扩散到软件、云计算和其他权重股,那么后续真正的指数级调整可能比现在更加难受。 我不排除接下来会出现一轮非常猛烈的技术性反弹。连续极端下跌以后,只要卖压暂时缓和,部分短线空头回补,就可能推动半导体快速上涨。但在持续性买盘重新出现、板块停止创新低之前,我不会轻易把这种反弹认定为市场见底。 现在真的必须控制好仓位。 尤其是那些持有高弹性半导体、存储、光通信股票,同时还使用杠杆和期权的投资者。市场连续破位时,最大的风险不是错过第二天的反弹,而是仓位太重,导致自己根本没有能力承受后续下跌。 我依然长期看好AI和半导体,但长期看好不等于短期必须满仓。市场已经用连续下跌证明,基本面优秀和股价短期上涨完全是两回事。 接下来如果市场出现反弹,而成交量、相对强度和资金回流都没有改善,我仍然倾向于利用反弹降低风险敞口。对于现金充足的投资者,也没有必要急着在第一轮破位中把子弹全部打光。 这轮调整什么时候结束,我不知道。但我认为现在远远没有到可以放松警惕的时候。 最可怕的行情往往不是一天暴跌10%,而是每天都有人觉得已经跌够了,第二天市场却继续创新低。 这种行情里,活下来比抓住反弹重要得多。 宁愿少赚,也不要因为一次仓位失控,把未来几年重新参与市场的机会全部赔进去。
203
1.0万 followers
Views7.1K
聊点投资。 人生就是一场无法退出的资产配置游戏。无论你是否意识到,你每时每刻都在持有某种头寸。 对于只存现金的人,其实是重仓做空了整个世界的发展。你赌的是未来会通货紧缩,所有资产的价格都会下跌。只要社会在进步,通胀在继续,你的购买力就在被无情地稀释。这是一种风险极高的被动赌博。 对于重仓房产的人,你将70%-80%甚至更高的资产配置在房子上。这意味着你用极高的杠杆,重仓做多了特定城市的特定区域的房地产,你赌的是这个区域的经济会持续繁人口会持续流入,政策会持续利好。用一生积蓄下了一个巨大的赌注。 对于体制内稳定工作的人,你的资产是未来几十年的稳定现金流。你重仓做多的是国家信用和体制稳定性。你赌的是这个体系会一直平稳运行下去,不会有大的变革或衰退。 问题在哪里?绝大多数人是无意识地、被动地、且极度集中地持有了这些头寸。他们没有主动管理的概念,更没有风险对冲的意识。他们就像一个梦游的赌徒,在一个巨大的赌场里押上了全部身家,却浑然不知自己已经下注。 股市的意义在于通过一个高频、高强度、即时反馈的模拟沙盘,让你提前觉醒,意识到你的人生本就是一场资产配置游戏。
204
1.8万 followers
Views6.8K
$SOXX 正式录得九连跌,创下2006年以来最长连跌纪录,半导体这一周的走势确实恐怖。但我想在周五收盘以后重新强调一下自己的观点:我依然认为现在是牛市,10月只是一次非常猛烈的回撤。大家需要控制仓位,但真的没必要悲观到认为AI行情已经彻底结束。$QQQ $SPY $MU $NVDA 我观察这几天的盘面,越来越倾向于认为,目前的下跌主要来自存量多头持续撤离,而不是空头全面发力。摩根大通最新的资金流研究也指出,相比7月,这轮调整缺乏庞大的空头基础,散户抄底意愿不足,企业回购提供的支撑同样减弱。换句话说,当前市场更像是此前拥挤的AI多头不断降低风险敞口,而增量资金暂时不愿意接盘。没有买盘的市场,即使卖压没有突然爆发,也能连续跌到让人怀疑人生。 这轮调整背后的宏观压力确实很大。美债收益率仍然处于高位,油价上涨加剧通胀担忧,11月中期选举临近,AI基础设施融资成本和投资回报也正在接受市场重新审视。再加上9月那轮上涨包含了大量乐观预期和估值扩张,现在市场开始重新定价,出现如此猛烈的回撤并非完全没有道理。 但我不认为这些问题已经足以证明牛市结束。台积电、ASML等产业链龙头的基本面依然强劲,AI算力、先进制程、存储和高速互联的长期需求并没有因为九个交易日的下跌就突然消失。很多公司需要消化的是此前过高的估值,而不是商业模式已经彻底崩溃。至少目前,我仍然倾向于将10月定义为牛市中的一次深度调整。 另外,千万不要把现在连续下跌的走势无限外推。 美股是双向市场,多头不可能永远上涨,空头也不可能永远赚钱。我认为经历如此极端的连续下跌以后,后面出现一轮相当猛烈的反弹是值得期待的。只要宏观压力有所缓和,卖盘开始衰竭,增量资金重新入场,部分空头也可能被迫集中回补。上涨速度未必会比下跌慢,极端悲观的市场同样可能在几天内发生明显逆转。 不过,现在的空头基础并没有7月那么庞大,因此不能简单认为九连跌以后必然马上发生史诗级逼空。反弹可能首先来自卖压减弱和多头重新建仓,之后才有机会形成真正的空头挤压。我看好后续反弹的空间,但不会赌它具体哪一天出现。 我现在的态度很明确:短期谨慎,中期等待反弹,长期继续看好AI。 仓位重、有杠杆的人,必须优先控制风险,不能把全部希望押在下周反弹上。现金充足的人则完全可以耐心观察,逐步寻找那些盈利能力没有恶化、估值却被市场大幅压缩的优质公司。 即使后面出现大反弹,我也会观察资金有没有持续回流,不能因为一两根大阳线就认定调整结束。反弹没有改变趋势之前,仍然可以利用上涨降低过高的风险敞口。 我依然相信牛市没有结束,但牛市不意味着每个月都上涨,更不意味着每一次回撤都能迅速修复。 10月确实很难熬,半导体甚至已经跌出了历史罕见的连续走势。但市场不会永远只有卖盘,悲观情绪也不可能无限持续。 没必要在连续暴跌以后彻底绝望,更没必要为了赌反弹把自己逼到没有退路。 把仓位控制好,把现金留住。 我对后续的大级别反弹依然抱有期待,只是不准备用杠杆去赌它什么时候来。 牛市里的大回撤可以很残酷,但只要长期逻辑没有被破坏,它也可能成为下一阶段行情的重要机会。